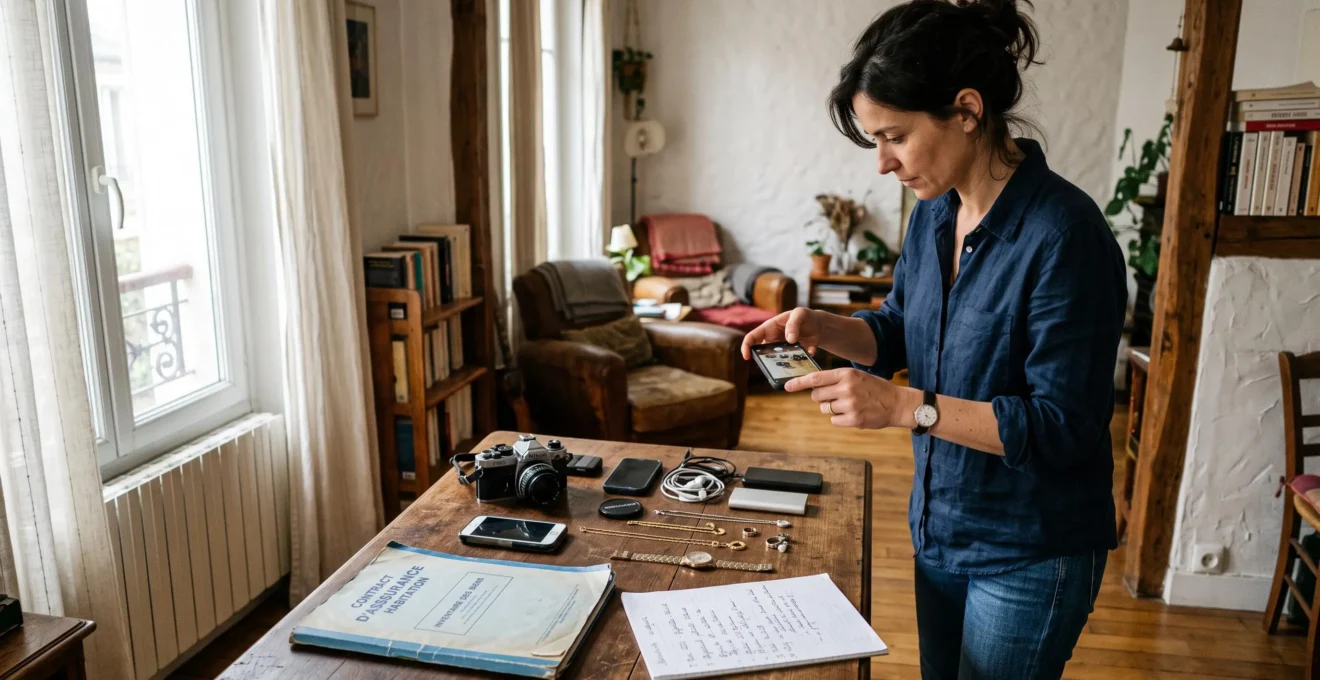
Protéger efficacement une résidence principale ne consiste pas à souscrire systématiquement la formule d’assurance habitation la plus chère. Il faut avant tout vérifier que les garanties correspondent aux risques du logement, que les capitaux déclarés reflètent la valeur des biens et que les plafonds permettent de faire face aux conséquences financières d’un sinistre important. Une couverture adaptée doit notamment protéger le bâtiment, le mobilier, la responsabilité civile et, selon les situations, certains équipements ou objets particuliers.
Le statut d’occupation, la configuration du logement, sa localisation et les habitudes du foyer influencent directement les besoins. Une maison individuelle, un appartement en copropriété et un logement occupé à titre secondaire ne présentent pas les mêmes expositions. De même, une garantie affichée dans les conditions générales ne signifie pas nécessairement que tous les dommages correspondants seront indemnisés intégralement.
La meilleure démarche consiste donc à examiner les exclusions, les franchises, les plafonds et les modalités d’indemnisation avant de comparer les primes. Les règles juridiques présentées ci-dessous concernent principalement la France : elles ne doivent pas être transposées automatiquement aux autres pays francophones.
Les trois priorités pour protéger votre résidence principale
- Vérifier les garanties essentielles : incendie, dégâts des eaux, événements climatiques, vol selon l’exposition et responsabilité civile.
- Comparer les capitaux mobiliers, les plafonds par catégorie de biens, les franchises et les modalités de remboursement.
- Actualiser le contrat après des travaux, un achat important, un changement d’occupation ou une nouvelle activité à domicile.
- Résidence principale ou secondaire : pourquoi les besoins d’assurance diffèrent-ils ?
- Pourquoi une couverture très large peut-elle laisser certains dommages hors garantie ?
- Comment vérifier vos principales garanties pièce par pièce dans une maison ?
- Plafonds plus élevés ou garanties supplémentaires : que renforcer en premier ?
- Quels détails du contrat peuvent réduire fortement votre indemnisation après un sinistre ?
- Quand revoir votre assurance habitation après un changement de situation ?
- Quand modifier votre assurance après le passage d’une résidence secondaire en principale ?
- Pourquoi l’assurance du locataire ne remplace-t-elle pas toujours celle du propriétaire ?
Résidence principale ou secondaire : pourquoi les besoins d’assurance diffèrent-ils ?
Une résidence principale nécessite généralement une protection cohérente avec une occupation quotidienne et la concentration des biens personnels du foyer. Une résidence secondaire, occupée de manière intermittente, appelle une attention particulière aux périodes d’absence, au vol, au gel des canalisations et aux conditions de maintien des garanties. Le choix dépend donc autant de l’usage réel du logement que de sa valeur immobilière.
Dans une résidence principale, un sinistre peut perturber simultanément plusieurs aspects de la vie familiale : impossibilité d’habiter les lieux, remplacement des meubles, perte d’équipements indispensables et frais supplémentaires. La protection doit notamment examiner :
- Les dommages au logement : incendie, dégâts des eaux, événements climatiques et autres événements prévus au contrat.
- Le mobilier : électroménager, vêtements, informatique, meubles et objets personnels.
- La responsabilité civile : conséquences financières des dommages causés involontairement à des tiers.
- Les frais consécutifs au sinistre : certaines formules prévoient des prestations complémentaires, notamment pour le relogement temporaire, selon leurs conditions.
Une résidence secondaire présente une exposition différente. L’absence prolongée peut retarder la découverte d’une fuite, d’une tentative d’effraction ou d’un problème de chauffage. Il faut donc vérifier les clauses d’inhabitation et les mesures de prévention exigées par l’assureur. La DGCCRF indique que certains contrats suspendent des garanties après une période d’absence, souvent fixée à 90 jours. Cette durée constitue une pratique constatée et non une règle légale universelle.
Le statut juridique de l’occupant modifie également les obligations. En France, le locataire doit assurer les risques locatifs. Le propriétaire occupant d’une maison individuelle hors copropriété n’est pas légalement obligé de souscrire une assurance habitation, même si cette absence de protection peut l’exposer à des conséquences financières importantes. En copropriété, le copropriétaire doit disposer d’une responsabilité civile envers la copropriété, les voisins et les tiers.
Le propriétaire bailleur doit, quant à lui, examiner la protection du bâtiment et sa responsabilité en qualité de propriétaire. Une assurance propriétaire non occupant (PNO) peut notamment intervenir dans certaines situations où le logement est vacant ou lorsque la responsabilité du bailleur est engagée. Son intérêt dépend des garanties souscrites et de la répartition des responsabilités.
Les obligations et les garanties varient selon les pays francophones. Les règles françaises ne permettent donc pas de conclure automatiquement sur les obligations applicables en Belgique, en Suisse, au Luxembourg ou au Québec.
Cette distinction constitue le point de départ de l’audit : une résidence principale doit être assurée en fonction de son occupation effective, de ses biens et des responsabilités qui s’y rattachent. Une fois ce périmètre défini, il reste à examiner pourquoi une formule apparemment très protectrice peut comporter des limites importantes.
Pourquoi une couverture très large peut-elle laisser certains dommages hors garantie ?
Une assurance habitation présentée comme très complète ne garantit pas automatiquement tous les dommages affectant un logement. Les garanties restent encadrées par des exclusions, des conditions d’application, des plafonds et des franchises. Un contrat étendu peut donc laisser une partie des frais à la charge de l’assuré, notamment lorsque le dommage résulte d’une cause progressive, d’un défaut d’entretien ou d’une circonstance non couverte.
La première distinction à comprendre concerne la nature du dommage. Un événement soudain et accidentel peut relever d’une garantie alors qu’une dégradation installée progressivement n’entre pas nécessairement dans son périmètre. Par exemple, une canalisation qui se rompt brutalement et provoque une inondation ne présente pas la même situation contractuelle qu’une infiltration lente liée à un défaut d’étanchéité ancien.
Plusieurs situations méritent une lecture attentive des conditions générales :
- Humidité progressive : les dommages résultant d’une infiltration ancienne, d’une condensation persistante ou d’un défaut d’aération peuvent être limités ou exclus selon les circonstances.
- Défaut d’entretien : une détérioration liée à un manque d’entretien peut ne pas relever des garanties ordinaires.
- Malfaçon : un problème de construction ou de réalisation des travaux peut relever d’un autre régime de responsabilité ou d’assurance.
- Dommage électrique : il faut vérifier si les appareils, installations et circonstances concernés entrent effectivement dans la garantie.
- Événement climatique : certaines indemnisations dépendent d’un régime particulier et de conditions de reconnaissance.
Le terme « tous risques » ne signifie donc pas que toutes les causes de dommage sont couvertes. En France, la garantie catastrophes naturelles est automatiquement incluse dans les contrats couvrant les dommages aux biens. Toutefois, son application dépend de la reconnaissance de l’état de catastrophe naturelle par arrêté interministériel publié au Journal officiel et du respect des conditions légales.
Un événement climatique local ne relève donc pas automatiquement de ce régime. Il faut distinguer les dommages susceptibles d’être indemnisés au titre d’une garantie climatique ordinaire de ceux qui nécessitent une reconnaissance officielle de catastrophe naturelle.
La méthode de lecture doit commencer par les limites plutôt que par les arguments commerciaux. Pour chaque garantie importante, recherchez :
- Les événements précisément couverts et les conditions de déclenchement.
- Les exclusions générales et les exclusions propres à la garantie.
- Les obligations de prévention ou d’entretien imposées à l’assuré.
- Les délais et formalités à respecter après la découverte d’un dommage.
- Les plafonds et franchises applicables à l’indemnisation.
La fiche pratique de la DGCCRF consacrée à l’assurance multirisque habitation et à ses garanties permet notamment de comprendre les limitations possibles concernant les biens de valeur, les dépendances et les périodes d’inhabitation.
En France, les exclusions doivent également respecter l’article L. 113-1 du Code des assurances : elles doivent être formelles et limitées. Leur portée dépend toutefois de leur rédaction et des circonstances concrètes du sinistre.
Une assurance utile est donc celle dont les conditions correspondent aux risques réels du logement. Cette lecture doit ensuite être complétée par un contrôle matériel des biens et des montants déclarés, car une garantie valable peut rester insuffisante si le patrimoine mobilier est mal évalué.
Comment vérifier vos principales garanties pièce par pièce dans une maison ?
La vérification des garanties pièce par pièce consiste à comparer les biens réellement présents dans le logement avec les capitaux, plafonds et conditions d’indemnisation du contrat. Cette méthode permet de repérer les objets de valeur insuffisamment couverts, les dépendances oubliées et les équipements dont le remplacement coûterait davantage que le montant prévu par l’assurance.
Un contrôle organisé par espace est plus fiable qu’une estimation globale faite de mémoire. Il faut notamment inclure les pièces principales, mais aussi les espaces de rangement et les annexes. Les biens conservés dans une cave, un grenier ou un garage peuvent être soumis à des conditions particulières, notamment pour la garantie vol.
Un inventaire peut être organisé de la manière suivante :
| Pièce ou espace | Biens à recenser | Éléments contractuels à vérifier |
|---|---|---|
| Cuisine | Réfrigérateur, four, lave-vaisselle, petits appareils | Capital mobilier et conditions d’indemnisation de l’électroménager |
| Salon | Téléviseur, mobilier, équipements audio et objets décoratifs | Plafonds mobiliers et éventuelles limitations par objet |
| Bureau | Ordinateur, écran, imprimante, matériel professionnel | Usage professionnel et extensions éventuelles |
| Chambre | Bijoux, montres, vêtements et objets précieux | Plafonds spécifiques et justificatifs exigés |
| Cave et grenier | Vélos, outils, mobilier et collections | Conditions de vol et couverture des dépendances |
Le deuxième contrôle porte sur la méthode d’indemnisation. Trois notions doivent être distinguées :
- Valeur d’usage : prix d’un bien neuf équivalent au jour du sinistre, diminué de la vétusté.
- Valeur à neuf : prix d’un bien neuf équivalent au jour du sinistre, sans déduction de la vétusté, selon les modalités prévues au contrat.
- Rééquipement à neuf : dispositif permettant, sous certaines conditions, le remplacement ou la réparation du mobilier usuel sans abattement lié à la vétusté.
France Assureurs explique ces mécanismes dans sa documentation consacrée aux modalités d’indemnisation des biens mobiliers. La documentation mentionne notamment un délai de remplacement de six mois dans le cadre du rééquipement à neuf décrit. Ce délai ne constitue pas une règle universelle : les conditions contractuelles doivent être consultées.
Un appareil ancien peut ainsi donner lieu à une indemnisation inférieure à son prix d’achat initial si la vétusté est déduite. À l’inverse, une option de rééquipement à neuf peut améliorer le remboursement, mais elle ne s’applique pas nécessairement à toutes les catégories de biens.
Le capital mobilier déclaré mérite également une attention particulière. Une déclaration trop basse peut conduire à une protection insuffisante de l’ensemble du contenu. Dans certaines situations, le mécanisme de règle proportionnelle de capitaux peut réduire l’indemnité lorsque les capitaux assurés sont inférieurs à ceux qui auraient dû être déclarés. Les modalités précises dépendent du contrat et du fondement juridique applicable : il ne faut pas présumer que toute sous-évaluation entraîne automatiquement cette sanction.
Un inventaire photographique daté constitue enfin une précaution utile. Les factures, certificats d’authenticité, garanties commerciales et photographies permettent de documenter l’existence des biens et de faciliter l’évaluation de leur valeur après un sinistre.
Pour rendre cette vérification exploitable, chaque bien important doit être associé à une estimation de valeur, à un justificatif disponible et à une limite contractuelle identifiée. Le contrôle du capital global ne suffit pas si certains objets sont soumis à des plafonds spécifiques.
Votre inventaire de contrôle en cinq étapes
- Parcourir chaque pièce et établir une liste des biens importants : inventaire classé par espace.
- Relever les valeurs estimées et conserver les factures disponibles : tableau de valorisation du mobilier.
- Photographier les biens sensibles et les objets de valeur : dossier photographique daté.
- Comparer les montants recensés aux capitaux déclarés et aux plafonds spécifiques : tableau des écarts de couverture.
- Identifier les garanties de valeur à neuf et leurs conditions : relevé des options et modalités d’indemnisation.
Cette démarche permet de mesurer les insuffisances concrètes du contrat plutôt que de choisir des garanties au hasard. Une fois les écarts identifiés, la question suivante consiste à déterminer lesquels méritent d’être corrigés en priorité : une hausse des plafonds ou une extension de garantie n’apporte pas la même protection.
Plafonds plus élevés ou garanties supplémentaires : que renforcer en premier ?
Il est généralement préférable de vérifier d’abord que les plafonds des garanties essentielles couvrent les conséquences financières des sinistres les plus importants avant d’ajouter des options secondaires. Un capital mobilier insuffisant, une responsabilité civile mal dimensionnée ou une garantie dommages aux biens inadaptée peuvent créer une exposition financière plus importante qu’une option spécialisée rarement utile.
La première priorité est de vérifier les conséquences d’un sinistre majeur. Un incendie important peut détruire une grande partie du contenu et rendre le logement temporairement inhabitable. Un dégât des eaux peut également concerner plusieurs logements en copropriété et engager des responsabilités différentes. Dans ces situations, les montants assurés et les prestations prévues après le sinistre sont déterminants.
La responsabilité civile mérite un contrôle particulier. Une fuite qui endommage le logement inférieur ou un incendie qui se propage à des biens voisins peut provoquer des dommages dont le coût dépasse largement celui du mobilier personnel. Il faut donc examiner le plafond global, les éventuels sous-plafonds et les exclusions propres à cette garantie.
Le deuxième niveau de décision concerne les caractéristiques du logement et les biens particuliers. Certaines situations justifient des extensions ciblées :
- Piscine : vérifier la couverture des installations, équipements et responsabilités correspondantes.
- Vélos haut de gamme : examiner les conditions de vol, le lieu de stockage et les plafonds spécifiques.
- Télétravail : déterminer si le matériel professionnel est couvert et dans quelles limites.
- Dépendances : contrôler les garanties applicables au garage, à l’abri de jardin et aux espaces de stockage.
- Véranda : vérifier sa prise en compte dans la déclaration du logement et les garanties relatives aux éléments vitrés.
Un logement standard ne nécessite pas nécessairement toutes ces extensions. Le choix doit dépendre de la présence effective des équipements et de leur valeur. Souscrire une garantie piscine dans un logement qui n’en possède pas n’améliore pas la protection utile. À l’inverse, conserver un contrat inchangé après l’installation d’une piscine peut créer un décalage entre le risque déclaré et la réalité.
Il est également nécessaire de distinguer les biens personnels des biens professionnels. En France, les équipements utilisés pour une activité professionnelle peuvent être couverts de manière optionnelle et avec des limitations de capitaux. Le matériel informatique utilisé en télétravail ne doit donc pas être considéré comme automatiquement assuré au même titre que les effets personnels.
Pour arbitrer les dépenses, comparez chaque extension à son utilité réelle : coût supplémentaire, valeur des biens concernés, fréquence d’exposition au risque et conséquences financières possibles. Une option doit répondre à une lacune identifiée, et non simplement compléter une formule commerciale.
| Priorité | Élément à contrôler | Question de décision |
|---|---|---|
| 1 | Responsabilité civile | Le plafond est-il adapté aux dommages potentiels causés à des tiers ? |
| 2 | Garanties dommages aux biens | Les sinistres majeurs et les dommages consécutifs sont-ils couverts ? |
| 3 | Capital mobilier | Le montant déclaré correspond-il à la valeur réelle du contenu ? |
| 4 | Biens et équipements particuliers | Une extension est-elle nécessaire pour les équipements réellement présents ? |
| 5 | Options complémentaires | Le surcoût est-il proportionné au besoin identifié ? |
Le bon arbitrage consiste à sécuriser les risques majeurs avant d’affiner les protections particulières. Cette hiérarchie reste cependant théorique tant que les conditions d’indemnisation ne sont pas examinées : les franchises, les sous-plafonds et les obligations contractuelles déterminent le montant réellement versé.
Quels détails du contrat peuvent réduire fortement votre indemnisation après un sinistre ?
Le montant effectivement remboursé dépend non seulement des garanties souscrites, mais aussi des franchises, des plafonds par catégorie de biens, de la vétusté et des conditions de déclaration. Un contrat affichant un capital global élevé peut donc laisser une partie importante des pertes à la charge de l’assuré si certains sous-plafonds ou certaines conditions ne sont pas adaptés.
La franchise correspond à la part du dommage qui reste à la charge de l’assuré selon les modalités prévues au contrat. Elle peut prendre différentes formes :
- Franchise absolue : un montant est déduit de l’indemnisation, y compris lorsque le dommage dépasse ce montant.
- Franchise relative : selon le seuil contractuel, l’indemnisation peut être refusée en dessous d’un certain montant et versée sans déduction au-dessus de ce seuil.
- Franchise proportionnelle : la participation de l’assuré est calculée en fonction d’un pourcentage, parfois assorti de limites contractuelles.
Les modalités exactes doivent être vérifiées dans le contrat. Il faut aussi examiner si plusieurs franchises peuvent s’appliquer lorsque plusieurs garanties interviennent dans un même sinistre. Pour un dommage de montant intermédiaire, ces retenues peuvent modifier sensiblement le remboursement final.
Les plafonds spécifiques constituent une deuxième source de limitation. Un contrat peut prévoir un capital mobilier global important tout en imposant un plafond beaucoup plus bas pour les bijoux, les montres, les œuvres d’art ou les équipements conservés dans une dépendance. La valeur totale des biens n’est alors pas nécessairement représentative de la protection accordée à chaque objet.
La vétusté intervient également dans le calcul de l’indemnité. Un mobilier ancien peut être remboursé sur la base de sa valeur d’usage, diminuée de l’usure. Une garantie de rééquipement à neuf peut améliorer le résultat, mais son application dépend des catégories de biens, des délais et des justificatifs prévus dans les conditions contractuelles.
Enfin, les délais de déclaration doivent être distingués des habitudes de communication des assureurs. En France, l’article L. 113-2 du Code des assurances prévoit que le délai contractuel de déclaration d’un sinistre ne peut pas être inférieur à 5 jours ouvrés à compter de la connaissance du sinistre. Pour un vol, ce minimum est ramené à deux jours ouvrés.
Il serait donc incorrect de présenter deux jours comme le délai général applicable aux dégâts des eaux ou cinq jours comme un délai spécifique aux incendies. La règle générale et les éventuelles dispositions particulières doivent être examinées selon la nature du sinistre.
La déchéance pour déclaration tardive n’est pas automatique. Elle doit être prévue par le contrat et l’assureur doit établir que le retard lui a causé un préjudice. Le texte prévoit également une exception lorsque le retard résulte d’un cas fortuit ou de force majeure.
La même disposition impose, en France, de déclarer certaines circonstances nouvelles aggravant le risque ou en créant de nouveaux dans un délai de quinze jours à compter du moment où l’assuré en a connaissance. La déclaration doit respecter les modalités prévues par le texte.
La référence juridique à consulter est l’article L. 113-2 du Code des assurances sur les obligations déclaratives. Elle permet de distinguer les délais légaux minimaux, les conditions de déchéance et les obligations liées à une modification du risque.
Pour éviter les mauvaises surprises, conservez également les échanges avec l’assureur, les déclarations effectuées et les justificatifs transmis. En cas de sinistre, prenez les mesures raisonnables nécessaires pour limiter l’aggravation des dommages et documentez les dégâts avant les réparations définitives lorsque les circonstances le permettent.
Un contrat adapté doit être compris dans ses conditions pratiques, pas seulement dans son résumé commercial. Cette vigilance doit être renouvelée lorsque la composition du foyer, les biens ou l’utilisation du logement évoluent, car les informations communiquées à l’assureur peuvent devenir obsolètes.
Quand revoir votre assurance habitation après un changement de situation ?
Il faut revoir son assurance habitation dès qu’un changement modifie la valeur des biens, les caractéristiques du logement, son occupation ou les risques auxquels il est exposé. Une acquisition importante, des travaux, une installation extérieure ou le développement d’une activité professionnelle à domicile peuvent rendre certaines garanties insuffisantes ou inutiles.
Plusieurs événements doivent déclencher une vérification :
- Achat de bijoux, d’équipements électroniques, d’instruments de musique ou d’œuvres d’art de valeur.
- Aménagement de combles, création d’une véranda ou transformation d’une pièce.
- Installation d’une piscine ou d’un équipement extérieur important.
- Développement d’une activité de télétravail nécessitant du matériel professionnel.
- Début d’une location meublée ponctuelle ou changement de statut d’occupation.
- Modification durable de la période d’absence ou de la fréquence d’occupation du logement.
Le risque est double. D’un côté, l’assuré peut continuer à payer pour des garanties qui ne correspondent plus à ses besoins. De l’autre, il peut conserver des capitaux trop faibles ou ne pas avoir déclaré une circonstance nouvelle ayant une incidence sur le risque assuré.
En France, l’article L. 113-2 du Code des assurances prévoit une déclaration dans les quinze jours lorsque certaines circonstances nouvelles aggravent les risques ou en créent de nouveaux et rendent inexactes ou caduques les réponses précédemment apportées à l’assureur. Il faut donc examiner la nature du changement et ses conséquences sur les informations contractuelles, plutôt que considérer que toute modification mineure impose automatiquement la même formalité.
La révision du contrat peut également être l’occasion de comparer les offres. En France, après une année d’engagement, l’assurance habitation peut être résiliée à tout moment, sans justification ni pénalités, dans le cadre du régime applicable. Pour les contrats concernés, la résiliation peut être facilitée par le nouvel assureur afin d’assurer la continuité de la couverture.
Il est préférable de ne pas attendre une échéance annuelle si un changement important intervient en cours d’année. Une modification déclarée rapidement permet à l’assureur d’évaluer le nouveau risque et de proposer, si nécessaire, un avenant ou une adaptation des garanties.
Un audit annuel reste néanmoins une bonne habitude. Il permet de rapprocher le contrat de l’inventaire des biens, des travaux réalisés, des nouvelles dépendances et des changements intervenus dans les habitudes du foyer. Le montant de la prime peut ainsi être évalué en fonction d’une protection réellement nécessaire.
La vérification doit porter sur quatre éléments : le capital mobilier, les garanties relatives au bâtiment, les responsabilités civiles et les éventuelles extensions. Les changements doivent être documentés pour éviter de se fier uniquement à la mémoire lors d’un échange avec l’assureur.
La mise à jour régulière évite de conserver une déclaration qui ne correspond plus à la réalité. Un changement d’usage mérite toutefois une attention particulière : transformer une résidence secondaire en résidence principale modifie les conditions d’occupation et peut nécessiter une nouvelle évaluation du risque.
À retenir avant de changer le statut du logement
- Le passage à une occupation permanente modifie le profil de risque déclaré à l’assureur.
- Le capital mobilier doit être recalculé en fonction des biens présents toute l’année.
- Les garanties liées aux absences prolongées et celles nécessaires à l’occupation quotidienne doivent être réexaminées.
Quand modifier votre assurance après le passage d’une résidence secondaire en principale ?
Le contrat doit être réexaminé dès que le logement passe d’une utilisation occasionnelle à une occupation permanente. Le changement modifie les périodes de présence, la quantité de biens conservés sur place et les conditions d’exposition aux risques. Il est donc important de déclarer la nouvelle situation à l’assureur et de vérifier que les garanties correspondent désormais à une résidence principale.
Une résidence secondaire peut être assurée en tenant compte de longues périodes d’absence. Les conditions relatives à l’inhabitation, à la surveillance, à la protection contre le gel ou à la fermeture des accès peuvent occuper une place importante dans le contrat. Lorsque le logement devient principal, certaines de ces conditions perdent de leur pertinence, tandis que de nouveaux besoins apparaissent.
Le premier changement concerne le capital mobilier. Un logement occupé toute l’année contient généralement les équipements nécessaires à la vie quotidienne : électroménager, vêtements, informatique, mobilier, objets personnels et parfois matériel professionnel. Le montant initialement déclaré pour une résidence secondaire peut ne plus correspondre à la valeur réelle du contenu.
Le deuxième changement concerne les garanties liées à l’occupation. Il faut notamment examiner :
- Les clauses de longue absence et leurs éventuelles conditions de maintien des garanties.
- Les garanties vol et les exigences de protection des accès.
- Les conditions de couverture des canalisations et installations pendant les périodes froides.
- La prise en compte des dépendances et des équipements supplémentaires.
- Les garanties de responsabilité civile adaptées au nouveau statut d’occupation.
Le télétravail peut également modifier les besoins. Si du matériel professionnel est conservé dans le logement, il faut vérifier si le contrat couvre ces équipements, dans quelles circonstances et avec quels plafonds. La simple présence d’un ordinateur professionnel ne signifie pas nécessairement que l’intégralité du matériel et de son usage est assurée.
Le changement d’usage doit être communiqué à l’assureur selon les règles applicables au contrat et au droit du pays concerné. En France, les circonstances nouvelles qui aggravent le risque ou créent un risque nouveau et rendent inexactes ou caduques les réponses initiales doivent être déclarées dans les conditions prévues par l’article L. 113-2 du Code des assurances.
Il ne suffit donc pas de conserver le contrat existant en considérant que le logement reste identique. L’adresse n’a pas changé, mais les conditions réelles d’occupation peuvent avoir évolué de manière importante. Une absence prolongée n’a pas les mêmes conséquences qu’une présence quotidienne, et le volume des biens présents peut augmenter sensiblement.
La transition doit être organisée avec l’assureur afin d’éviter toute période durant laquelle le logement serait insuffisamment couvert. Il faut obtenir une confirmation écrite de la nouvelle qualification du logement, des capitaux déclarés et des garanties applicables.
Une comparaison entre l’ancien contrat et la nouvelle proposition permet de repérer les garanties devenues inutiles, les nouvelles protections nécessaires et les éventuelles modifications de franchise ou de plafond. Le tarif ne doit être comparé qu’après avoir vérifié que les deux contrats couvrent un périmètre comparable.
Le passage à une occupation permanente est donc un véritable changement de situation assurantielle. Une fois la nouvelle déclaration effectuée, il reste à vérifier la répartition des responsabilités entre les différents occupants et propriétaires, particulièrement lorsque le logement est loué ou situé dans un immeuble collectif.
Pourquoi l’assurance du locataire ne remplace-t-elle pas toujours celle du propriétaire ?
L’assurance du locataire et celle du propriétaire ne couvrent pas nécessairement les mêmes intérêts. Le locataire protège notamment ses biens meubles et sa responsabilité locative pour les dommages dont il est responsable, tandis que le propriétaire doit examiner la protection du bâtiment et sa propre responsabilité. Les deux contrats peuvent donc être nécessaires simultanément, même lorsqu’ils concernent un seul logement.
En France, l’assurance du locataire doit notamment couvrir les risques locatifs, c’est-à-dire les dommages au logement causés par un incendie, une explosion ou un dégât des eaux relevant de sa responsabilité. Cette assurance ne signifie pas que le locataire dispose automatiquement d’une protection complète de ses biens, ni que tous les dommages affectant l’immeuble sont couverts.
Il faut distinguer plusieurs périmètres :
- Les biens du locataire : mobilier, vêtements, appareils et effets personnels, dans les limites du contrat.
- La responsabilité locative : dommages au logement imputables au locataire dans les conditions prévues par la loi et le contrat.
- Le bâtiment appartenant au bailleur : structure, équipements immobiliers et éléments relevant de la propriété du bailleur.
- La responsabilité du propriétaire : dommages causés à des tiers du fait du logement ou de situations relevant de sa responsabilité.
Le propriétaire bailleur peut souscrire une assurance propriétaire non occupant (PNO) afin de couvrir certains risques liés à sa qualité de propriétaire. Cette protection peut être utile pendant les périodes de vacance locative, lorsque le logement n’est pas occupé ou lorsque certains dommages relèvent de la responsabilité du bailleur.
La présence d’une assurance locataire ne supprime donc pas automatiquement le besoin de protection du propriétaire. Les contrats ont des objets distincts et leurs garanties peuvent se compléter sans se substituer intégralement les unes aux autres.
Un dégât des eaux en cascade illustre cette répartition. Une fuite dans un appartement peut endommager le logement occupé, le plafond du voisin inférieur et des éléments appartenant au propriétaire. Selon l’origine du sinistre, l’état des installations, les responsabilités établies et les garanties souscrites, plusieurs assureurs peuvent être concernés.
Il faut alors déterminer si le dommage provient d’un équipement utilisé par le locataire, d’une installation relevant du propriétaire ou d’une autre cause. La seule présence d’un contrat d’assurance chez l’occupant ne permet pas de déterminer automatiquement qui doit prendre en charge l’intégralité des réparations.
Un incendie d’origine électrique lié à la vétusté d’une installation peut, par exemple, soulever une question de responsabilité du propriétaire plutôt que relever uniquement de la responsabilité locative. Cette qualification dépend des faits, des obligations d’entretien et des éléments techniques établis après le sinistre.
Pour éviter les zones de couverture incertaines, le bailleur doit vérifier que son contrat correspond aux caractéristiques du logement, tandis que le locataire doit contrôler les garanties portant sur ses biens et ses responsabilités. En copropriété, les assurances individuelles doivent également être distinguées de la couverture souscrite par le syndicat des copropriétaires.
La répartition des responsabilités peut être complexe lorsqu’un sinistre touche plusieurs logements. Il est donc préférable de conserver les attestations d’assurance, les coordonnées des assureurs, les documents relatifs aux installations et les déclarations effectuées après un incident.
Une résidence principale correctement protégée repose finalement sur une répartition claire des responsabilités, une estimation réaliste des biens et des garanties adaptées aux risques réels. Avant de conserver ou de modifier un contrat, comparez les capitaux, les exclusions et les franchises, puis demandez à l’assureur une confirmation écrite des éventuelles adaptations nécessaires.
Quelles sont les garanties indispensables pour une résidence principale ?
Les garanties à examiner en priorité sont celles qui protègent les biens immobiliers et mobiliers contre les principaux sinistres prévus au contrat, notamment l’incendie et les dégâts des eaux, ainsi que la responsabilité civile. Selon le logement, il peut être nécessaire d’ajouter une protection contre le vol, certains événements climatiques ou des risques particuliers. Les garanties doivent être choisies en fonction de l’exposition réelle et des plafonds proposés.
Un propriétaire occupant doit-il obligatoirement assurer sa maison ?
En France, le propriétaire occupant d’une maison individuelle située hors copropriété n’est pas légalement obligé de souscrire une assurance habitation. En revanche, un copropriétaire doit disposer d’une responsabilité civile envers la copropriété, les voisins et les tiers. Même lorsqu’elle n’est pas obligatoire, une assurance reste importante pour limiter les conséquences financières d’un incendie, d’un dégât des eaux ou d’un dommage causé à autrui. Les règles peuvent être différentes dans les autres pays francophones.
Quelle différence entre valeur d’usage et valeur à neuf en assurance habitation ?
La valeur d’usage correspond à la valeur d’un bien neuf équivalent diminuée de la vétusté. La valeur à neuf ne prévoit pas cette déduction dans les conditions de la garantie concernée. Le rééquipement à neuf peut également permettre de remplacer certains biens sans abattement pour usure, sous réserve des délais et conditions prévus au contrat. Il faut vérifier les catégories de biens concernées et les justificatifs exigés.
Faut-il déclarer l’installation d’une piscine ou des travaux importants à son assureur ?
Il faut vérifier si ces changements modifient les caractéristiques du risque déclaré ou créent de nouveaux risques. En France, l’article L. 113-2 du Code des assurances prévoit notamment un délai de quinze jours pour déclarer certaines circonstances nouvelles aggravant les risques ou en créant de nouveaux, lorsqu’elles rendent inexactes ou caduques les réponses précédemment fournies. La situation doit être examinée au regard du contrat et des circonstances concrètes.
Comment savoir si le capital mobilier de mon assurance est suffisant ?
Réalisez un inventaire des meubles, appareils électroménagers, équipements électroniques, vêtements, bijoux et autres objets importants présents dans le logement. Estimez leur valeur, conservez les justificatifs disponibles et comparez le total avec le capital mobilier déclaré. Vérifiez également les sous-plafonds applicables aux objets de valeur et aux dépendances, car un capital global suffisant ne garantit pas nécessairement une indemnisation adaptée pour chaque catégorie de biens.