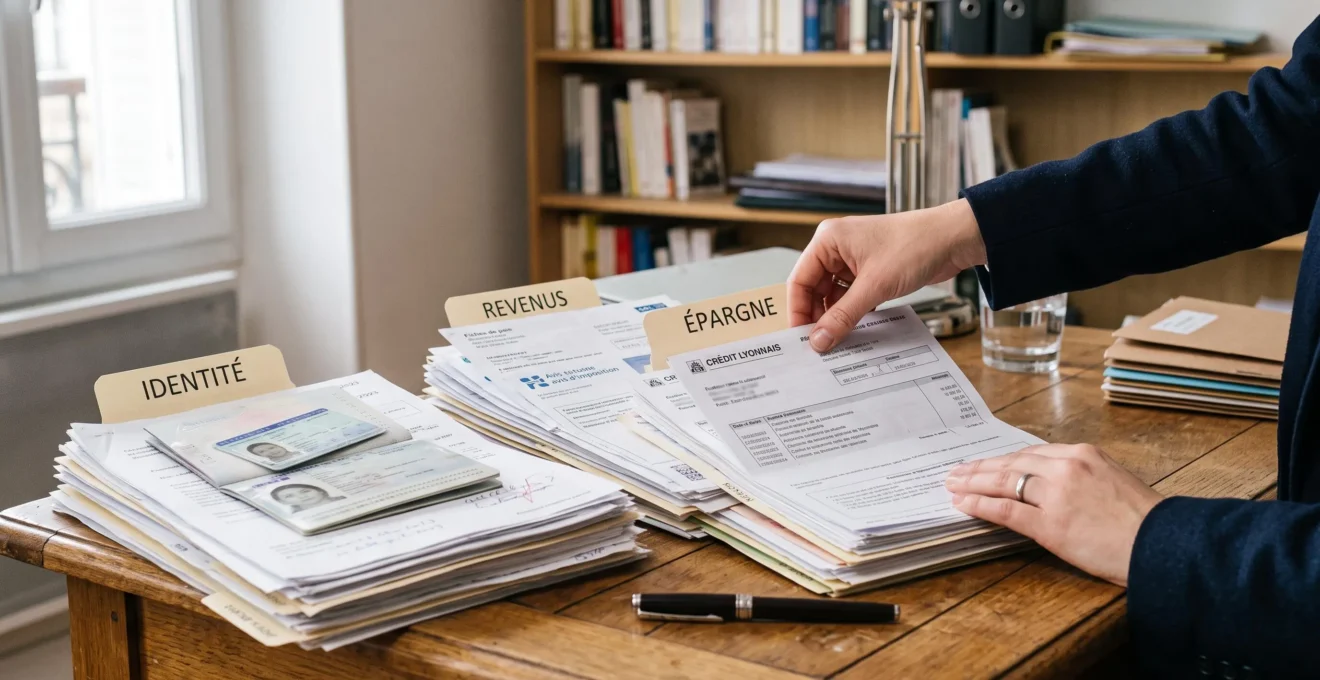
Obtenir un crédit immobilier ne dépend pas uniquement du montant de vos revenus ou de votre apport personnel. Avant de financer un achat, la banque cherche à comprendre votre situation financière, à vérifier vos déclarations et à apprécier votre capacité à rembourser les mensualités dans la durée. Un dossier emprunteur solide doit donc présenter une situation lisible, documentée et cohérente.
La préparation commence bien avant le dépôt officiel de la demande. Il faut réunir les justificatifs pertinents, vérifier les mouvements bancaires, identifier les engagements financiers existants et expliquer les éventuelles particularités de votre parcours professionnel ou patrimonial. Un revenu variable, une période de transition professionnelle ou un apport constitué récemment ne rendent pas automatiquement un financement impossible, mais peuvent nécessiter des explications complémentaires.
L’objectif est de permettre au conseiller bancaire et aux personnes chargées de l’analyse du crédit de comprendre rapidement votre profil, sans devoir multiplier les demandes de précisions. En France, cette démarche doit également tenir compte des règles d’octroi encadrées par le Haut Conseil de stabilité financière (HCSF). Voici comment construire un dossier qui facilite l’évaluation de votre solvabilité et limite les objections évitables.
Les fondamentaux d’un dossier emprunteur solide
- Présentez des informations cohérentes entre vos déclarations, vos justificatifs de revenus, vos relevés bancaires et votre situation patrimoniale.
- Organisez vos documents par catégories et vérifiez leur actualité avant de transmettre votre demande de financement.
- Anticipez les points sensibles : crédits en cours, incidents bancaires, revenus variables, origine de l’apport et stabilité professionnelle.
- Pourquoi un dossier cohérent peut-il compter davantage qu’un revenu exceptionnel ?
- Comment organiser vos documents pour accélérer l’étude de votre demande de prêt ?
- Épargne, stabilité ou revenus : quel point valoriser en premier dans votre dossier ?
- Quelles contradictions peuvent fragiliser un dossier pourtant bien préparé ?
- Combien de temps stabiliser vos comptes avant une demande de prêt immobilier ?
- Quels comportements financiers éviter dans les mois précédant une demande de prêt ?
- Comment analyser votre propre profil avant de solliciter une banque ?
- Quels éléments de votre profil emprunteur influencent réellement une décision de financement ?
Pourquoi un dossier cohérent peut-il compter davantage qu’un revenu exceptionnel ?
Un dossier cohérent peut être plus rassurant pour une banque qu’un dossier affichant des revenus exceptionnellement élevés, mais difficiles à justifier ou irréguliers. L’établissement prêteur doit pouvoir vérifier les ressources annoncées, comprendre leur origine et apprécier leur régularité. La fiabilité des informations facilite ainsi l’évaluation du risque de remboursement, même si elle ne garantit pas l’obtention du crédit.
Lorsqu’un analyste étudie une demande de financement, il ne se contente pas d’additionner les revenus figurant sur les déclarations de l’emprunteur. Il rapproche différentes informations : bulletins de salaire, avis d’imposition, relevés bancaires, charges récurrentes, dettes et épargne disponible. L’objectif est de vérifier que les ressources présentées correspondent à la réalité financière du candidat.
Un salarié en CDI dont les revenus sont réguliers dispose généralement de justificatifs permettant de documenter assez facilement sa situation. À l’inverse, un travailleur indépendant peut percevoir des revenus importants, mais variables selon les périodes d’activité. Dans ce cas, les documents comptables et fiscaux permettent de mieux comprendre la continuité de son activité et la nature de ses ressources.
Les méthodes d’appréciation peuvent également varier selon le statut professionnel. Un salarié en CDD, un professionnel libéral ou un entrepreneur ne présentent pas nécessairement les mêmes éléments pour démontrer la pérennité de leurs revenus. Il est donc préférable de documenter les ressources réellement disponibles plutôt que de mettre uniquement en avant leur montant maximal.
Il faut également distinguer deux dimensions de l’analyse. La première concerne la capacité financière : revenus, charges, taux d’effort et reste à vivre. La seconde concerne la qualité des informations et la lisibilité du comportement financier. Une demande peut présenter une capacité de remboursement théorique satisfaisante tout en soulevant des interrogations si les relevés bancaires contredisent les déclarations.
En France, l’ABE Infoservice rappelle que le prêteur s’appuie notamment sur les revenus, l’épargne, les biens, les dépenses régulières, les dettes et les autres engagements pour évaluer la solvabilité. Cette approche explique pourquoi la cohérence documentaire constitue un élément important de la préparation.
Un revenu élevé reste un atout lorsqu’il est suffisamment documenté et compatible avec les engagements financiers existants. La meilleure présentation consiste donc à démontrer la solidité de votre situation dans son ensemble, sans masquer les variations ou les particularités qui méritent une explication.
Comment organiser vos documents pour accélérer l’étude de votre demande de prêt ?
Pour faciliter l’étude d’une demande de prêt immobilier, classez vos justificatifs par catégories et transmettez des documents récents, lisibles et cohérents. L’analyste doit pouvoir retrouver rapidement les informations relatives à votre identité, vos revenus, vos charges, votre patrimoine et votre épargne. Cette organisation ne garantit pas une décision plus rapide, mais limite les recherches et les demandes de pièces complémentaires évitables.
Un dossier bien structuré doit permettre de comprendre votre situation sans avoir à parcourir des dizaines de fichiers désordonnés. Il est préférable de créer un répertoire principal contenant des sous-dossiers clairement identifiés.
- Identité et situation personnelle : pièces d’identité, justificatif de domicile et documents relatifs à votre situation familiale lorsque cela est nécessaire.
- Revenus et activité professionnelle : bulletins de salaire, contrat de travail si demandé, avis d’imposition, justificatifs de pensions ou documents professionnels pour les indépendants.
- Charges et engagements : tableaux d’amortissement des crédits en cours, justificatifs de loyers et éléments permettant d’identifier les charges régulières.
- Patrimoine : documents relatifs aux biens immobiliers détenus, aux éventuels revenus locatifs et aux autres actifs pertinents.
- Épargne et apport : relevés des comptes concernés, justificatifs des placements mobilisables et documents établissant l’origine des fonds.
Pour un premier rendez-vous, l’ABE Infoservice cite notamment les derniers bulletins de salaire, l’avis d’imposition et, lorsqu’il existe, le compromis de vente. Cette sélection constitue un point de départ indicatif et non une liste exhaustive applicable à tous les emprunteurs.
Les pièces complémentaires dépendent du profil. Un indépendant pourra notamment préparer ses bilans comptables et ses documents fiscaux. Une personne ayant reçu une donation pourra réunir les justificatifs correspondants. Un acquéreur qui détient déjà un bien immobilier pourra documenter les revenus locatifs et les crédits associés.
Le nom des fichiers doit faciliter leur identification. Par exemple, « Avis-imposition-2025.pdf » ou « Tableau-amortissement-credit-auto.pdf » sont plus explicites que des intitulés génériques comme « document 1 » ou « scan final ». Il est également préférable de transmettre des fichiers complets plutôt que des captures partielles difficilement exploitables.
Avant l’envoi, vérifiez les dates, les adresses, les montants et les informations personnelles. Une ancienne adresse sur un justificatif, un montant de crédit différent entre deux documents ou un relevé incomplet peuvent susciter des questions. Si une modification récente de situation explique un écart, préparez une explication accompagnée du justificatif adapté.
Enfin, distinguez les documents indispensables à l’analyse de ceux qui apportent un éclairage complémentaire. Un dossier volumineux n’est pas nécessairement un dossier pertinent : chaque pièce doit contribuer à vérifier une information ou à expliquer un élément particulier de votre situation.
La qualité du classement facilite le travail de l’établissement prêteur, mais elle doit s’accompagner d’une présentation stratégique des éléments les plus favorables de votre profil.
Épargne, stabilité ou revenus : quel point valoriser en premier dans votre dossier ?
Le premier élément à valoriser dépend de la principale force et de la principale fragilité de votre profil. Un apport important peut rassurer lorsque les revenus sont variables, tandis qu’une stabilité professionnelle démontrable peut compenser une épargne plus limitée. En revanche, des revenus élevés ne suffisent pas à neutraliser automatiquement des charges importantes ou une gestion bancaire irrégulière.
La présentation du dossier doit donc être adaptée à votre situation réelle. Il ne s’agit pas de privilégier systématiquement l’apport, les revenus ou la stabilité professionnelle, mais de montrer comment ces éléments se complètent pour soutenir votre capacité de remboursement.
Quelques situations permettent de comprendre cette logique :
- Apport important et revenus variables : valorisez l’origine de votre épargne, son ancienneté et la documentation de vos ressources professionnelles. L’apport améliore la structure du financement, mais ne remplace pas la démonstration d’une capacité de remboursement durable.
- Revenus élevés et charges importantes : présentez clairement les engagements existants et le budget restant après leur prise en compte. L’enjeu est de démontrer que les mensualités du futur crédit restent compatibles avec votre situation.
- Stabilité professionnelle et épargne limitée : expliquez la régularité des revenus et présentez votre budget avec précision. Une capacité d’épargne modeste peut s’interpréter différemment selon les charges du foyer et les caractéristiques du projet.
L’épargne mérite une attention particulière. Un capital disponible à un instant donné ne raconte pas toute l’histoire financière de l’emprunteur. Des mouvements réguliers vers un livret ou un compte d’épargne peuvent également illustrer une capacité à organiser son budget et à dégager une somme chaque mois.
À l’inverse, un solde élevé apparu récemment peut nécessiter une justification. La banque peut chercher à comprendre s’il provient d’une épargne constituée progressivement, d’une donation, d’une vente, d’une prime ou d’un transfert entre comptes. La traçabilité de l’apport est donc aussi importante que son montant.
La première page du dossier peut synthétiser les principaux atouts : situation professionnelle, revenus documentés, apport disponible, engagements financiers et caractéristiques du projet. Cette présentation donne un fil conducteur à l’analyse, à condition de ne jamais dissimuler les éléments moins favorables.
Il est également utile de rapprocher l’apport de l’ensemble du coût de l’opération. Le prix du bien n’est pas nécessairement le seul montant à financer : les frais liés à l’acquisition et les éventuels travaux doivent être intégrés au budget prévisionnel selon la nature du projet.
Enfin, la hiérarchie des atouts doit rester proportionnée. Un apport conséquent ne compense pas systématiquement des revenus insuffisants, et une situation professionnelle stable ne garantit pas un financement si le reste à vivre devient trop faible.
Une présentation équilibrée rend votre situation plus compréhensible et prépare l’analyse des éventuelles zones d’incertitude qui pourraient fragiliser le dossier.
Quelles contradictions peuvent fragiliser un dossier pourtant bien préparé ?
Les contradictions les plus sensibles sont celles qui empêchent de vérifier la réalité des revenus, l’origine de l’apport ou le montant des engagements financiers. Un décalage entre les déclarations et les relevés bancaires, une dette oubliée ou un versement important non justifié peut entraîner des demandes de précisions. L’enjeu consiste à identifier ces écarts avant le dépôt et à préparer des explications documentées.
Un dossier peut sembler complet tout en présentant des incohérences difficiles à interpréter. Les difficultés ne viennent pas nécessairement d’une situation financière défavorable, mais parfois d’un manque d’explications ou de justificatifs.
Les principales contradictions à rechercher sont les suivantes :
- Revenus déclarés et mouvements bancaires : les montants annoncés ne correspondent pas aux versements observés, notamment lorsque plusieurs sources de revenus existent.
- Apport personnel : une somme importante apparaît récemment sur le compte sans document permettant d’en identifier l’origine.
- Dettes et crédits : des mensualités sont visibles sur les relevés alors qu’elles n’ont pas été intégrées dans la présentation des charges.
- Situation professionnelle : le dossier présente un revenu régulier alors qu’un changement de contrat ou d’activité est déjà intervenu.
- Projet immobilier : le budget annoncé ne correspond pas aux ressources mobilisables ou aux engagements financiers existants.
La vérification croisée ne se limite pas aux documents transmis volontairement. En France, les établissements consultent systématiquement le Fichier national des incidents de remboursement des crédits aux particuliers (FICP) avant l’octroi d’un nouveau crédit. Ce fichier, géré par la Banque de France, recense certains incidents caractérisés de remboursement et les situations de surendettement selon les règles applicables.
Une inscription au FICP constitue un élément défavorable dans l’évaluation de la solvabilité, mais ne représente pas une interdiction légale absolue de souscrire un nouveau crédit. Il faut donc distinguer une difficulté de paiement ponctuelle d’une situation répondant effectivement aux conditions d’inscription.
Si vous avez connaissance d’un incident ou d’une information incorrecte, il est préférable de vérifier votre situation auprès des organismes compétents avant de solliciter un financement. La Banque de France précise les conditions de consultation et de rectification des informations du FICP.
La meilleure méthode consiste à adopter le regard d’un analyste : pour chaque document, demandez-vous quelle information il confirme, avec quelle autre pièce elle peut être comparée et quelle question un écart pourrait soulever.
Une contradiction expliquée et justifiée n’a pas nécessairement les mêmes conséquences qu’une information manquante ou dissimulée. La transparence documentaire reste donc préférable à toute tentative de présenter une situation artificiellement simplifiée.
Combien de temps stabiliser vos comptes avant une demande de prêt immobilier ?
Il n’existe pas de durée universelle pendant laquelle un emprunteur devrait stabiliser ses comptes avant de demander un prêt immobilier. Les établissements examinent un historique bancaire dont l’étendue et l’interprétation peuvent varier selon le dossier. La régularité des revenus, les incidents récents, les mouvements inhabituels et les changements professionnels influencent les questions susceptibles d’être posées.
Il est fréquent de préparer ses comptes plusieurs mois avant une demande de financement, mais annoncer une période fixe comme une garantie d’acceptation serait trompeur. La banque ne se limite pas nécessairement à observer les dernières opérations : elle peut demander des explications sur des mouvements antérieurs lorsqu’ils sont pertinents pour comprendre la situation financière.
Plusieurs facteurs peuvent modifier la lecture des relevés :
- Des revenus fixes : des versements réguliers et facilement identifiables facilitent la compréhension des ressources.
- Des revenus variables : les commissions, primes, honoraires ou recettes professionnelles peuvent nécessiter une lecture plus approfondie.
- Des découverts ponctuels : leur fréquence, leur montant et leur régularisation peuvent conduire à des questions sur l’équilibre budgétaire.
- Un apport récent : un versement important peut nécessiter une justification de son origine et de sa disponibilité.
- Un changement professionnel : une période d’essai, une transition ou une évolution de rémunération peut modifier l’appréciation de la stabilité des ressources.
La préparation ne consiste donc pas à rendre artificiellement les relevés parfaits pendant une période donnée. Elle consiste à comprendre les mouvements qui caractérisent votre situation et à éviter de nouveaux déséquilibres financiers avant la demande.
Pour examiner vos comptes, observez les dépenses récurrentes, les mensualités de crédit, les prélèvements importants, les transferts entre comptes et les éventuels incidents. Distinguez les opérations exceptionnelles des charges habituelles. Un virement entre deux comptes personnels, par exemple, ne doit pas être confondu avec un nouveau revenu.
Il faut également conserver les justificatifs des opérations inhabituelles. Une prime exceptionnelle, une vente de véhicule, un remboursement familial ou une donation peuvent expliquer un mouvement important. Un document adapté permet de replacer l’opération dans son contexte.
L’ABE Infoservice rappelle que l’évaluation de solvabilité repose sur une analyse globale des revenus, de l’épargne, des biens, des dépenses régulières et des dettes. Cette approche confirme qu’un relevé bancaire ne doit pas être interprété isolément.
La stabilité financière se démontre par la cohérence des opérations et leur compatibilité avec votre budget, et non par le respect mécanique d’un nombre de mois identique pour tous les profils.
Quels comportements financiers éviter dans les mois précédant une demande de prêt ?
Dans les mois qui précèdent une demande de crédit immobilier, évitez les découverts répétés, les nouveaux crédits à la consommation non indispensables, les mouvements financiers inexpliqués et les engagements qui réduisent votre capacité de remboursement. Ces comportements peuvent compliquer l’analyse de votre budget. Ils ne conduisent toutefois pas tous automatiquement à un refus : leur nature, leur fréquence et leur justification doivent être examinées.
La gestion du compte courant constitue un indicateur utile pour comprendre comment un emprunteur organise ses dépenses. Des découverts fréquents peuvent signaler un budget sous tension, particulièrement lorsque les revenus sont réguliers mais que le compte reste débiteur avant chaque versement de salaire.
Les nouveaux crédits à la consommation méritent également une attention particulière. Un financement automobile, un crédit renouvelable ou un prêt personnel ajoute des mensualités aux engagements déjà existants. Même lorsque le montant emprunté paraît limité, son remboursement peut modifier le calcul du taux d’effort et le budget disponible.
Certains comportements sont particulièrement susceptibles de soulever des questions :
- Multiplier les achats financés à crédit sans nécessité réelle.
- Utiliser régulièrement le découvert autorisé pour couvrir les dépenses courantes.
- Effectuer des virements importants sans conserver de justificatifs.
- Ouvrir plusieurs comptes récemment sans pouvoir expliquer leur utilisation.
- Accumuler des paiements différés ou des engagements financiers mal intégrés dans son budget.
Il faut cependant éviter les conclusions excessives. Une dépense exceptionnelle, un découvert isolé rapidement régularisé ou un mouvement entre comptes personnels ne signifie pas automatiquement que votre dossier est compromis. L’important est de pouvoir expliquer les circonstances et de démontrer que la situation ne traduit pas un déséquilibre budgétaire durable.
Les crédits existants doivent être pris en compte dans votre préparation. Un remboursement anticipé ou un rachat de crédit peut éventuellement modifier les mensualités retenues dans l’analyse, mais l’opération doit être étudiée selon son coût, son calendrier et ses conditions. Il est préférable de comparer les effets sur le budget global avant d’engager une démarche.
Un remboursement anticipé ne doit pas non plus conduire à mobiliser toute votre épargne disponible. La conservation d’une réserve financière peut rester importante pour faire face aux dépenses imprévues après l’acquisition.
Le bon réflexe consiste à privilégier une gestion régulière et transparente, plutôt qu’à chercher à modifier ponctuellement l’apparence de vos comptes avant leur examen.
Une fois ces habitudes examinées, il devient possible de mesurer objectivement votre situation et de déterminer si certains points doivent être corrigés avant de consulter un établissement prêteur.
À retenir avant d’évaluer votre profil
- La capacité de remboursement doit être appréciée en tenant compte des charges, des crédits existants et du reste à vivre, pas uniquement des revenus.
- Les incidents bancaires et les informations enregistrées dans les fichiers officiels doivent être vérifiés lorsqu’un doute existe.
- Les points faibles structurels, comme une situation professionnelle récente ou un apport insuffisant, doivent être distingués des difficultés ponctuelles qui peuvent être expliquées ou régularisées.
Comment analyser votre propre profil avant de solliciter une banque ?
Pour analyser votre profil avant de solliciter une banque, commencez par établir un état précis de vos revenus, de vos charges, de vos crédits, de votre épargne et de votre historique bancaire. Calculez ensuite votre taux d’effort prévisionnel et examinez les éventuels incidents ou incohérences. Cet auto-diagnostic permet d’identifier les points forts, les risques et les éléments qui nécessitent une préparation supplémentaire.
La première étape consiste à établir un budget mensuel réaliste. Il faut distinguer les ressources régulières des revenus exceptionnels, puis recenser les dépenses fixes et les engagements financiers. Cette distinction évite de surestimer les sommes réellement disponibles pour rembourser un crédit immobilier.
La deuxième étape consiste à intégrer les mensualités de vos crédits existants et les charges liées à votre situation personnelle. Les pensions versées, les loyers conservés après l’acquisition ou les autres engagements réguliers peuvent influencer la lecture de votre capacité financière.
Vous pouvez ensuite calculer un taux d’effort prévisionnel en rapprochant les charges de crédit retenues des revenus pris en compte. Ce calcul personnel donne un premier repère, mais il ne remplace pas l’analyse réalisée par l’établissement prêteur, qui doit appliquer ses propres modalités de calcul et les règles réglementaires pertinentes.
Il est également nécessaire de vérifier les informations officielles disponibles. En France, la consultation du FICP permet de connaître les éventuelles inscriptions relatives aux incidents de remboursement des crédits et aux situations de surendettement. Si une information paraît erronée, les modalités de vérification et de rectification doivent être examinées auprès de la Banque de France et des organismes concernés.
Il faut enfin distinguer les difficultés qui peuvent être corrigées rapidement de celles qui nécessitent une période d’amélioration plus longue. Une dépense exceptionnelle mal documentée peut être expliquée par un justificatif. En revanche, une activité professionnelle récente, des revenus structurellement insuffisants ou un apport encore trop faible peuvent imposer de revoir le calendrier du projet.
Votre checklist pour réaliser un auto-diagnostic financier
- Recensez toutes vos ressources en distinguant les revenus réguliers, variables et exceptionnels : livrable, un tableau des revenus mensuels avec leurs justificatifs.
- Listez vos dépenses fixes, vos mensualités de crédit et vos autres engagements : livrable, un inventaire complet des charges récurrentes.
- Faites le point sur votre patrimoine, votre épargne disponible et l’origine de votre apport : livrable, un état patrimonial accompagné des justificatifs utiles.
- Examinez vos relevés bancaires et vérifiez les éventuelles informations relatives à votre situation dans les fichiers officiels : livrable, une liste des anomalies ou mouvements à expliquer.
- Évaluez la compatibilité de votre projet avec votre budget et identifiez les points à améliorer : livrable, une synthèse de votre capacité de financement et des éventuelles actions correctives.
Cette analyse doit rester honnête et suffisamment détaillée pour faire apparaître les éventuelles difficultés. Un auto-diagnostic qui ignore les dépenses variables ou les dettes personnelles donne une image artificiellement favorable du profil et risque de créer des écarts lors de l’étude bancaire.
Cette préparation permet de solliciter une banque avec une vision plus précise de votre capacité financière et de votre marge de progression. Il reste à comprendre comment l’établissement combine ces différents critères pour prendre sa décision.
Quels éléments de votre profil emprunteur influencent réellement une décision de financement ?
La décision de financement repose sur une appréciation globale de votre solvabilité et de votre capacité à rembourser le prêt pendant toute sa durée. Les revenus, les charges, le reste à vivre, l’apport personnel, la stabilité professionnelle et l’historique bancaire sont des éléments importants. Leur poids dépend toutefois du projet, du montant demandé, de la durée du crédit et des caractéristiques de l’emprunteur.
Le premier critère à examiner est la capacité d’endettement. La banque doit vérifier que les mensualités envisagées restent compatibles avec les revenus et les engagements financiers du foyer. En France, le cadre défini par le HCSF prévoit notamment un taux d’effort maximal de principe de 35 %, assurance emprunteur et charges de crédit immobilier prises en compte selon les modalités réglementaires.
35 %
Taux d’effort maximal de principe prévu par le HCSF pour les crédits immobiliers concernés. Ce seuil s’inscrit dans un cadre réglementaire comprenant des possibilités de flexibilité pour les établissements prêteurs. Il ne constitue ni une garantie d’acceptation ni un droit individuel à obtenir un crédit à ce niveau d’endettement.
Référence : mesure du HCSF sur les conditions d’octroi des crédits immobiliers.
Le taux d’effort ne suffit cependant pas à apprécier la situation. Le reste à vivre permet de comprendre ce qu’il reste au foyer après les dépenses et les remboursements retenus dans l’analyse. Deux emprunteurs présentant un taux d’effort comparable peuvent avoir des situations très différentes selon la composition du ménage, les dépenses courantes et les autres engagements.
L’apport personnel constitue un autre élément important. Il permet de réduire la somme empruntée et peut contribuer au financement des frais liés à l’acquisition. Sa disponibilité, son origine et la capacité de l’emprunteur à conserver une réserve après l’opération peuvent également être examinées.
La stabilité professionnelle contribue à apprécier la continuité des ressources. Un CDI, une activité indépendante ancienne ou des revenus issus d’une profession libérale ne sont pas évalués de manière identique. La banque doit tenir compte des justificatifs disponibles et de la régularité des ressources, sans assimiler automatiquement un statut particulier à une garantie de remboursement.
L’historique bancaire complète cette analyse. Les incidents de paiement, les découverts répétés et les crédits en cours peuvent modifier la perception du risque. En France, le FICP intervient dans ce contexte comme un outil de vérification des incidents caractérisés, sans remplacer l’examen global de la solvabilité.
La durée du financement et son coût doivent également être cohérents avec votre situation. Dans le cadre réglementaire français, la maturité des crédits immobiliers concernés est généralement limitée à 25 ans, sous réserve des possibilités de différé prévues par les décisions du HCSF.
L’assurance emprunteur mérite une anticipation particulière. Elle intervient dans le coût global du financement et dans les conditions de couverture du risque. L’âge, la situation professionnelle et les caractéristiques du dossier peuvent influencer les conditions proposées par les assureurs. Cela ne signifie pas qu’un antécédent de santé entraîne systématiquement un refus de crédit.
En France, le choix d’une assurance externe est possible sous réserve de présenter un niveau de garantie équivalent à celui exigé par l’établissement prêteur. Les possibilités de délégation et de substitution peuvent donc être examinées dès la préparation du projet, en comparant les garanties réellement demandées et celles des contrats envisagés.
La meilleure préparation consiste à présenter une situation financière transparente, à anticiper les éventuelles objections et à ajuster le projet si les conditions de remboursement ne sont pas suffisamment confortables. Avant de déposer votre demande, faites le point sur les justificatifs disponibles et échangez avec un professionnel du financement lorsque certains éléments nécessitent une analyse particulière.
Quels documents fournir pour constituer un dossier de prêt immobilier ?
Les documents généralement demandés concernent l’identité, la situation familiale, les revenus, les charges, les crédits en cours, le patrimoine et l’épargne. Les bulletins de salaire, l’avis d’imposition et le compromis de vente lorsqu’il existe constituent des pièces utiles pour préparer un premier rendez-vous. Les indépendants et les personnes disposant de revenus spécifiques peuvent devoir fournir des justificatifs complémentaires. La liste exacte dépend de l’établissement et du profil de l’emprunteur.
Peut-on obtenir un crédit immobilier avec des revenus variables ?
Oui, des revenus variables ne rendent pas automatiquement un financement impossible. La banque doit toutefois pouvoir apprécier leur régularité, leur origine et leur pérennité. Un indépendant, un salarié rémunéré en partie à la commission ou un professionnel libéral peut préparer des justificatifs fiscaux et comptables adaptés à sa situation. L’analyse dépend notamment de l’ancienneté de l’activité, des ressources documentées et des engagements financiers existants.
Un apport personnel important garantit-il l’obtention du prêt immobilier ?
Non. Un apport important réduit le montant à emprunter et peut améliorer la structure financière de l’opération, mais il ne garantit pas l’accord de la banque. L’établissement doit également vérifier les revenus, les charges, la capacité de remboursement et la cohérence du projet. L’origine des fonds doit par ailleurs pouvoir être justifiée.
Combien de relevés bancaires faut-il préparer pour une demande de crédit immobilier ?
Il n’existe pas de nombre universel applicable à toutes les banques et à tous les profils. L’établissement précise les relevés nécessaires selon sa procédure et les caractéristiques de la demande. Il est préférable de fournir des documents complets, récents et correspondant aux comptes utilisés pour percevoir les revenus et régler les charges. Des mouvements inhabituels peuvent également justifier la transmission de pièces complémentaires.
Une inscription au FICP empêche-t-elle systématiquement d’obtenir un prêt immobilier ?
Non. Une inscription au FICP constitue un élément défavorable dans l’évaluation de la solvabilité, mais elle ne correspond pas à une interdiction légale absolue de souscrire un nouveau crédit. Les établissements consultent ce fichier avant l’octroi d’un crédit et apprécient la situation globale de l’emprunteur. En cas d’information erronée ou d’incident régularisé, il convient de vérifier les conditions de rectification ou de radiation auprès de la Banque de France.