Une assurance habitation adaptée ne se choisit pas en fonction du nombre maximal de garanties affichées, mais de la nature du logement, du statut de son occupant et des biens réellement exposés. Un locataire, un propriétaire occupant et un bailleur n’ont ni les mêmes obligations ni les mêmes besoins. Souscrire une formule trop limitée peut laisser des dommages importants à sa charge ; payer pour des options sans rapport avec sa situation augmente inutilement la cotisation.
La comparaison doit donc porter sur plusieurs éléments : les risques couverts, les exclusions, les plafonds d’indemnisation, les franchises et les conditions d’application des garanties. La première étape consiste à identifier les protections indispensables, puis à vérifier les caractéristiques déclarées du logement. Il faut également anticiper la date de prise d’effet et contrôler la validité du contrat dans le temps.
En France, les obligations diffèrent notamment selon que le logement est loué ou détenu en copropriété. Les règles présentées ci-dessous s’appuient sur le droit français : elles ne doivent pas être transposées automatiquement à la Belgique, à la Suisse, au Luxembourg ou aux autres pays francophones, dont les réglementations peuvent être différentes.
Les essentiels pour choisir son assurance habitation
- Adaptez les garanties à votre statut : locataire, propriétaire occupant ou propriétaire non occupant.
- Comparez les cotisations, les franchises, les exclusions et les plafonds plutôt que le seul prix annuel.
- Déclarez précisément le logement et vérifiez la date d’effet ainsi que la continuité de couverture.
- Pourquoi votre statut d’occupation change-t-il les garanties à privilégier ?
- Comment préparer les informations de votre logement avant de demander un devis ?
- Franchise basse ou cotisation réduite : quelle formule convient à votre budget ?
- Quelles informations mal déclarées peuvent compliquer l’indemnisation d’un sinistre ?
- Quand faire démarrer l’assurance habitation avant une remise des clés ?
- Assurance habitation ou autre couverture : laquelle intervient pour un dommage à un tiers ?
- Que risque un locataire si son assurance habitation n’est plus valable ?
- Dans quels cas une assurance propriétaire non occupant protège-t-elle réellement votre bien ?
Pourquoi votre statut d’occupation change-t-il les garanties à privilégier ?
Votre statut d’occupation détermine les garanties à privilégier parce que vous ne supportez pas les mêmes responsabilités selon que vous louez, habitez ou mettez un logement en location. En France, le locataire doit couvrir au minimum les risques locatifs, tandis que le propriétaire occupant d’un logement individuel hors copropriété n’est pas soumis à la même obligation générale. Le copropriétaire, lui, doit disposer d’une responsabilité civile.
Pour un locataire, la garantie minimale couvre les dommages causés au logement par un incendie, une explosion ou un dégât des eaux. Elle ne protège cependant ni son mobilier ni les voisins lorsque le sinistre se propage à d’autres logements. Une assurance multirisques habitation peut compléter cette protection avec des garanties portant notamment sur les biens personnels, le vol et la responsabilité civile envers les tiers, selon les conditions du contrat.
La responsabilité civile locative répond à un objectif précis : couvrir les dommages dont le locataire est responsable envers le propriétaire. Elle ne doit pas être confondue avec une couverture générale de tous les dommages causés à des tiers. Il faut donc vérifier les garanties effectivement souscrites, leurs plafonds et leurs exclusions.
Le propriétaire occupant doit raisonner différemment. Il cherche à protéger ses biens personnels, ses aménagements et, selon les garanties choisies, le bâtiment lui-même. En copropriété, il doit également respecter l’obligation d’assurance de responsabilité civile prévue par l’article 9-1 de la loi du 10 juillet 1965. Cette obligation ne signifie pas qu’une assurance multirisques habitation complète est systématiquement imposée.
Le propriétaire bailleur doit, de son côté, considérer les périodes d’inoccupation, sa responsabilité et les risques liés à la location. Une assurance propriétaire non occupant peut répondre à ces besoins. La couverture doit toutefois être vérifiée garantie par garantie : le simple intitulé PNO ne garantit pas que toutes les situations soient couvertes.
Avant de demander des devis, établissez une grille de diagnostic :
- Statut d’occupation : locataire, propriétaire occupant ou bailleur.
- Nature du bien : appartement, maison individuelle ou logement en copropriété.
- Biens à protéger : mobilier, équipements, aménagements et bâtiment.
- Risques du logement : dégâts des eaux, incendie, vol et dommages aux voisins.
- Obligations applicables : bail, règlement de copropriété et exigences particulières.
3 risques locatifs minimaux
En France, l’assurance minimale du locataire couvre l’incendie, l’explosion et le dégât des eaux. Elle ne constitue pas une protection complète du mobilier ni des dommages causés aux voisins lorsque le sinistre se propage.
D’après la fiche officielle sur l’obligation d’assurance des locataires publiée par Service Public.
Les références juridiques françaises permettent de distinguer les obligations du locataire de celles du copropriétaire. La fiche officielle sur l’obligation d’assurance des locataires détaille les risques locatifs minimaux et les garanties complémentaires. Pour les copropriétaires, l’article 9-1 de la loi du 10 juillet 1965 impose une assurance de responsabilité civile, sans rendre toutes les garanties facultatives obligatoires.
Une fois les besoins définis, la comparaison des offres devient plus pertinente. Encore faut-il transmettre les mêmes informations à chaque assureur : une différence dans la surface, l’usage ou le nombre de pièces peut fausser les devis et compliquer la gestion d’un sinistre.
Comment préparer les informations de votre logement avant de demander un devis ?
Pour obtenir des devis d’assurance habitation comparables, préparez une description exacte du logement, de son occupation et des biens à assurer. Les assureurs peuvent notamment demander l’adresse, la superficie, le nombre de pièces, le type de logement, l’année de construction, les dépendances et les équipements de sécurité. Ces informations servent à évaluer le risque et à déterminer les garanties et la cotisation proposées.
La surface et le nombre de pièces méritent une attention particulière. Une estimation approximative peut entraîner une différence entre le risque déclaré et la réalité du logement. Il est donc préférable de vérifier ces éléments à partir de documents fiables, comme les diagnostics techniques, les plans disponibles ou l’acte de propriété, plutôt que de se fier uniquement à une estimation personnelle.
Le nombre de pièces doit également être renseigné selon les critères demandés par l’assureur. Une pièce de vie, une chambre, une dépendance ou une pièce aménagée à usage professionnel ne sont pas nécessairement traitées de la même manière dans tous les formulaires. En cas de doute, demandez une précision à l’assureur et conservez sa réponse écrite.
Les équipements de sécurité et les mesures de prévention doivent aussi être décrits honnêtement. L’assureur peut demander des informations sur les serrures, les dispositifs de sécurité ou les autres caractéristiques du logement. Un détecteur de fumée, par exemple, constitue un élément important de prévention, mais sa présence ne garantit pas automatiquement une réduction de cotisation. Les éventuelles conséquences tarifaires dépendent des critères appliqués par chaque compagnie.
La valeur des biens mobiliers est un autre élément à préparer. Sous-évaluer son mobilier peut conduire à une couverture insuffisante ; le surestimer peut faire payer une protection disproportionnée. Un inventaire des principaux équipements, meubles et objets de valeur permet de fournir une estimation cohérente et de repérer les biens qui nécessitent éventuellement une garantie spécifique.
Certaines situations exigent une vigilance supplémentaire : colocation, sous-location, résidence secondaire, activité professionnelle exercée à domicile, piscine ou dépendances. Elles peuvent modifier l’évaluation du risque ou nécessiter des garanties particulières. Ne partez pas du principe qu’une formule standard couvre automatiquement ces configurations.
Pour éviter les écarts entre les devis, transmettez à chaque assureur le même ensemble d’informations et conservez les réponses reçues. La fiche de souscription de Service Public précise notamment les caractéristiques susceptibles d’être demandées, ainsi que l’obligation de communiquer des informations exactes.
Préparer un dossier de souscription vérifiable
- Relever l’adresse et le type de logement : conserver une fiche descriptive du bien.
- Vérifier la superficie et le nombre de pièces : réunir les diagnostics ou documents immobiliers utiles.
- Inventorier les biens à assurer : établir une liste des principaux meubles et équipements avec leur valeur estimée.
- Décrire les équipements de sécurité et les dépendances : dresser un relevé des installations présentes.
- Identifier les usages particuliers : consigner la colocation, la sous-location, la résidence secondaire ou l’activité professionnelle éventuelle.
Après avoir fiabilisé les informations, il devient possible d’évaluer le coût réel des garanties. Le montant de la cotisation ne suffit pas : la franchise détermine également la somme qui restera à votre charge lorsqu’un sinistre survient.
Franchise basse ou cotisation réduite : quelle formule convient à votre budget ?
Une franchise basse convient davantage à un assuré qui souhaite limiter sa dépense lors d’un sinistre, tandis qu’une franchise élevée peut être acceptable pour une personne disposant d’une réserve financière suffisante. Le bon choix dépend de votre capacité à absorber un reste à charge, des risques du logement et de l’écart de cotisation proposé par l’assureur. Il n’existe pas de montant universel adapté à tous les contrats.
La franchise correspond à la part de l’indemnisation qui reste à la charge de l’assuré lorsque la garantie intervient. Son fonctionnement varie selon les contrats. En règle générale, une franchise plus élevée peut être associée à une cotisation plus faible, mais cette relation n’est pas systématique et les barèmes diffèrent d’un assureur à l’autre.
Comparer deux offres uniquement sur leur prix annuel constitue donc une erreur. Une formule moins chère peut entraîner une dépense nettement plus importante si un sinistre survient. À l’inverse, payer davantage chaque année pour une franchise réduite peut ne pas être pertinent lorsque le risque est faible et que l’assuré peut supporter une dépense ponctuelle.
Pour arbitrer, examinez le coût annuel total en tenant compte de la cotisation et des franchises susceptibles de s’appliquer. Il s’agit d’une méthode de comparaison, pas d’une prévision certaine des sinistres futurs. Elle permet néanmoins de mesurer les conséquences financières des différentes options.
Il faut aussi distinguer les formes de franchises :
- Franchise absolue : une somme déterminée reste à la charge de l’assuré et est déduite de l’indemnisation selon les modalités contractuelles.
- Franchise relative : l’indemnisation dépend du dépassement d’un seuil prévu au contrat ; en dessous, aucune indemnité n’est versée, tandis qu’au-dessus, le fonctionnement peut différer d’une franchise absolue.
- Franchises spécifiques : certains événements, comme les dégâts des eaux, le vol ou les catastrophes naturelles, peuvent avoir leurs propres règles.
Une offre annoncée avec une franchise basse peut donc être moins avantageuse qu’elle n’y paraît si cette franchise ne concerne que certaines garanties. Lisez les conditions particulières et les tableaux de garanties pour vérifier les montants applicables à chaque sinistre, ainsi que les plafonds d’indemnisation et les exclusions associées.
| Situation | Franchise basse | Franchise élevée |
|---|---|---|
| Budget mensuel serré | Limite davantage le reste à charge en cas de sinistre, mais peut augmenter la cotisation. | Risque de dépense difficile à absorber après un sinistre. |
| Épargne disponible | Permet de réduire l’incertitude financière, avec une cotisation potentiellement supérieure. | Peut être envisagée si l’assuré peut assumer la franchise. |
| Logement exposé à des risques fréquents | Peut limiter le coût de plusieurs sinistres, selon les garanties. | Peut rendre la répétition des sinistres financièrement pénalisante. |
| Logement présentant peu de risques identifiés | Peut représenter un coût supplémentaire difficile à justifier. | Peut constituer un arbitrage cohérent si le reste à charge est supportable. |
Un arbitrage pertinent repose ainsi sur trois questions : quelle somme pouvez-vous payer immédiatement après un sinistre ? Quelle différence de cotisation existe entre les offres ? Les franchises concernent-elles toutes les garanties ou seulement certains événements ? Les réponses doivent être vérifiées dans les documents contractuels remis avant la signature.
Le prix et les franchises ne sont toutefois utiles que si le risque a été correctement déclaré. Une erreur concernant l’occupation, l’usage ou les caractéristiques du logement peut avoir des conséquences plus importantes qu’une différence de quelques euros sur la cotisation.
Quelles informations mal déclarées peuvent compliquer l’indemnisation d’un sinistre ?
Une déclaration inexacte peut compliquer l’indemnisation parce que l’assureur évalue le risque à partir des informations communiquées lors de la souscription et pendant la vie du contrat. En droit français, une fausse déclaration intentionnelle répondant aux conditions de l’article L113-8 du Code des assurances peut entraîner la nullité du contrat. Une omission sans mauvaise foi relève d’un régime différent, prévu par l’article L113-9.
Les erreurs ne concernent pas uniquement les caractéristiques matérielles du logement. Elles peuvent aussi porter sur son occupation réelle. Un assuré qui déclare occuper personnellement un appartement alors qu’il est loué à un tiers ne décrit pas nécessairement le risque de manière exacte. De même, une sous-location, une colocation ou une transformation de l’usage d’une pièce peuvent nécessiter une information complémentaire à l’assureur.
Les situations à examiner en priorité sont les suivantes :
- Le logement est déclaré comme résidence principale alors qu’il est utilisé comme résidence secondaire.
- Un changement de locataire ou de propriétaire n’a pas été signalé lorsque cette circonstance modifie le risque assuré.
- Une sous-location ou une colocation n’a pas été mentionnée.
- Une pièce est utilisée pour une activité professionnelle dont les caractéristiques peuvent modifier le risque.
- Une piscine, une dépendance ou un aménagement important n’a pas été déclaré alors qu’il entre dans les informations demandées par l’assureur.
Le Code des assurances impose notamment de répondre exactement aux questions posées par l’assureur. Son article L113-2 prévoit également la déclaration de certaines circonstances nouvelles qui aggravent les risques ou en créent de nouveaux et rendent les réponses précédentes inexactes ou caduques. Pour ces circonstances, le délai légal mentionné est de quinze jours à compter du moment où l’assuré en a connaissance. Ce délai ne doit pas être interprété comme une obligation universelle de déclarer toute modification, quelle que soit sa nature.
La différence entre déclaration intentionnellement fausse et omission de bonne foi est essentielle. Selon l’article L113-8, la nullité peut être prononcée lorsque la réticence ou la fausse déclaration intentionnelle modifie l’objet du risque ou en diminue l’appréciation par l’assureur. L’absence de lien entre l’information omise et le sinistre ne suffit pas nécessairement à écarter cette conséquence.
L’article L113-9 prévoit un autre mécanisme lorsque la mauvaise foi n’est pas établie. Si l’inexactitude est découverte avant un sinistre, l’assureur peut notamment proposer une augmentation de prime acceptée par l’assuré ou résilier le contrat selon les modalités légales. Si elle est découverte après un sinistre, une réduction proportionnelle de l’indemnité peut intervenir en fonction du rapport entre la prime payée et celle qui aurait été due si le risque avait été correctement déclaré.
15 jours
C’est le délai prévu par l’article L113-2 du Code des assurances français pour déclarer les circonstances nouvelles visées par ce texte. Il ne constitue pas un délai général applicable à toutes les modifications de situation.
Code des assurances, version consultée au 2 avril 2026.
La disposition du Code des assurances sur les déclarations du risque permet de distinguer ces deux régimes. Elle précise notamment les conséquences de la fausse déclaration intentionnelle et celles d’une omission dont la mauvaise foi n’est pas établie. La version de référence fournie est celle en vigueur au 2 avril 2026 ; une vérification de la version applicable à la date de publication reste nécessaire.
Il faut également distinguer les déclarations faites à la souscription de celles qui interviennent après un sinistre. La première catégorie concerne la description du risque assuré. La seconde porte sur la communication de l’événement à l’assureur et le respect des modalités contractuelles de déclaration. Les délais et les justificatifs nécessaires doivent être recherchés dans le contrat, sans supposer qu’ils sont identiques pour toutes les garanties.
Cette vérification doit intervenir à la souscription, mais aussi après un changement significatif de situation. Une fois les informations corrigées et le contrat validé, il reste à s’assurer que la protection commence au bon moment, particulièrement lors d’un déménagement ou d’une acquisition.
Quand faire démarrer l’assurance habitation avant une remise des clés ?
L’assurance habitation doit prendre effet suffisamment tôt pour éviter toute période sans couverture à partir de l’entrée dans les lieux ou du moment où les risques liés au logement sont transférés. Pour une location en France, le locataire doit être assuré dès son entrée dans le logement. Pour un achat, il faut anticiper la date de transfert des risques et vérifier les stipulations de l’acte de vente plutôt que de se fier uniquement à la date de remise matérielle des clés.
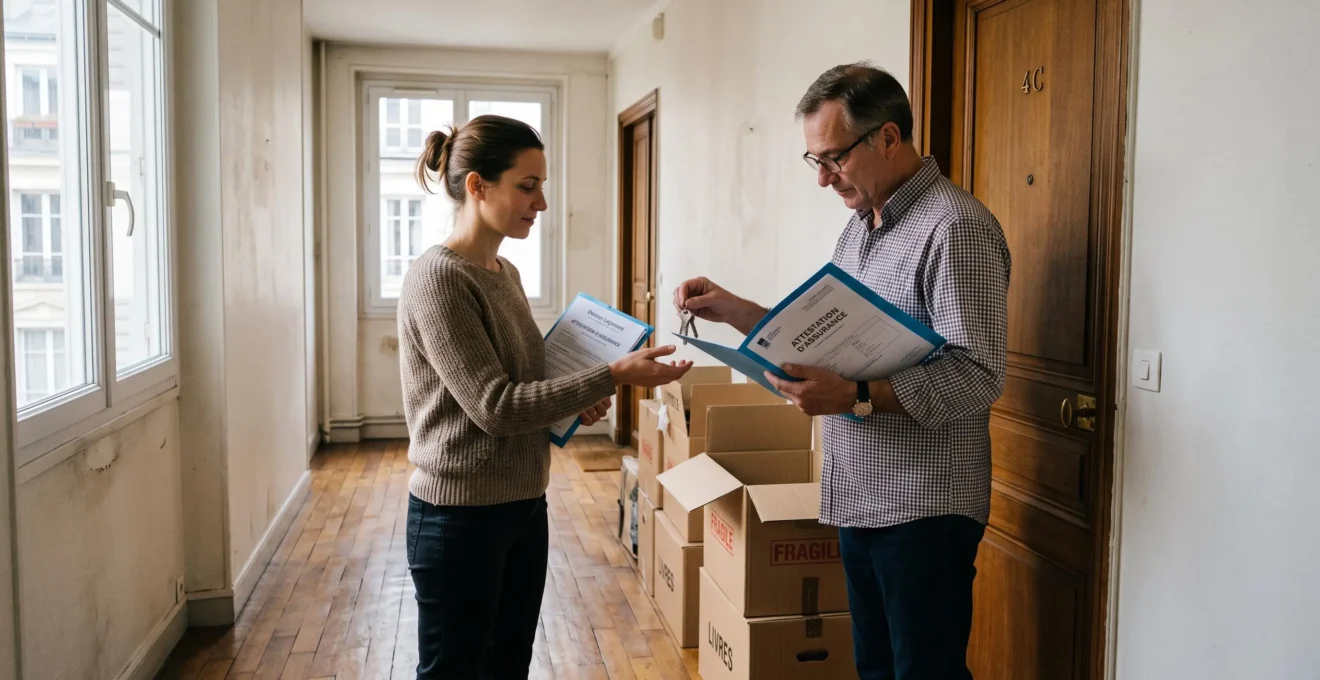
Dans le cadre d’une location, le propriétaire doit recevoir une attestation d’assurance au moment de la remise des clés. Le locataire doit ensuite pouvoir justifier de la couverture, notamment lorsqu’une attestation annuelle lui est demandée. Attendre le jour du déménagement pour contacter un assureur peut donc créer des difficultés administratives si le document n’est pas disponible à temps.
Lors d’une acquisition immobilière, la situation nécessite davantage de vérifications. La signature de l’acte authentique, la remise des clés et le transfert des risques sont des événements qui peuvent être rapprochés, mais dont les modalités dépendent des documents contractuels et des circonstances de la vente. Il est préférable de vérifier explicitement la date à laquelle les risques sont transférés et de communiquer cette information à l’assureur.
Une période de travaux avant l’occupation peut également compliquer le choix de la couverture. L’assurance dommages-ouvrage et la responsabilité civile de l’artisan peuvent intervenir pour certains dommages relevant de leur périmètre. Elles ne remplacent toutefois pas automatiquement l’assurance habitation du propriétaire lorsque celui-ci doit protéger son bien et sa responsabilité.
La bonne méthode consiste à coordonner trois dates :
- La date prévue de signature ou de remise des clés.
- La date de prise de possession effective et, pour un achat, celle du transfert des risques prévue dans les documents contractuels.
- La date de prise d’effet confirmée par l’assureur.
Une prise d’effet trop tardive peut laisser une période sans protection. À l’inverse, une prise d’effet anticipée et mal coordonnée avec un contrat existant peut entraîner une période de double couverture. Ce chevauchement n’est pas nécessairement problématique dans toutes les situations, mais il mérite d’être vérifié pour éviter de payer deux contrats sans nécessité.
L’attestation doit également être disponible au moment où elle est demandée. En France, la fiche administrative consacrée à la souscription indique que le logement doit être couvert dès le premier jour de l’emménagement et qu’une attestation est remise après la souscription.
Cette anticipation évite de découvrir au dernier moment qu’une attestation manque ou qu’une ancienne assurance a été résiliée trop tôt. Elle permet aussi de vérifier que les garanties choisies correspondent bien à la responsabilité qui commence à être assumée.
Assurance habitation ou autre couverture : laquelle intervient pour un dommage à un tiers ?
La couverture qui intervient pour un dommage causé à un tiers dépend de l’origine du dommage, de la personne responsable et du contrat concerné. La responsabilité civile de l’assurance habitation peut couvrir certains dommages causés par l’assuré et les personnes garanties par son contrat. Toutefois, une assurance professionnelle, scolaire ou une garantie spécifique peut être nécessaire selon le contexte et les exclusions applicables.
La première distinction consiste à identifier l’origine du dommage. Un occupant qui blesse accidentellement un visiteur, un enfant qui endommage le bien d’un voisin ou un animal qui provoque un accident ne relèvent pas nécessairement des mêmes dispositions contractuelles. Il faut vérifier qui est assuré, dans quelles circonstances la responsabilité est engagée et quelles exclusions sont prévues.
Le logement lui-même peut également être à l’origine d’un dommage. Une fuite d’eau provenant d’un appartement et détériorant le plafond du voisin constitue un exemple fréquent. Dans ce cas, plusieurs contrats peuvent être concernés : l’assurance du logement à l’origine du sinistre, celle du voisin victime et, selon les circonstances, les garanties relatives aux biens endommagés ou à la responsabilité du propriétaire ou de l’occupant.
Il est important de ne pas confondre l’indemnisation du dommage et la détermination de la responsabilité. L’assureur du voisin lésé peut intervenir dans les conditions prévues par son contrat. Il peut ensuite exercer un recours contre l’assureur de la personne responsable lorsque les conditions juridiques et contractuelles le permettent. Le recours subrogatoire désigne notamment la possibilité pour un assureur ayant indemnisé son assuré de récupérer certaines sommes auprès du responsable ou de son assureur.
Les situations suivantes permettent de mieux distinguer les couvertures à examiner :
| Situation | Couverture à examiner | Point de vigilance |
|---|---|---|
| Dommage causé par un occupant | Responsabilité civile vie privée du contrat habitation | Personnes effectivement couvertes et exclusions. |
| Dommage causé par un animal | Responsabilité civile et éventuelle garantie spécifique | Nature de l’animal et éventuelles obligations particulières. |
| Objet tombant sur un tiers | Responsabilité civile de la personne responsable | Circonstances de la chute et responsabilité établie. |
| Fuite d’eau endommageant un voisin | Garanties habitation et responsabilité civile selon l’origine du dommage | Origine de la fuite, qualité de responsable et procédures de recours. |
| Dommage dans le cadre professionnel | Assurance responsabilité civile professionnelle | La responsabilité civile vie privée peut exclure les activités professionnelles. |
La responsabilité civile habitation ne constitue pas une protection universelle. Les dommages causés dans le cadre d’une activité professionnelle peuvent être exclus. Certaines activités sportives présentant des risques particuliers peuvent nécessiter une couverture complémentaire. De même, la détention de certains animaux peut être soumise à des obligations spécifiques qui ne sont pas nécessairement satisfaites par un contrat habitation classique.
Avant de considérer votre couverture comme suffisante, vérifiez les personnes assurées, les activités garanties, les plafonds d’indemnisation et les exclusions. Une garantie portant le nom de responsabilité civile ne couvre pas automatiquement toutes les conséquences de chaque comportement ou événement.
La responsabilité envers les tiers est donc un critère essentiel du choix initial. Pour un locataire, elle doit être distinguée de la seule garantie des risques locatifs, qui ne couvre pas nécessairement les conséquences d’un sinistre sur les logements voisins. Le maintien de cette protection dans le temps est tout aussi important que sa souscription initiale.
Que risque un locataire si son assurance habitation n’est plus valable ?
Un locataire qui ne dispose plus d’une assurance habitation valable en France s’expose à deux conséquences principales : il peut être en situation de non-respect de son obligation contractuelle et rester personnellement exposé aux dommages dont il serait responsable. La résiliation du bail n’est toutefois pas automatique : elle dépend des clauses applicables et du respect de la procédure légale.
La première difficulté concerne le maintien de l’obligation d’assurance. Un locataire ne peut pas considérer qu’un ancien certificat suffit si le contrat a été résilié ou si le logement assuré n’est plus celui qu’il occupe. L’attestation doit correspondre à la bonne adresse et couvrir la période concernée.
La deuxième difficulté apparaît lorsqu’un sinistre survient. Sans garantie valable, le locataire peut devoir supporter personnellement les conséquences financières des dommages dont il est responsable. Un incendie, une explosion ou un dégât des eaux peuvent occasionner des coûts importants, notamment si les dommages touchent également le propriétaire ou les logements voisins.
Il faut distinguer trois situations qui n’ont pas les mêmes conséquences :
- Résiliation : le contrat prend fin selon les conditions et la procédure applicables. Les garanties ne doivent plus être considérées comme acquises après la date effective de résiliation.
- Suspension : la garantie peut être suspendue dans certaines conditions, notamment en cas de non-paiement des cotisations, sans que la situation soit nécessairement identique à une résiliation définitive.
- Modification des garanties : certaines garanties facultatives peuvent évoluer sans que cela signifie automatiquement que l’obligation minimale d’assurance est satisfaite ou non. Il faut examiner le contrat restant en vigueur.
En matière de cotisation impayée, l’article L113-3 du Code des assurances prévoit une procédure particulière. La suspension et la résiliation ne se confondent pas : leur calendrier dépend des formalités et délais légaux. Un simple retard de paiement ne permet donc pas de conclure, sans vérification, que le contrat est immédiatement annulé.
La législation française prévoit également une solution lorsque le locataire ne fournit pas son attestation. Le propriétaire peut, sous certaines conditions, souscrire une assurance couvrant les risques locatifs pour le compte du locataire et en répercuter le coût. Cette possibilité implique une procédure d’information préalable et ne signifie pas que toutes les garanties d’une multirisques habitation sont automatiquement incluses.
Si le bail contient une clause résolutoire, le défaut d’assurance peut aussi conduire à une procédure de résiliation. La fiche officielle de Service Public précise notamment qu’un commandement délivré par un commissaire de justice et un délai d’un mois doivent être respectés avant la saisine du tribunal dans le cadre de cette procédure. La résiliation ne doit donc pas être présentée comme une conséquence instantanée et systématique de l’absence d’attestation.
Pour éviter une interruption de couverture, vérifiez régulièrement :
- Le paiement des cotisations et l’absence de procédure de suspension ou de résiliation en cours.
- La validité de l’attestation d’assurance.
- La concordance entre l’adresse figurant au contrat et le logement réellement occupé.
- La date de transfert ou de souscription lors d’un déménagement.
- La présence effective des garanties minimales couvrant les risques locatifs.
Une assurance locative valable protège contre les conséquences financières de certains sinistres, mais elle ne répond pas nécessairement aux besoins d’un propriétaire qui met son logement à disposition d’un tiers. Pour ce dernier, la question devient celle de la protection du bien en présence ou en l’absence d’un occupant.
À retenir avant de choisir une assurance propriétaire non occupant
- La responsabilité civile du copropriétaire est obligatoire en France, mais cela ne rend pas toutes les garanties PNO obligatoires.
- Un logement vacant nécessite une attention particulière aux risques non détectés et aux clauses d’inhabitation.
- La couverture d’un logement loué et celle d’un logement vacant ne répondent pas exactement aux mêmes besoins.
Dans quels cas une assurance propriétaire non occupant protège-t-elle réellement votre bien ?
Une assurance propriétaire non occupant protège un bien lorsque son propriétaire ne l’occupe pas personnellement, notamment lorsqu’il est loué ou vacant. Elle peut couvrir la responsabilité civile du propriétaire et certains dommages affectant le logement, selon les garanties souscrites. Son intérêt dépend de la situation du bien, des protections déjà existantes et des exclusions du contrat, notamment pendant les périodes d’inhabitation.
Un propriétaire bailleur ne peut pas supposer que l’assurance du locataire protège intégralement son patrimoine immobilier. Le contrat du locataire répond à ses propres obligations et responsabilités. Il ne remplace pas nécessairement les garanties dont le propriétaire a besoin pour protéger le bâtiment, ses aménagements ou sa responsabilité vis-à-vis des voisins et de la copropriété.
La PNO peut ainsi apporter plusieurs types de protections, selon la formule retenue :
- Une couverture du logement pendant certaines périodes où aucun locataire ne l’occupe.
- Une responsabilité civile du propriétaire pour les dommages relevant de sa responsabilité.
- Des garanties relatives au bâtiment et aux équipements assurés.
- Des protections complémentaires liées aux risques locatifs ou aux dommages subis par le bien, selon les conditions contractuelles.
La distinction entre un bien loué et un bien vacant est fondamentale. Lorsqu’un locataire occupe le logement, la PNO doit être examinée en complément de son assurance, notamment pour les responsabilités du propriétaire et les situations non couvertes par le contrat du locataire. Lorsque le bien est vide, la priorité peut davantage porter sur les dommages au bâtiment et la continuité de la couverture pendant l’inoccupation.
Un logement vacant présente en effet des risques particuliers. Une fuite d’eau lente peut se prolonger avant d’être détectée. Une intrusion ou une dégradation peut également rester inaperçue plus longtemps qu’en présence d’un occupant régulier. Il faut donc examiner les clauses d’inhabitation, qui peuvent limiter certaines garanties après une durée d’inoccupation définie dans le contrat.
La durée exacte, les conditions de déclaration et les exclusions varient selon les assureurs. Il serait donc imprudent de supposer qu’une PNO couvre automatiquement tout logement vacant, quelle que soit la période pendant laquelle il reste inoccupé. Avant de souscrire, demandez précisément comment les garanties évoluent en cas d’absence prolongée de locataire et quelles mesures de prévention sont exigées.
En copropriété, il faut également distinguer l’assurance collective de l’immeuble de l’assurance individuelle du propriétaire. Le syndicat des copropriétaires doit disposer d’une assurance de responsabilité civile pour les risques dont il répond. Chaque copropriétaire doit aussi être assuré pour sa propre responsabilité civile, qu’il occupe ou non le logement. Cela ne signifie pas que l’assurance collective prend en charge toutes les parties privatives, tous les aménagements intérieurs ou tous les dommages subis par le propriétaire.
La PNO doit donc être construite en fonction des protections déjà présentes. Avant de souscrire, examinez le contrat de la copropriété, identifiez les parties du bien dont vous avez la responsabilité et vérifiez les garanties du locataire lorsqu’il y en a un. Cette comparaison évite de payer deux fois pour une protection similaire sans pour autant laisser des risques importants sans couverture.
Pour un logement vacant, accordez une attention particulière aux points suivants :
- La durée maximale d’inhabitation prévue par le contrat.
- Les conséquences d’une absence prolongée de locataire sur les garanties.
- Les conditions de couverture des dégâts des eaux, du vol et des dégradations.
- Les éventuelles obligations de prévention ou de surveillance.
- La couverture de la responsabilité civile du propriétaire.
Une PNO pertinente n’est donc pas nécessairement la formule qui affiche le plus grand nombre de garanties. C’est celle qui répond aux risques effectivement supportés par le propriétaire, sans doublonner inutilement les assurances déjà en place. La comparaison doit porter sur les conditions précises de chaque protection, et pas seulement sur l’intitulé commercial du contrat.
Avant de signer, demandez à l’assureur de confirmer par écrit les garanties qui s’appliquent pendant les périodes d’occupation et d’inoccupation, ainsi que les éventuelles exclusions. Cette vérification permet de choisir une protection cohérente avec la situation réelle du bien et d’éviter une cotisation consacrée à des garanties redondantes.
Une assurance habitation est-elle obligatoire pour un propriétaire occupant ?
En France, un propriétaire occupant d’un logement individuel hors copropriété n’est pas légalement tenu de souscrire une assurance habitation. En revanche, un copropriétaire occupant doit être assuré au minimum pour sa responsabilité civile. Même lorsqu’elle n’est pas obligatoire, une assurance habitation reste utile pour protéger le logement, les biens personnels et les responsabilités de l’occupant.
La garantie des risques locatifs suffit-elle pour protéger un locataire ?
Non. En France, la garantie minimale des risques locatifs couvre les dommages causés au logement par un incendie, une explosion ou un dégât des eaux. Elle ne protège pas les biens personnels du locataire et ne couvre pas les dommages causés aux voisins lorsque le sinistre se propage. Des garanties complémentaires peuvent donc être nécessaires selon la situation.
Peut-on modifier son assurance habitation après la souscription ?
Il est possible de demander une modification du contrat lorsque les besoins ou les caractéristiques du logement évoluent. Certaines circonstances nouvelles doivent être déclarées à l’assureur lorsqu’elles aggravent les risques ou en créent de nouveaux et rendent les réponses précédentes inexactes ou caduques. En France, l’article L113-2 du Code des assurances prévoit un délai de quinze jours pour les circonstances concernées. Il faut vérifier les conditions applicables à la modification envisagée.
Comment savoir si une franchise est trop élevée ?
Une franchise est trop élevée lorsque le montant restant à votre charge risque de déséquilibrer votre budget après un sinistre. Comparez les franchises de chaque garantie, la cotisation annuelle et votre capacité financière à absorber une dépense imprévue. Une franchise faible n’est pas toujours la meilleure solution si son coût supplémentaire est disproportionné par rapport à vos besoins.
Une assurance PNO est-elle obligatoire pour un propriétaire bailleur ?
En France, l’assurance PNO n’est pas systématiquement obligatoire en tant que contrat multirisques. Toutefois, le copropriétaire bailleur doit obligatoirement être assuré pour sa responsabilité civile, conformément à l’article 9-1 de la loi du 10 juillet 1965. Une PNO peut compléter cette protection, notamment pour couvrir certains risques du logement vacant ou les responsabilités du propriétaire. Les garanties exactes dépendent du contrat.