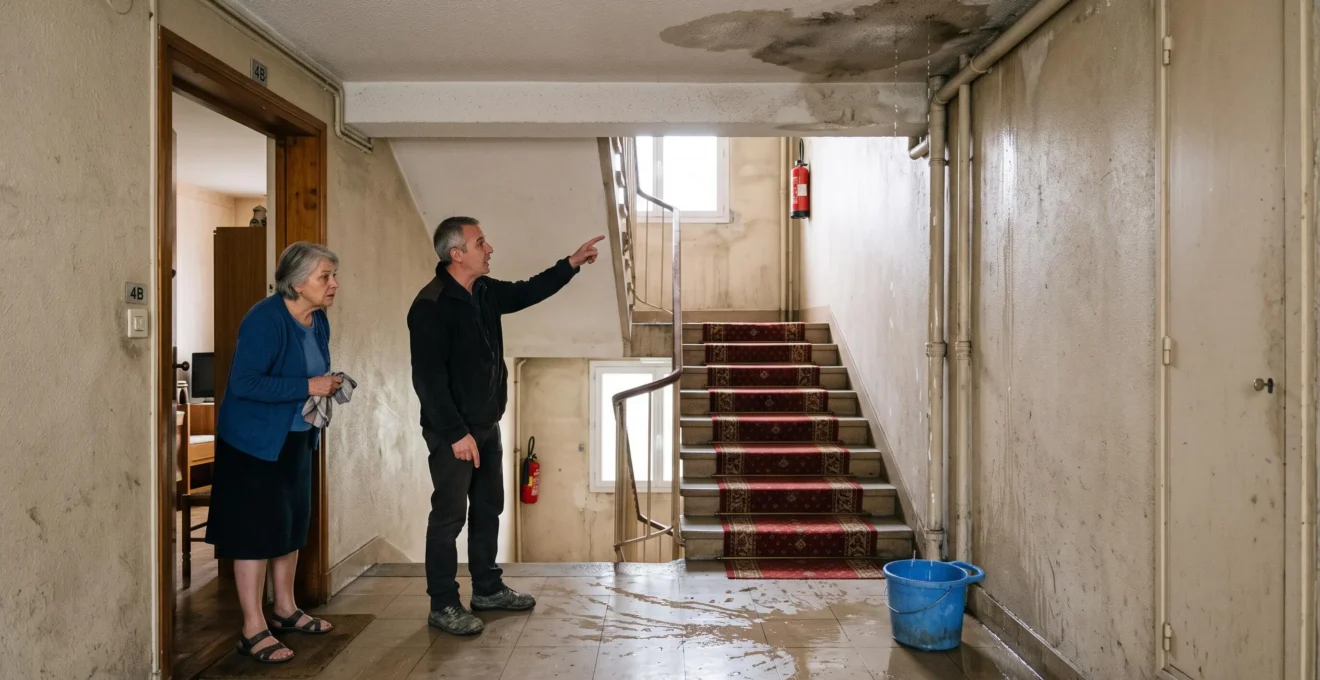
Un robinet laissé ouvert, un objet qui tombe d’un balcon ou une maladresse provoquant la chute d’un visiteur : un accident du quotidien peut occasionner des dommages importants à une autre personne. Lorsque votre responsabilité est engagée, vous pouvez être tenu de réparer les préjudices subis, même si vous n’aviez aucune intention de nuire.
La garantie responsabilité civile permet, dans les limites du contrat, de faire prendre en charge par votre assureur l’indemnisation des tiers. Elle peut concerner les dommages matériels, corporels et certains préjudices qui en découlent. Toutefois, son intervention dépend de l’origine de l’accident, des personnes assurées, des exclusions et des plafonds applicables.
La distinction est essentielle : être juridiquement responsable d’un dommage ne signifie pas automatiquement que son assurance le remboursera. Et posséder une assurance habitation ne garantit pas que toutes les situations de la vie privée soient couvertes.
Les explications juridiques qui suivent concernent principalement la France. Les règles de responsabilité civile et d’assurance peuvent être différentes en Belgique, en Suisse, au Luxembourg, au Québec et dans les autres territoires francophones.
Responsabilité civile : les points essentiels
- Un accident involontaire peut engager votre responsabilité et entraîner une obligation d’indemniser plusieurs victimes, selon les préjudices établis.
- Votre assurance peut indemniser les tiers si le sinistre relève effectivement des garanties souscrites, dans les limites et conditions contractuelles.
- Une déclaration rapide, des preuves conservées et une vérification régulière du contrat permettent de mieux sécuriser votre protection.
- Pourquoi un petit accident domestique peut-il engager des frais élevés envers un tiers ?
- Comment déclarer un dommage causé à un voisin sans omettre d’informations utiles ?
- Assurance habitation ou autre couverture : laquelle intervient pour un dommage à un tiers ?
- Quels dommages causés à autrui peuvent rester exclus de votre responsabilité civile ?
- Quand vérifier votre responsabilité civile après un changement dans le foyer ?
- Locataire ou propriétaire : qui répond d’un dommage lié à un équipement défectueux ?
- Assureur, propriétaire ou syndic : qui prévenir en premier après un dommage ?
- Quels risques locatifs devez-vous couvrir pendant toute la durée de votre bail ?
Pourquoi un petit accident domestique peut-il engager des frais élevés envers un tiers ?
Un incident domestique apparemment mineur peut entraîner des frais élevés parce que l’indemnisation dépend des conséquences réellement subies par les victimes, et non de la gravité du geste initial. Lorsqu’une responsabilité civile est établie, l’auteur du dommage peut devoir réparer plusieurs préjudices matériels ou corporels, parfois concernant plusieurs personnes.
En droit français, l’article 1240 du Code civil pose le principe de la réparation d’un dommage causé à autrui par une faute. La responsabilité peut également résulter d’autres fondements juridiques, notamment lorsqu’un dommage est causé par une chose dont une personne a la garde.
Le principe de réparation intégrale vise à replacer la victime, autant que possible, dans la situation où elle se serait trouvée sans le dommage. L’indemnisation ne correspond donc pas à une pénalité forfaitaire fixée selon la maladresse commise. Son montant dépend des préjudices démontrés et juridiquement indemnisables.
Plusieurs postes peuvent être pris en compte :
- Les dommages matériels : réparation ou remplacement de meubles, revêtements, équipements et autres biens endommagés, selon leur valeur et les règles d’évaluation applicables.
- Les dommages corporels : dépenses de santé, conséquences d’une incapacité, perte de revenus ou besoin d’assistance, lorsqu’ils résultent du sinistre.
- Les préjudices personnels : souffrances, atteinte à la qualité de vie ou préjudice moral, lorsqu’ils sont reconnus et justifiés.
- Les pertes économiques : privation d’usage d’un bien ou autres conséquences financières directement imputables au dommage.
Imaginons un scénario purement hypothétique : un robinet reste ouvert dans un appartement et l’eau traverse le plancher. Le plafond du voisin du dessous est endommagé, puis l’humidité atteint deux autres logements. Le sinistre initial est unique, mais chaque occupant peut subir des dommages distincts. Les frais de remise en état, de recherche de fuite et les éventuelles pertes d’usage doivent alors être examinés séparément.
Il ne serait pas justifié d’attribuer un coût moyen précis à cette situation sans données statistiques appropriées. En revanche, l’accumulation des préjudices explique pourquoi le montant total peut être sans commune mesure avec l’incident initial.
La distinction entre responsabilité et assurance est déterminante. L’obligation légale de réparer ne comporte pas, par principe, le même plafond que la garantie contractuelle. Un contrat peut prévoir des plafonds d’indemnisation, des franchises et des exclusions. La fiche Service Public sur la responsabilité civile de l’assurance habitation explique notamment quelles garanties peuvent intervenir pour indemniser les tiers.
Après avoir identifié les préjudices possibles, l’étape suivante consiste à déclarer les faits avec suffisamment de précision pour permettre leur examen par l’assureur.
Comment déclarer un dommage causé à un voisin sans omettre d’informations utiles ?
Pour déclarer un dommage causé à un voisin, informez rapidement votre assureur et présentez les circonstances de manière factuelle. Précisez la date, le lieu, les personnes concernées et les dégâts visibles, puis transmettez les justificatifs disponibles. L’objectif est de permettre l’instruction du sinistre sans dissimuler d’informations ni attribuer prématurément les responsabilités.
Une déclaration exploitable repose sur trois ensembles d’informations complémentaires.
- Décrire les faits : indiquer quand le sinistre a été découvert, où il s’est produit, quelle cause paraît possible et quelles mesures ont été prises pour limiter les dommages.
- Identifier les personnes et les biens : communiquer les coordonnées des voisins concernés, les logements touchés et la nature des dégâts constatés.
- Réunir les justificatifs : joindre les photographies, les témoignages disponibles, les devis éventuels, les factures et les documents relatifs à une intervention d’urgence.
La précision ne signifie pas qu’il faut déterminer soi-même l’origine technique définitive du sinistre. Une fuite peut sembler provenir d’un appareil alors qu’une expertise révèle une canalisation défectueuse. Il est donc préférable de distinguer les constatations certaines des hypothèses.
Concernant les délais, l’article L113-2 du Code des assurances prévoit, pour les sinistres relevant du régime général, que le délai contractuel de déclaration ne peut être inférieur à cinq jours ouvrés. Certains sinistres obéissent à des règles particulières. Pour un dégât des eaux, la déclaration doit être effectuée dans le délai indiqué par le contrat, en respectant ce minimum légal.
Un retard ne provoque pas nécessairement la perte de la garantie. Lorsqu’une déchéance pour déclaration tardive est prévue, son opposabilité est encadrée, notamment par l’obligation pour l’assureur de démontrer un préjudice causé par ce retard. Cela ne dispense pas de déclarer rapidement l’incident.
En cas de dégât des eaux, un constat amiable peut faciliter les échanges entre voisins et assureurs. Il reste facultatif et ne constitue pas, à lui seul, une décision définitive sur les responsabilités. La fiche Service Public sur la déclaration des dégâts des eaux précise les informations à fournir et le rôle de ce document.
Les cinq vérifications avant d’envoyer votre déclaration
- Noter la date, l’heure connue et le lieu du sinistre dans une chronologie écrite.
- Rédiger une description factuelle des circonstances et des mesures d’urgence dans un document daté.
- Rassembler les coordonnées des personnes touchées et établir la liste des biens visiblement endommagés.
- Conserver des photographies, justificatifs et documents d’intervention dans un dossier identifié.
- Transmettre la déclaration selon les modalités du contrat et conserver un accusé de réception ou une preuve d’envoi.
Deux attitudes sont à éviter : minimiser les dégâts en omettant volontairement des éléments importants, ou reconnaître spontanément une responsabilité juridique définitive avant l’examen des circonstances. Il est possible de reconnaître les faits constatés sans conclure soi-même à la répartition finale des responsabilités.
Une fois les faits transmis, la question centrale devient celle du contrat susceptible de prendre en charge les dommages déclarés.
Assurance habitation ou autre couverture : laquelle intervient pour un dommage à un tiers ?
Le contrat compétent dépend principalement de la nature du dommage, de l’activité à son origine et de la qualité de la personne responsable. La responsabilité civile vie privée couvre certaines situations quotidiennes, tandis que les dommages liés au logement, à un véhicule ou à une activité professionnelle peuvent relever de garanties distinctes.
Une assurance multirisque habitation peut réunir plusieurs protections, sans que leurs périmètres soient identiques. Il faut notamment distinguer la responsabilité civile vie privée, la responsabilité civile de l’occupant et les garanties de dommages aux biens.
Le tableau suivant présente les grandes distinctions utiles pour orienter la recherche de couverture.
| Situation | Garantie à examiner | Point de vigilance |
|---|---|---|
| Une personne blesse involontairement un tiers dans la vie quotidienne | Responsabilité civile vie privée | Vérifier les personnes assurées et les exclusions. |
| Un dégât des eaux provenant du logement loué atteint un voisin | Responsabilité civile de l’occupant ou recours des voisins et des tiers | La couverture minimale des risques locatifs ne suffit pas nécessairement. |
| Un équipement appartenant au bailleur provoque un dommage | Responsabilité civile du propriétaire ou assurance propriétaire non occupant | Identifier la cause du dysfonctionnement et la responsabilité applicable. |
| Un véhicule motorisé provoque un accident de circulation | Assurance automobile appropriée | La responsabilité civile vie privée ne remplace pas l’assurance obligatoire du véhicule. |
| Un dommage survient dans une activité professionnelle | Responsabilité civile professionnelle adaptée | L’exercice de l’activité à domicile ne la transforme pas en activité privée. |
La responsabilité civile familiale désigne généralement une protection couvrant certaines personnes du foyer. Selon le contrat, elle peut inclure le conjoint, les enfants ou d’autres personnes répondant aux critères contractuels. La simple présence d’une personne à votre domicile ne garantit toutefois pas qu’elle possède la qualité d’assuré.
Lorsque plusieurs contrats sont susceptibles de couvrir un même dommage, il faut les identifier et informer les assureurs concernés. Les règles de cumul d’assurances, les clauses applicables et, dans certaines situations, les conventions entre assureurs peuvent influencer la gestion du dossier. Elles ne permettent pas de présumer qu’une compagnie interviendra toujours en premier.
Une distinction mérite une attention particulière : l’assurance de responsabilité civile indemnise les tiers, tandis qu’une garantie dommages aux biens protège les biens couverts par le contrat. Ainsi, un meuble appartenant à l’assuré et endommagé par son propre accident ne relève pas, en principe, de sa responsabilité civile.
Les dommages entre personnes considérées comme assurées au titre d’un même contrat, ceux concernant les biens loués ou confiés, et ceux issus d’activités particulières nécessitent un examen spécifique. Selon les circonstances, une autre garantie peut intervenir ou aucune prise en charge ne peut être acquise.
Même lorsque le bon contrat semble identifié, il reste nécessaire de vérifier les exclusions susceptibles de limiter ou d’empêcher son intervention.
Quels dommages causés à autrui peuvent rester exclus de votre responsabilité civile ?
Certains dommages causés à autrui peuvent rester à votre charge lorsque leur origine ou leurs circonstances correspondent à une exclusion légale ou contractuelle. Les dommages intentionnels, les accidents relevant d’une assurance spécifique et certaines activités non couvertes constituent des situations à examiner particulièrement. Une négligence, même importante, n’est cependant pas automatiquement exclue.
Les exclusions ne sont pas identiques dans tous les contrats. Il faut distinguer celles prévues par la loi des limitations propres à chaque police d’assurance.
Parmi les situations nécessitant une attention particulière figurent :
- Les dommages résultant d’une faute intentionnelle ou dolosive de l’assuré.
- Les dommages liés à une activité professionnelle non couverte par le contrat privé.
- Les accidents impliquant un véhicule terrestre à moteur soumis à une assurance spécifique.
- Les dommages causés dans certaines pratiques sportives ou activités à risque lorsqu’une exclusion applicable est prévue.
- Les dommages concernant certains animaux ou leur utilisation dans une activité particulière, selon les garanties souscrites.
- Les dommages entre assurés ou portant sur certains biens confiés, dans les conditions définies par le contrat.
En France, l’article L113-1 du Code des assurances encadre les exclusions. Il prévoit notamment que les exclusions contractuelles doivent être formelles et limitées. Il exclut également la garantie des dommages provenant d’une faute intentionnelle ou dolosive de l’assuré.
Le texte applicable peut être consulté dans les articles L113-1 et L113-2 du Code des assurances sur Légifrance.
La distinction entre négligence grave et faute intentionnelle est importante. Oublier de fermer un robinet n’implique pas la volonté de provoquer un dégât des eaux. En revanche, une personne qui agit volontairement dans des circonstances particulières peut se trouver confrontée à une analyse juridique différente. La qualification dépend des faits et ne se déduit pas seulement de l’ampleur des dégâts.
Une faute qualifiée d’inexcusable dans un autre contexte juridique ne constitue pas, à elle seule, une catégorie générale d’exclusion automatique de toutes les assurances responsabilité civile vie privée.
Pour repérer une limitation de garantie, il est utile de lire conjointement les conditions générales et particulières, puis de relever les définitions des personnes assurées, des activités couvertes, des exclusions, des franchises et des plafonds. Une clause doit être appréciée dans le contexte du contrat et du droit applicable, non à partir d’un intitulé isolé.
En cas de refus de garantie, demandez à l’assureur une explication écrite précisant la clause ou la disposition juridique invoquée et son application aux faits. Si le désaccord persiste, les voies de réclamation, de médiation ou de recours juridictionnel peuvent être examinées selon la situation.
Une exclusion d’assurance n’efface pas la responsabilité de l’auteur du dommage. Si celui-ci reste juridiquement tenu d’indemniser la victime, il peut devoir supporter personnellement tout ou partie des sommes dues lorsque l’assurance n’intervient pas.
Les exclusions sont parfois découvertes trop tard, après un accident. Les changements de composition du foyer constituent donc une occasion importante de vérifier préventivement les garanties.
Quand vérifier votre responsabilité civile après un changement dans le foyer ?
Il est conseillé de vérifier votre responsabilité civile dès qu’un événement modifie les personnes vivant dans votre foyer, les activités exercées ou les risques présents au domicile. Un mariage, une naissance, une colocation, un déménagement ou l’accueil d’un proche peuvent modifier le périmètre assuré et nécessiter une déclaration ou une adaptation du contrat.
La notion de foyer assuré dépend des définitions prévues par la police d’assurance. Elle ne se confond pas nécessairement avec le foyer fiscal ou avec la liste de toutes les personnes occupant occasionnellement un logement.
Les événements suivants justifient particulièrement une vérification :
- Mariage ou pacs : vérifier le rattachement du conjoint ou partenaire et l’éventuel cumul de contrats.
- Naissance ou adoption : contrôler les dispositions relatives aux enfants et aux personnes dont l’assuré peut être civilement responsable.
- Enfant devenu majeur : vérifier son maintien éventuel dans les garanties, notamment s’il étudie ou réside ailleurs.
- Garde alternée : examiner les personnes couvertes et les conditions applicables aux différents lieux de résidence.
- Colocation : contrôler si chaque occupant bénéficie d’une protection personnelle adaptée.
- Accueil d’un ascendant dépendant : vérifier si cette personne répond à la définition contractuelle d’un assuré.
- Déménagement : mettre à jour le logement et les risques déclarés.
- Acquisition d’un animal ou d’un équipement particulier : contrôler l’existence de restrictions ou de garanties spécifiques.
Le passage à la majorité ne met pas systématiquement fin à toute couverture. Certains contrats peuvent maintenir la protection d’un enfant majeur sous conditions, tandis que d’autres appliquent des critères différents. Une confirmation écrite de l’assureur permet de clarifier la situation.
L’article L113-2 du Code des assurances impose de déclarer certaines circonstances nouvelles qui aggravent le risque ou en créent de nouveaux et rendent inexactes ou caduques les réponses précédemment apportées à l’assureur. Pour les situations entrant dans ce cadre, le texte prévoit un délai de quinze jours après leur connaissance. Ce délai ne s’applique pas indistinctement à chaque événement familial.
Trois questions permettent de réaliser un premier diagnostic :
- Qui est précisément considéré comme assuré dans les conditions particulières et générales ?
- Quelles activités et quels dommages sont effectivement couverts ?
- Quels plafonds, franchises et exclusions pourraient limiter une indemnisation ?
Pour chaque réponse incertaine, l’objectif est d’obtenir une précision écrite avant la survenue d’un sinistre. Il peut également être pertinent de comparer les besoins actuels du foyer aux garanties souscrites plusieurs années auparavant.
Cette vérification devient particulièrement utile lorsque le logement comporte des équipements dont l’usage, l’entretien ou la propriété peuvent créer des responsabilités différentes.
Locataire ou propriétaire : qui répond d’un dommage lié à un équipement défectueux ?
La responsabilité d’un dommage causé par un équipement défectueux dépend principalement de l’origine du dysfonctionnement et des obligations de chaque personne. Le locataire peut répondre d’un défaut d’utilisation ou d’entretien lui incombant. Le propriétaire peut être concerné lorsqu’un équipement présente une vétusté, un défaut structurel ou un problème relevant de ses obligations.
En France, l’article 6 de la loi du 6 juillet 1989 encadre notamment les obligations du bailleur concernant la décence du logement, son entretien et les réparations autres que locatives nécessaires à son maintien en état.
Le locataire doit, de son côté, respecter ses obligations d’usage et d’entretien courant, dans les limites prévues par les textes et son bail. L’attribution d’une responsabilité ne peut donc reposer uniquement sur le fait qu’il occupe le logement au moment de l’accident.
Les situations suivantes illustrent les distinctions à examiner.
| Situation | Responsabilité du locataire à examiner | Responsabilité du propriétaire ou de la copropriété à examiner |
|---|---|---|
| Chaudière présentant une panne | Entretien courant exigible et conditions d’utilisation | Vétusté, défaut relevant du bailleur ou réparation non locative |
| Canalisation encastrée défaillante | Éventuelle intervention ou dégradation imputable au locataire | Défaut structurel, vétusté ou élément relevant de la copropriété |
| Appareil installé par le locataire | Installation, utilisation et entretien de l’appareil | Défaut éventuel d’une installation préexistante relevant du bailleur |
| Équipement collectif en copropriété | Usage éventuellement inapproprié | Entretien et gestion de l’équipement commun selon les responsabilités applicables |
Il faut également prendre en compte la possibilité de responsabilités partagées. Par exemple, une chaudière peut présenter un vieillissement important tout en ayant fait l’objet d’un entretien insuffisant. Il convient alors de déterminer quels manquements ont effectivement contribué au dommage, plutôt que d’attribuer automatiquement toute la responsabilité à une seule partie.
Lorsqu’un voisin subit un préjudice, cette distinction demeure essentielle : la victime est extérieure au logement, mais la cause du sinistre peut résulter d’obligations contractuelles ou légales pesant sur ses occupants et propriétaires.
Les assurances susceptibles d’intervenir comprennent notamment les garanties de responsabilité civile du locataire et celles du propriétaire non occupant, selon la situation et les contrats. L’assurance d’une partie ne remplace pas nécessairement celle de l’autre.
En cas d’absence d’assurance, la responsabilité juridique éventuelle demeure. La personne responsable peut alors devoir indemniser personnellement les préjudices qui ne sont pas pris en charge par une autre garantie applicable.
Pour faciliter l’analyse, les rapports d’entretien, les échanges écrits relatifs aux dysfonctionnements et les justificatifs des réparations peuvent aider à reconstituer l’historique de l’équipement.
Cette recherche des responsabilités doit cependant avancer parallèlement aux démarches de déclaration, car les délais de l’assurance continuent de courir même si l’origine technique n’est pas encore déterminée.
Assureur, propriétaire ou syndic : qui prévenir en premier après un dommage ?
Après un dommage, commencez par sécuriser les lieux et limiter son aggravation, puis prévenez rapidement votre assureur. Informez également le propriétaire lorsqu’un logement loué ou un équipement relevant de ses obligations est concerné, et le syndic lorsque les parties communes peuvent être touchées. Il ne faut pas attendre l’identification définitive du responsable pour effectuer les déclarations nécessaires.
L’ordre pratique dépend de la nature du sinistre et de son emplacement. Dans une copropriété, il faut notamment distinguer les dommages provenant d’une partie privative de ceux susceptibles de concerner un élément commun.
Un raisonnement simple consiste à se poser la question suivante : où le dommage semble-t-il avoir pris naissance ?
- Dans le logement privatif : informer son assureur et, pour un locataire, le bailleur lorsque la situation le concerne.
- Dans une partie commune : signaler rapidement la situation au syndic, tout en informant son propre assureur si le logement ou les biens assurés sont affectés.
- Dans un équipement relevant potentiellement du propriétaire : prévenir le bailleur afin qu’il puisse organiser les démarches qui lui incombent.
- Dans une zone d’origine encore inconnue : transmettre les faits connus aux interlocuteurs concernés sans attendre les conclusions d’une recherche technique.
Cette organisation évite de confondre deux fonctions différentes : signaler un événement à une personne capable d’intervenir et déclarer officiellement un sinistre à l’assureur. Informer le syndic ne remplace pas nécessairement la déclaration exigée par son contrat personnel.
Chaque interlocuteur doit recevoir des informations cohérentes : identité du déclarant, adresse du logement, date de découverte, description des dégâts, coordonnées des tiers concernés et justificatifs disponibles. La référence de contrat doit être communiquée à l’assureur compétent.
Une attention particulière doit être portée aux recherches de fuite et aux réparations urgentes. Les modalités d’organisation peuvent varier selon que la zone concernée est privative ou commune et selon les assurances applicables. Les justificatifs des interventions doivent être conservés.
Pour éviter les déclarations contradictoires, les informations nouvelles peuvent être transmises comme des compléments datés. Si une première hypothèse sur l’origine du dommage est infirmée, il convient de préciser cette évolution plutôt que de modifier silencieusement le récit initial.
Les assureurs peuvent ensuite examiner les responsabilités et organiser les recours éventuels. Les mécanismes de gestion entre compagnies n’impliquent pas que l’occupant doive déterminer lui-même la répartition définitive des coûts avant de signaler le sinistre.
Cette organisation est d’autant plus efficace que les assurances utiles sont maintenues pendant toute la période d’occupation du logement, notamment lorsqu’il s’agit d’une location.
À retenir avant de vérifier votre couverture locative
- La garantie obligatoire du locataire et la responsabilité civile envers les voisins ne répondent pas exactement aux mêmes besoins.
- Une attestation d’assurance prouve l’existence d’un contrat, mais ne suffit pas à connaître toutes ses garanties et exclusions.
- Une modification de bail ou de situation personnelle justifie un contrôle de la couverture afin d’éviter une interruption ou une protection inadaptée.
Quels risques locatifs devez-vous couvrir pendant toute la durée de votre bail ?
En France, le locataire d’un logement soumis à un bail d’habitation doit être assuré au minimum contre les risques locatifs, notamment l’incendie, l’explosion et le dégât des eaux. Cette obligation dure pendant la location. Pour protéger également les voisins et les tiers, il faut vérifier les garanties complémentaires du contrat, car la couverture minimale obligatoire ne suffit pas nécessairement.
La distinction entre les protections est fondamentale. La garantie des risques locatifs couvre, dans les conditions prévues, la responsabilité du locataire envers le propriétaire pour certains dommages subis par le logement loué.
Elle ne garantit pas automatiquement les dommages causés à des voisins lorsque le sinistre se propage au-delà du logement. Une garantie recours des voisins et des tiers permet de couvrir ce type de responsabilité, selon ses conditions. Elle est facultative au regard de l’obligation légale minimale.
Ces distinctions sont précisées par la fiche Service Public sur l’obligation d’assurance du locataire.
Le locataire doit fournir une attestation d’assurance lors de la remise des clés. Le bailleur peut ensuite demander une nouvelle attestation chaque année. Il reste donc utile de vérifier que le contrat est effectivement en vigueur et qu’il correspond toujours à la situation du logement.
Le défaut d’assurance peut entraîner des conséquences importantes. Selon la procédure légalement applicable, le bailleur peut engager une démarche de résiliation du bail ou souscrire une assurance pour le compte du locataire avec les modalités de remboursement prévues. La résiliation n’est pas automatique dès le premier défaut d’attestation.
Lorsque le bail comporte une clause résolutoire, la procédure comprend notamment un commandement de justifier de l’assurance et un délai légal permettant la régularisation.
Il faut également distinguer les situations des propriétaires. Un propriétaire occupant n’est pas soumis, dans tous les cas, à la même obligation d’assurance qu’un locataire. Des obligations particulières existent notamment en copropriété. Un propriétaire non occupant peut, pour sa part, avoir besoin d’une couverture adaptée à sa responsabilité et aux risques liés à son bien. Les garanties contre les loyers impayés ou les dégradations locatives répondent à d’autres objectifs et ne constituent pas des risques locatifs obligatoires du locataire.
La continuité de couverture mérite une vérification à plusieurs étapes :
- À l’entrée dans les lieux, pour confirmer la prise d’effet de la garantie.
- Lors de travaux ou de l’installation d’équipements particuliers, pour identifier de nouveaux risques.
- En cas de sous-location autorisée ou de modification de l’occupation, pour vérifier les obligations et les personnes assurées.
- Lorsqu’un nouveau membre rejoint le foyer, pour contrôler son éventuelle couverture.
- Lors du préavis et de la restitution du logement, pour éviter une résiliation anticipée alors que des risques subsistent.
Une interruption d’assurance ne signifie pas que tout dommage entraînera automatiquement une indemnisation à votre charge. Il faut encore examiner l’existence d’une responsabilité, le préjudice subi et les autres garanties éventuellement applicables. Toutefois, si votre responsabilité est établie et qu’aucune couverture n’intervient, votre patrimoine personnel peut être exposé.
Pour sécuriser votre situation, relisez votre attestation et les conditions de votre assurance habitation, vérifiez la présence des garanties responsabilité civile vie privée et recours des voisins et des tiers, puis demandez à l’assureur une confirmation écrite des points qui restent incertains.
La responsabilité civile peut-elle intervenir si l’accident est entièrement involontaire ?
Oui. La responsabilité civile peut être engagée à la suite d’un accident involontaire lorsque les conditions juridiques de responsabilité sont réunies. L’assurance peut alors indemniser le tiers si l’événement entre dans les garanties souscrites et ne relève pas d’une exclusion applicable. L’absence d’intention de nuire ne suffit donc ni à exclure la responsabilité ni à garantir automatiquement l’indemnisation.
Un voisin peut-il réclamer une indemnisation avant que l’assureur ait terminé son enquête ?
Un voisin peut signaler les préjudices qu’il estime avoir subis et demander leur réparation. Cette demande ne signifie pas que la responsabilité est déjà établie ou que le montant réclamé est définitivement dû. Les circonstances, les justificatifs et les règles applicables doivent être examinés. Il est préférable de transmettre la réclamation à son assureur sans prendre d’engagement financier définitif sans avoir vérifié sa situation.
Peut-on déclarer un sinistre lorsque son origine est encore inconnue ?
Oui. Il est possible de déclarer les dommages constatés en précisant que leur origine reste à déterminer. Le déclarant doit fournir les informations connues et compléter son dossier lorsque de nouveaux éléments sont établis. Attendre les conclusions d’une recherche technique avant de prévenir l’assureur peut faire courir inutilement un risque de dépassement du délai de déclaration.
La franchise est-elle toujours payée par la personne responsable ?
Pas nécessairement. La franchise dépend du contrat, du type de garantie mobilisée et des règles applicables au sinistre. Son existence et son montant doivent être vérifiés dans les conditions contractuelles. La répartition finale du coût entre les parties ne peut pas être déduite de la seule présence d’une franchise.
Une attestation de responsabilité civile suffit-elle à connaître les dommages réellement couverts ?
Non. Une attestation permet généralement de justifier l’existence d’une assurance, mais elle ne présente pas nécessairement l’ensemble des conditions de couverture. Les conditions générales et particulières du contrat restent essentielles pour identifier les personnes assurées, les activités garanties, les exclusions, les franchises et les plafonds d’indemnisation.