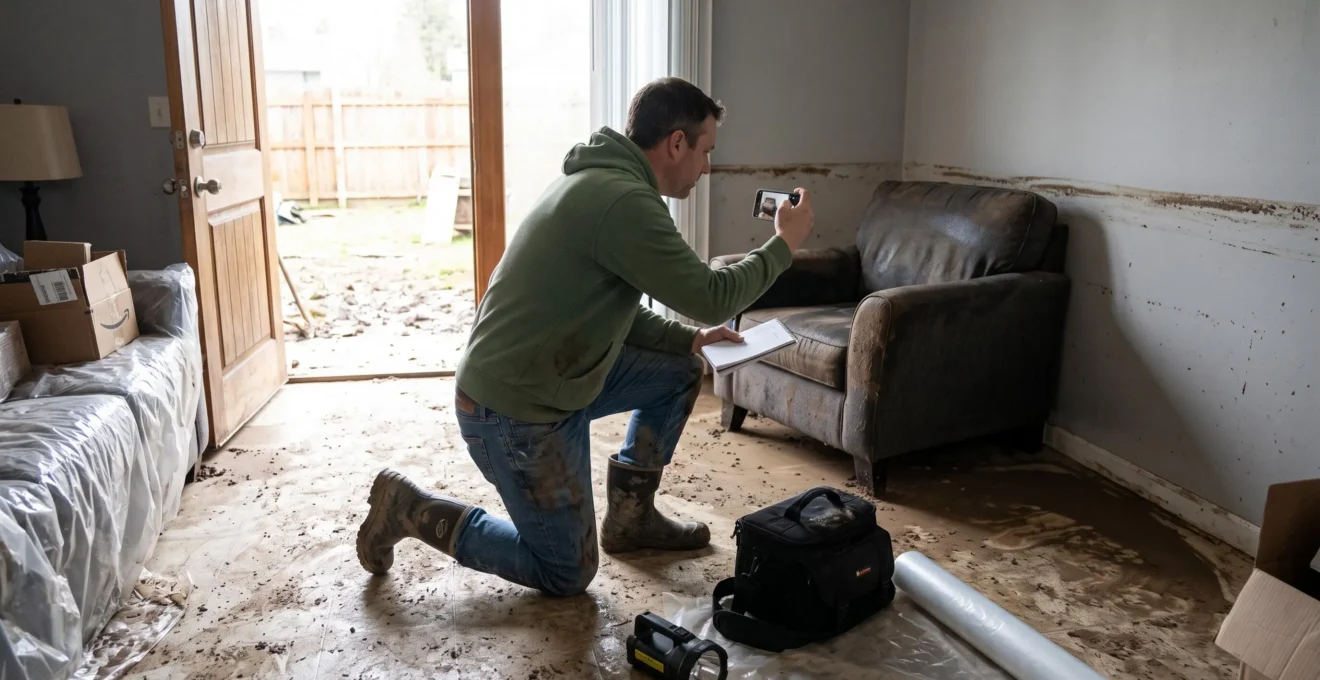
Après une inondation, une tempête ou un mouvement de terrain, les dégâts visibles ne représentent pas toujours l’ensemble des pertes subies. Des meubles peuvent devenir inutilisables, des installations électriques nécessiter un contrôle et des dégradations du bâtiment apparaître progressivement. Dans cette situation, la constitution d’un dossier d’assurance commence dès les premières mesures de sécurité.
Un dossier solide repose sur trois éléments : une déclaration effectuée dans les délais applicables, un inventaire précis des dommages et des justificatifs permettant de démontrer l’existence et la valeur des biens touchés. Les photographies, factures, échanges écrits et devis doivent former un ensemble cohérent, facilement vérifiable par l’assureur ou son expert.
Les démarches dépendent toutefois du pays, de la nature de l’événement et des garanties souscrites. Les règles juridiques détaillées ci-dessous concernent principalement la France, notamment son régime de reconnaissance des catastrophes naturelles, appelé « Cat Nat ». Dans les autres pays francophones, les délais, les organismes compétents et les conditions d’indemnisation doivent être vérifiés localement.
L’essentiel pour protéger votre dossier d’indemnisation
- Sécurisez les lieux, photographiez les dégâts et signalez rapidement le sinistre à votre assureur, sans attendre une éventuelle reconnaissance officielle.
- Inventoriez les biens et les dommages au bâtiment, en associant chaque perte à des preuves et à une estimation justifiable.
- Conservez les éléments utiles à l’expertise et distinguez les interventions d’urgence des réparations définitives, à coordonner avec l’assureur.
- Pourquoi tous les dégâts causés par un événement naturel ne sont-ils pas indemnisés de la même façon ?
- Que faire immédiatement après un sinistre pour protéger vos droits ?
- Locataire, propriétaire ou voisin : qui doit agir quand l’eau vient d’un autre logement ?
- Comment inventorier les biens endommagés après une inondation importante ?
- Quels justificatifs conserver pour prouver la valeur de biens détruits lors d’un événement naturel ?
- Que faut-il photographier avant de jeter des biens devenus inutilisables ?
- Dans quel ordre gérer assurance et travaux après une catastrophe naturelle ?
- Comment documenter un sinistre quand plusieurs biens ont été endommagés ?
Pourquoi tous les dégâts causés par un événement naturel ne sont-ils pas indemnisés de la même façon ?
Les dommages provoqués par un événement naturel ne relèvent pas nécessairement de la même garantie d’assurance. Leur indemnisation dépend du phénomène en cause, des biens assurés, des protections prévues au contrat et, en France, de la reconnaissance administrative lorsqu’il s’agit du régime catastrophe naturelle. Deux logements voisins peuvent donc recevoir des indemnisations différentes.
En France, la garantie Cat Nat concerne les dommages matériels directs causés par certains phénomènes naturels d’intensité anormale, dans les conditions prévues par la loi. Sa mise en œuvre suppose notamment que les biens soient assurés et qu’un arrêté interministériel reconnaisse l’événement pour la commune, la période et la nature des dommages concernés.
Ces conditions sont définies par l’article L125-1 du Code des assurances sur les catastrophes naturelles. La reconnaissance administrative ne crée donc pas une indemnisation automatique de tous les préjudices subis.
Trois mécanismes doivent être distingués :
- La garantie catastrophe naturelle, qui couvre les dommages entrant dans le régime légal français, sous réserve des conditions applicables.
- Les garanties classiques du contrat habitation, notamment celles relatives aux tempêtes, aux événements climatiques ou aux dégâts des eaux, selon leurs définitions et exclusions.
- Les éventuels dispositifs d’aide ou de secours, accessibles dans certaines situations, sans constituer une garantie générale de remboursement des dommages non assurés.
Il ne faut pas confondre ces dispositifs avec le Fonds de garantie des assurances obligatoires de dommages, dont les missions ne correspondent pas à une indemnisation universelle des pertes liées aux catastrophes naturelles.
Les différences entre voisins s’expliquent notamment par les plafonds de garantie, la valeur du mobilier assuré, la couverture des dépendances et les franchises applicables. En France, le régime Cat Nat comporte des franchises réglementées, distinctes des franchises contractuelles pouvant concerner d’autres garanties.
Un exemple hypothétique permet de comprendre cette différence : deux maisons sont inondées lors du même épisode. Le premier propriétaire a assuré son mobilier et certaines dépendances, tandis que le second dispose d’une couverture plus limitée. Même si les deux logements sont situés dans une commune reconnue sinistrée, les postes indemnisables peuvent différer.
Si la commune n’apparaît pas dans l’arrêté, le sinistré peut contacter la mairie afin de vérifier si une demande de reconnaissance a été présentée, rejetée ou reste en cours. En France, la demande communale s’inscrit dans un délai légal de 24 mois après le début de l’événement. Cette démarche ne dispense pas de signaler les dommages à l’assureur et de rechercher les garanties contractuelles éventuellement mobilisables.
Cette vérification initiale permet d’éviter d’attribuer tous les dommages à une même garantie et de préparer une déclaration adaptée aux circonstances réellement constatées.
Que faire immédiatement après un sinistre pour protéger vos droits ?
Après un sinistre important, il faut d’abord protéger les personnes, éviter l’aggravation des dommages, puis constituer les premières preuves et prévenir l’assureur. Les mesures d’urgence ne doivent pas attendre une expertise lorsqu’elles sont nécessaires à la sécurité. En revanche, chaque intervention doit être documentée afin de préserver la possibilité d’évaluer les pertes initiales.
Au cours des premières heures, l’accès au logement doit être apprécié selon les risques présents : installation électrique humide, structure fragilisée, eau contaminée ou matériaux instables. En cas de danger, il faut éviter de pénétrer dans les zones concernées et faire intervenir les professionnels ou services compétents.
Lorsque les conditions le permettent, prenez des photographies générales avant de déplacer les objets, relevez les traces d’eau et notez la date de découverte des dommages. Il est préférable de conserver les fichiers originaux, sans modification, et de sauvegarder une copie à distance du logement.
La déclaration doit ensuite être adressée à l’assureur avec le numéro du contrat, l’adresse du bien, les circonstances connues et une première description des dommages. Il faut distinguer les faits observés des causes supposées : une fissure apparue après de fortes pluies ne suffit pas, à elle seule, à établir son origine technique.
Pour les délais, deux situations françaises sont à distinguer :
- Un dégât des eaux classique relève généralement d’un délai de déclaration de cinq jours ouvrés, sous réserve des règles et conditions applicables.
- Pour un sinistre Cat Nat, la déclaration doit être faite dès la connaissance du sinistre et au plus tard 30 jours après la publication de l’arrêté de reconnaissance.
Ce second délai, confirmé par la fiche Service Public sur l’indemnisation après une catastrophe naturelle, ne signifie pas qu’il faille attendre l’arrêté pour contacter l’assureur. Une déclaration précoce facilite l’ouverture du dossier et l’organisation des mesures urgentes.
Les cinq actions à documenter dans les premières 48 heures
- Évaluez les risques et faites sécuriser les installations dangereuses : conservez une note des mesures de sécurité et des interventions réalisées.
- Photographiez les pièces, les traces d’eau et les dommages visibles : créez un dossier contenant les images originales datées.
- Déclarez les circonstances connues à l’assureur : conservez une copie de votre déclaration et son accusé de réception.
- Listez les premiers dommages et les biens déplacés : préparez un inventaire provisoire par pièce.
- Archivez les factures des interventions d’urgence et les échanges avec les professionnels : constituez un répertoire des dépenses conservatoires.
Le pompage, la mise hors d’eau, l’assèchement ou la protection provisoire d’une ouverture peuvent être nécessaires pour limiter les dommages. Il faut toutefois photographier l’état initial, conserver les devis et factures et informer l’assureur. Les interventions lourdes et les réparations définitives doivent être coordonnées avec lui, particulièrement lorsqu’une expertise est envisagée.
Les objets pouvant être déplacés sans danger peuvent être regroupés et identifiés. Ceux dont l’état doit être expertisé gagnent à être conservés, sauf nécessité sanitaire ou risque immédiat.
Une fois le logement sécurisé et le sinistre signalé, il devient possible d’identifier les différents intervenants, notamment lorsque l’origine de l’eau se situe dans une autre habitation.
Locataire, propriétaire ou voisin : qui doit agir quand l’eau vient d’un autre logement ?
Lorsque l’eau provient d’un logement voisin ou d’une partie commune, chaque occupant concerné doit protéger ses biens et déclarer les dommages à son propre assureur. Le propriétaire, le locataire, le voisin et le syndic interviennent ensuite selon l’origine du sinistre, les obligations de chacun et les règles d’assurance applicables.
La première distinction concerne la cause de l’écoulement. Une canalisation rompue dans l’appartement voisin, une infiltration provenant d’une toiture commune et une inondation provoquée par le débordement d’un cours d’eau ne relèvent pas nécessairement du même mécanisme d’indemnisation.
En France, un dégât des eaux classique peut mettre en jeu les contrats habitation, les règles de responsabilité civile et, entre assureurs participants, la convention IRSI lorsque ses conditions d’application sont réunies. Cette convention organise certains aspects de la gestion et des recours entre assureurs ; elle ne détermine pas à elle seule toutes les responsabilités juridiques.
Une faute peut engager la responsabilité civile dans les conditions de l’article 1240 du Code civil, mais toute fuite ne suppose pas nécessairement une faute démontrée. D’autres fondements juridiques peuvent être pertinents selon la situation.
Pour un dégât des eaux classique, les démarches comprennent généralement :
- Faire cesser l’écoulement, si cela peut être réalisé sans danger.
- Prévenir les occupants ou gestionnaires concernés : voisin, propriétaire bailleur ou syndic.
- Déclarer les dommages à son propre assureur.
- Compléter, lorsque cela est possible et pertinent, un constat amiable dégât des eaux.
- Déterminer les modalités de recherche de fuite et de réparation avec les interlocuteurs compétents.
La recherche de fuite mérite une attention particulière. Son organisation et son financement peuvent varier selon que la fuite provient d’une partie privative, d’un logement occupé par un locataire, d’un logement vacant ou d’une partie commune. La convention applicable, les contrats et la nature des investigations doivent être examinés avant d’en déduire qui paiera.
Le guide de France Assureurs sur le règlement d’un dégât des eaux rappelle notamment l’importance de déclarer le sinistre, de réparer la fuite et de différer la remise en état définitive des revêtements jusqu’à l’expertise éventuelle ou l’accord de l’assureur.
Si l’eau vient d’un logement vacant, il est utile de contacter son propriétaire ou son gestionnaire, ainsi que le syndic lorsque l’immeuble est en copropriété. Pour une infiltration provenant d’une partie commune, le syndic constitue un interlocuteur central, sans exclure la déclaration individuelle des dommages.
Dans tous les cas, la responsabilité d’un tiers ne garantit pas que son assureur réglera directement et immédiatement l’ensemble des pertes. La déclaration à son propre assureur reste donc essentielle.
Une fois les parties concernées informées, le travail le plus utile consiste à chiffrer les biens et les éléments du logement réellement endommagés.
Comment inventorier les biens endommagés après une inondation importante ?
Un inventaire fiable doit recenser les biens endommagés pièce par pièce, en précisant leur identité, leur ancienneté, leur état et leur valeur estimée. Chaque objet ou groupe cohérent d’objets doit pouvoir être rapproché de photographies et, lorsque cela est possible, d’un justificatif. Cette méthode facilite l’évaluation des pertes et la préparation d’une expertise.
Commencez par établir la liste des pièces touchées, puis traitez-les dans un ordre constant. Pour chaque pièce, distinguez le mobilier, les appareils, les vêtements, les livres, les équipements professionnels et les objets de valeur. Les dommages au bâtiment seront consignés séparément.
Un tableau d’inventaire peut suivre la structure suivante :
| Information | Contenu à renseigner | Preuve associée |
|---|---|---|
| Désignation | Type de bien, marque et modèle | Photographie et référence |
| Localisation | Pièce dans laquelle se trouvait le bien | Vue générale de la pièce |
| Ancienneté | Année d’achat ou estimation signalée | Facture, garantie ou historique |
| État antérieur | État de fonctionnement et éventuelle usure | Photo ou document antérieur |
| Valeur | Prix d’achat connu ou valeur estimée | Facture, devis ou référence comparable |
| Dommage | Nature et importance de la détérioration | Photo rapprochée et observation |
La distinction entre valeur à neuf et valeur d’usage est déterminante. La valeur à neuf renvoie aux modalités contractuelles de remplacement ou de remboursement d’un bien neuf comparable. La valeur d’usage tient compte, selon la méthode appliquée, de son ancienneté et de son état. L’expression « valeur vénale » ne doit pas être utilisée systématiquement comme synonyme de valeur d’usage, car elle peut désigner une valeur de marché.
L’assureur applique les modalités prévues au contrat, sous réserve des règles légales pertinentes. Il est donc utile d’indiquer simultanément le prix d’achat, l’âge du bien, son état avant le sinistre et son coût actuel de remplacement estimé.
Les biens présentant une valeur particulière nécessitent un traitement distinct. Une œuvre d’art, un instrument ancien, des bijoux ou du matériel professionnel peuvent relever de plafonds spécifiques, d’exclusions ou d’une extension de garantie. Lorsque le bien possède une valeur difficile à établir, une estimation spécialisée peut être utile, sans garantir à elle seule la prise en charge.
Pour les objets dont la facture a disparu, indiquez clairement que le prix est estimatif. Les photos antérieures, historiques de commande, attestations ou informations sur un modèle comparable peuvent contribuer à établir leur existence et leur valeur. L’assureur appréciera ces éléments selon le contrat et les circonstances.
Un inventaire même provisoire peut être transmis rapidement, puis complété par des justificatifs supplémentaires. L’essentiel est de conserver une trace des corrections et des estimations successives.
Quels justificatifs conserver pour prouver la valeur de biens détruits lors d’un événement naturel ?
Pour prouver la valeur d’un bien détruit, il faut réunir les documents permettant d’identifier l’objet, de démontrer qu’il existait avant le sinistre et d’estimer sa valeur. Les factures d’achat sont particulièrement utiles, mais les relevés bancaires, photographies anciennes, garanties et références de remplacement peuvent également contribuer au dossier.
Les justificatifs n’ont pas tous la même fonction. Une facture nominative peut établir la nature et le prix d’un achat. Un relevé bancaire confirme généralement une transaction, sans toujours permettre d’identifier précisément le produit. Une photographie antérieure démontre plutôt la présence et l’apparence d’un objet.
Le tableau suivant distingue les principales catégories de preuves :
| Document | Ce qu’il peut établir | Limite principale |
|---|---|---|
| Facture d’achat | Identification, date et prix initial | Ne prouve pas toujours l’état avant le sinistre |
| Bon de garantie | Modèle, référence ou période d’acquisition | Prix parfois absent |
| Relevé bancaire | Existence d’un paiement | Bien acheté parfois non identifiable |
| Photo antérieure | Présence et apparence du bien | Valeur exacte difficile à établir |
| Notice ou emballage | Caractéristiques et références | Preuve de possession parfois insuffisante |
| Devis de remplacement | Coût actuel d’un bien comparable | Ne démontre pas le prix initial payé |
Cette présentation constitue une méthode pratique d’organisation, et non une hiérarchie légale universelle des preuves. L’assureur ou l’expert apprécie les justificatifs dans leur ensemble.
Lorsque les documents ont été détruits par l’eau, plusieurs démarches sont possibles : demander un duplicata au commerçant, consulter l’historique des achats en ligne ou rechercher les transactions dans les relevés bancaires. Il est préférable de conserver une copie du document obtenu et de noter son origine.
Pour les bijoux, objets précieux et équipements particuliers, examinez attentivement les clauses relatives aux plafonds, aux déclarations de valeur et aux justificatifs spécifiques. Une preuve d’achat ne suffit pas nécessairement à établir qu’un bien est couvert à hauteur de sa valeur totale.
Conservez également tous les documents créés après le sinistre : devis, factures de nettoyage, interventions de sécurité, achats de matériaux et dépenses de relogement. Certaines dépenses peuvent relever du contrat ou de dispositions légales particulières, notamment lorsque la résidence principale devient inhabitable dans les conditions prévues.
Avant de réserver un hébergement coûteux ou d’engager une prestation importante, demandez à l’assureur les conditions de prise en charge et les justificatifs exigés.
Ces documents seront encore plus utiles s’ils peuvent être associés à des photographies prises avant toute évacuation ou destruction des objets détériorés.
Que faut-il photographier avant de jeter des biens devenus inutilisables ?
Avant de jeter un bien endommagé, photographiez son emplacement, son état général, les dommages visibles et tout élément permettant de l’identifier. Pour un appareil, ajoutez la marque, le modèle et le numéro de série lorsque ceux-ci sont accessibles sans danger. Cette documentation doit permettre à l’assureur de comprendre ce qui a été perdu.
La méthode la plus efficace consiste à procéder du général au particulier. Commencez par une vue complète de la pièce, puis photographiez chaque zone touchée. Réalisez ensuite une image de l’objet dans son environnement, une vue rapprochée des dégradations et, si possible, une photo de son étiquette d’identification.
Pour les dégâts difficiles à apprécier, comme une déformation ou une trace d’humidité, ajoutez une référence visuelle d’échelle : règle, mètre ou objet courant identifiable. Il ne faut toutefois pas manipuler un équipement électrique humide uniquement pour obtenir une photographie.
Les objets conservés constituent parfois des preuves complémentaires indispensables. Un meuble gonflé par l’eau, une pièce mécanique détériorée ou un appareil irréparable peut permettre à l’expert de préciser la nature du dommage. Lorsque les conditions sanitaires le permettent, demandez à l’assureur quels objets ou éléments matériels garder jusqu’à l’expertise.
En présence de nombreux biens comparables, comme une collection de livres, des vêtements ou de la vaisselle, l’inventaire peut être organisé par lots cohérents. Photographiez chaque ensemble avec suffisamment de précision pour permettre son identification, puis indiquez les quantités et les caractéristiques dans le tableau d’inventaire.
Une estimation groupée ne doit pas masquer les objets présentant une valeur exceptionnelle. Ceux-ci doivent être identifiés individuellement afin de ne pas perdre une information utile à leur évaluation.
La priorité reste la sécurité sanitaire. Des denrées contaminées, des matelas fortement souillés ou certains matériaux dégradés peuvent devoir être évacués avant l’expertise. Dans ce cas, photographiez-les sans vous exposer, consignez les quantités et conservez les justificatifs éventuels de collecte, de déchetterie ou d’intervention d’une entreprise spécialisée.
Il est également utile de conserver la trace écrite de l’information donnée à l’assureur concernant une évacuation urgente, surtout lorsque les biens ne pourront plus être présentés physiquement.
Les photographies préserveront une partie de l’information matérielle, mais elles ne remplacent pas l’inventaire ni les justificatifs de valeur. Ces trois éléments doivent rester associés pendant toute la procédure.
Dans quel ordre gérer assurance et travaux après une catastrophe naturelle ?
Après une catastrophe naturelle, les interventions de sécurité et les mesures conservatoires passent avant les réparations définitives. La déclaration du sinistre, la constitution de l’état des pertes et l’expertise éventuelle permettent ensuite de préparer l’indemnisation. Les travaux de remise en état doivent être coordonnés avec l’assureur afin de ne pas compromettre l’évaluation des dommages.
En pratique, la publication de l’arrêté Cat Nat permet de déterminer si le régime légal s’applique, mais elle ne doit pas retarder les premières mesures de protection. Il convient de signaler le sinistre dès sa découverte, de demander les consignes de l’assureur et d’obtenir, si nécessaire, des devis de professionnels.
Les différentes phases peuvent être présentées ainsi :
- Sécurisation et conservation des preuves : protection des personnes, photographies et mesures pour éviter l’aggravation.
- Déclaration et inventaire : transmission des circonstances, du contrat et de l’état estimatif des dommages.
- Vérification du régime applicable : consultation de l’arrêté de reconnaissance si le sinistre relève potentiellement de Cat Nat.
- Évaluation : examen des justificatifs, devis et expertise lorsque celle-ci est nécessaire.
- Proposition et règlement : vérification des montants, franchises et conditions avant acceptation.
- Réparations définitives : organisation des travaux compatibles avec l’évaluation et les modalités de prise en charge.
En France, les délais spécifiques au régime Cat Nat sont encadrés par l’article L125-2 du Code des assurances sur les délais d’indemnisation. Dans sa version issue des évolutions législatives de 2026, il prévoit notamment des étapes distinctes pour l’information de l’assuré, la proposition d’indemnisation et le paiement après acceptation.
21 jours
Délai légal de versement de l’indemnité due après acceptation de la proposition d’indemnisation, selon les dispositions françaises de l’article L125-2 applicables en 2026. Il ne s’agit pas d’un délai global de règlement à compter de la catastrophe.
Code des assurances, article L125-2, version applicable en 2026.
Le texte prévoit également, selon les conditions légales, une provision dans les deux mois suivant la remise de l’état estimatif ou la publication de l’arrêté lorsque cette dernière est postérieure. Les circonstances du dossier et l’éventuelle expertise influencent donc le calendrier concret.
Il faut distinguer la provision légale d’une avance éventuellement proposée dans le traitement du dossier. Le sinistré peut demander à son gestionnaire si un versement partiel est envisageable pour faire face aux premières dépenses, sans présumer de son montant ni de son attribution automatique.
Les devis doivent détailler les surfaces, matériaux, quantités et prestations envisagées. Une proposition globale difficile à vérifier expose à des discussions supplémentaires sur les montants retenus. Comparer plusieurs entreprises peut être utile, particulièrement lorsque la demande de travaux augmente après un événement touchant de nombreux logements.
Commencer des réparations définitives avant que les dommages aient pu être constatés peut compliquer leur justification. Il n’existe cependant pas de principe imposant d’attendre systématiquement la fin de l’indemnisation pour toutes les interventions. Les mesures urgentes restent distinctes et l’assureur doit préciser les modalités applicables au dossier.
Des aides publiques, locales ou sociales peuvent aussi exister selon la commune, le territoire et la situation personnelle. Leur disponibilité, leurs critères d’attribution et leurs règles de cumul doivent être vérifiés auprès des organismes compétents. Elles ne peuvent pas être considérées comme acquises ni systématiquement ajoutées à l’indemnisation d’assurance.
Après chaque étape, conservez les décisions de l’assureur et les documents transmis. Ils serviront à vérifier l’indemnisation finale, notamment si des dommages supplémentaires apparaissent.
À retenir avant de finaliser votre dossier
- Séparez les dommages au bâtiment, les pertes mobilières et les frais annexes : chaque catégorie peut relever de conditions de couverture distinctes.
- Rattachez chaque montant réclamé à une pièce justificative identifiable pour faciliter le contrôle et les échanges avec l’expert.
- Conservez un historique daté des déclarations, compléments, devis et décisions afin de pouvoir expliquer toute modification du dossier.
Comment documenter un sinistre quand plusieurs biens ont été endommagés ?
Quand un sinistre touche de nombreux biens et plusieurs parties du logement, le dossier doit être organisé par catégories de dommages et par pièces justificatives. Chaque perte doit pouvoir être reliée à une description, à une photographie et à une estimation. Cette présentation permet de mieux suivre les montants réclamés et de repérer les éléments encore à compléter.
Le dossier peut être organisé autour de quatre ensembles : dommages au bâtiment, biens mobiliers, aménagements et équipements particuliers, puis frais annexes. Cette séparation évite de mélanger les réparations immobilières, les objets détruits et les dépenses supplémentaires dans une seule estimation.
Pour chaque poste, créez un identifiant simple et stable. Par exemple, une ligne correspondant à un appareil électroménager peut comporter une désignation, une photographie générale, une photo de sa référence, une facture et un montant estimé. Ce numéro doit être repris sur les documents associés.
La correspondance entre la ligne d’inventaire et ses preuves est plus importante que la sophistication du classement. Un tableur, un dossier numérique structuré ou un inventaire manuscrit lisible peuvent convenir, à condition que les pièces soient retrouvables.
Il est également nécessaire de distinguer les dommages constatés immédiatement des dégradations découvertes plus tard. Après une inondation, des traces d’humidité persistante, des moisissures ou certaines déformations peuvent devenir visibles après la première déclaration.
Lorsqu’un nouveau dommage est découvert, signalez-le rapidement par écrit à l’assureur avec sa date de découverte, des photographies et les observations disponibles. Il ne faut pas attendre systématiquement la clôture du dossier pour transmettre ces compléments. Leur prise en charge dépendra notamment du lien avec le sinistre couvert et des constatations techniques.
À la réception de la proposition d’indemnisation, comparez chaque montant avec votre dossier initial. Vérifiez les postes oubliés, les valeurs retenues, les éventuelles déductions pour vétusté, les plafonds contractuels et la franchise appliquée.
En cas de désaccord, demandez d’abord les explications détaillées à l’assureur et formulez une réclamation écrite accompagnée des justificatifs. En France, lorsque les conditions de saisine sont réunies, la Médiation de l’Assurance peut constituer une voie amiable de résolution du différend. Les autres recours possibles dépendent des circonstances et des règles applicables.
Un dossier solide ne signifie pas nécessairement que tous les montants demandés seront acceptés. Il permet surtout de rendre les pertes compréhensibles, de faciliter les vérifications et d’identifier précisément les points contestés.
La prochaine action utile consiste à réunir l’inventaire actualisé, les preuves correspondantes, les devis et les échanges dans un dossier unique, puis à demander à l’assureur une confirmation écrite des éléments reçus et des étapes restant à accomplir.
Peut-on déclarer une catastrophe naturelle avant la publication de l’arrêté officiel ?
Oui. En France, il est recommandé de signaler les dommages à l’assureur dès leur découverte, même si la reconnaissance Cat Nat n’est pas encore publiée. L’application définitive de cette garantie dépend notamment de l’arrêté et des biens assurés. Le délai légal maximal de déclaration au titre du régime Cat Nat est de 30 jours après la publication de l’arrêté.
Faut-il obligatoirement posséder une facture pour chaque objet détruit ?
Une facture constitue un justificatif utile, mais d’autres documents peuvent contribuer à démontrer l’existence et la valeur d’un bien : photographies antérieures, relevés bancaires, historique de commandes ou garanties. L’assureur apprécie les éléments fournis selon les conditions du contrat. Sans justificatifs suffisants, l’évaluation peut être plus difficile ou contestée.
Que faire si les factures et documents d’assurance ont été détruits par l’eau ?
Il est possible de rechercher des copies numériques, des duplicata auprès des commerçants et les historiques d’achat. Le numéro de contrat et les documents contractuels peuvent être redemandés à l’assureur. Chaque pièce reconstituée doit être conservée avec son origine, et les valeurs qui restent estimatives doivent être clairement présentées comme telles.
L’assurance peut-elle prendre en charge un hébergement temporaire après une inondation ?
En France, le régime Cat Nat prévoit, sous certaines conditions légales, une prise en charge des frais de relogement d’urgence lorsque la résidence principale devient impropre à l’habitation à la suite de dommages couverts. D’autres contrats peuvent prévoir des garanties complémentaires. Il faut vérifier l’éligibilité, les limites applicables et les justificatifs nécessaires auprès de l’assureur.
Que faire si l’assureur et le sinistré ne sont pas d’accord sur le montant des dommages ?
Commencez par comparer l’évaluation proposée avec l’inventaire et les justificatifs, puis demandez une explication écrite des écarts. Une réclamation peut être adressée à l’assureur avec les pièces manquantes ou les arguments de contestation. Selon les circonstances, une expertise contradictoire ou une médiation peut être envisagée, sans préjuger de son résultat.