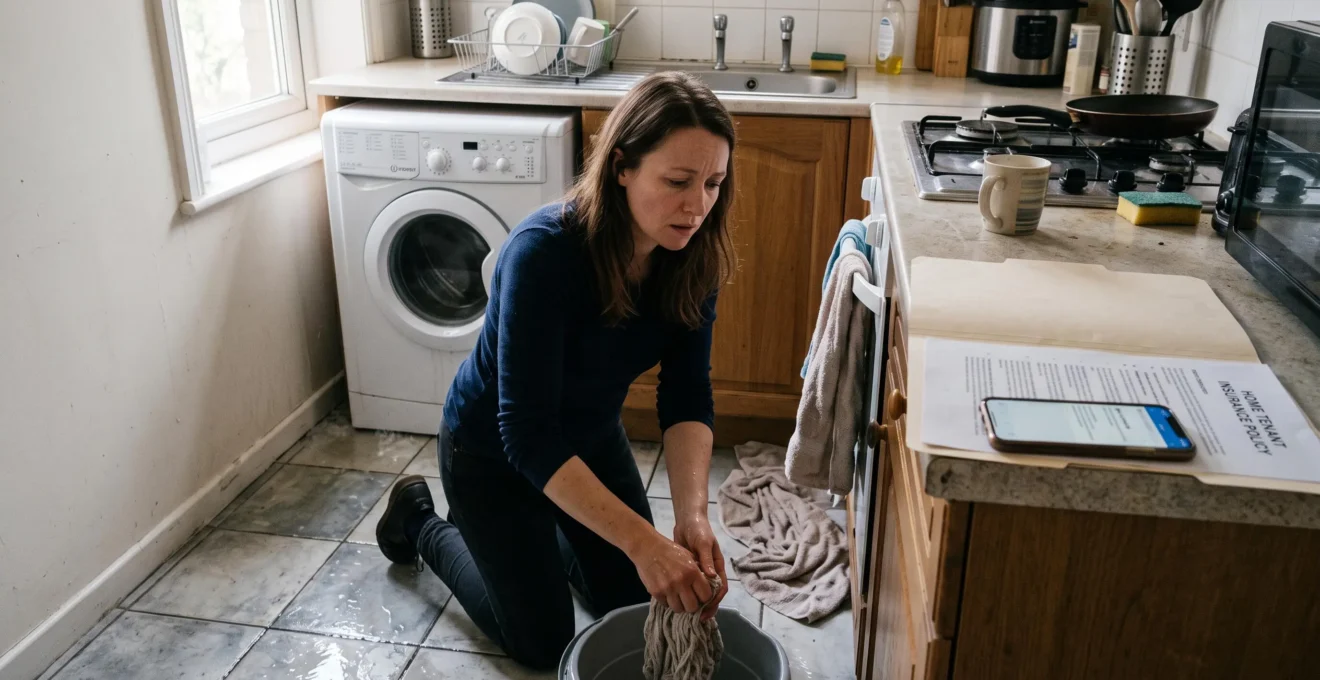
Un incendie dans la cuisine, une fuite d’eau derrière le lave-linge ou une canalisation défectueuse peuvent provoquer des dommages importants dans un logement loué. Mais leur prise en charge dépend de l’origine du sinistre, de la responsabilité de chacun et des garanties réellement souscrites.
En France, l’assurance obligatoire du locataire couvre au minimum les risques locatifs, principalement l’incendie, l’explosion et le dégât des eaux. Cette protection minimale ne signifie pourtant pas que vos meubles, vos appareils ou les dommages subis par vos voisins seront indemnisés. Ces situations peuvent nécessiter des garanties complémentaires.
Pour éviter une protection insuffisante pendant votre bail, il faut distinguer les dommages au logement, ceux causés à des tiers et ceux qui touchent vos propres biens. Il faut également comprendre quand votre responsabilité peut être engagée et comment conserver les preuves nécessaires après un incident.
Les règles juridiques présentées ici concernent principalement les baux d’habitation en France. Dans les autres pays francophones, les obligations d’assurance et les responsabilités respectives du locataire et du bailleur doivent être vérifiées au regard du droit local.
L’essentiel pour assurer votre logement loué
- En France, les risques locatifs obligatoires concernent principalement l’incendie, l’explosion et le dégât des eaux affectant le logement.
- La responsabilité envers les voisins et la protection de vos biens personnels nécessitent des garanties dont la présence doit être vérifiée.
- L’état des lieux, l’entretien des équipements et la déclaration des changements de situation contribuent à prévenir les litiges et les défauts de couverture.
- Quelle assurance prévoir quand vous devenez locataire d’un logement ?
- Pourquoi le propriétaire demande-t-il une attestation d’assurance au locataire ?
- Pourquoi un incendie ou une fuite peut-il engager la responsabilité du locataire ?
- Comment utiliser l’état des lieux pour éviter un désaccord après un sinistre ?
- Locataire ou propriétaire : qui répond d’un dommage lié à un équipement défectueux ?
- Pourquoi la couverture minimale du bail ne protège-t-elle pas forcément vos affaires ?
- Quand adapter vos garanties après un déménagement ou une modification du bail ?
- Quels dommages causés à autrui peuvent rester exclus de votre responsabilité civile ?
Quelle assurance prévoir quand vous devenez locataire d’un logement ?
Lorsque vous devenez locataire de votre résidence principale en France, vous devez généralement souscrire une assurance couvrant au minimum les risques locatifs : incendie, explosion et dégât des eaux. Pour protéger également vos affaires et votre responsabilité envers d’autres personnes, il est préférable d’examiner les garanties complémentaires d’une assurance multirisque habitation.
La réglementation française sur l’obligation du locataire d’assurer son logement contre les risques locatifs distingue clairement cette garantie minimale des protections facultatives. Elle vise les dommages causés au logement loué lorsque la responsabilité du locataire est engagée.
Au moment de choisir votre assurance, trois catégories de protection méritent une attention particulière :
- Les risques locatifs : ils concernent les dommages au logement dont vous pouvez être tenu responsable envers le propriétaire.
- La responsabilité civile : selon ses composantes, elle peut couvrir les dommages causés aux voisins, à la copropriété ou à des tiers dans votre vie quotidienne.
- Les biens mobiliers : cette garantie protège, dans les conditions du contrat, vos meubles, vêtements, appareils électroniques et autres objets personnels.
Le nom commercial d’une formule ne suffit pas à déterminer son étendue. Une assurance présentée comme complète peut comporter des plafonds d’indemnisation, des franchises ou des exclusions importantes. Vérifiez les garanties sinistre par sinistre, plutôt que de vous fier uniquement à l’intitulé du contrat.
En colocation, il convient de contrôler quels occupants sont assurés, si une police commune existe et si chaque colocataire dispose de la protection nécessaire. Une location meublée constituant la résidence principale reste également soumise à l’obligation française d’assurance des risques locatifs. En revanche, les locations saisonnières et certaines occupations hors résidence principale relèvent de règles différentes.
Une fois votre contrat choisi, le propriétaire peut vous demander d’en justifier l’existence. Cette formalité ne dispense toutefois pas de vérifier que les garanties correspondent à vos besoins.
Pourquoi le propriétaire demande-t-il une attestation d’assurance au locataire ?
Le propriétaire demande une attestation d’assurance pour vérifier que le logement bénéficie de la couverture obligatoire des risques locatifs. Ce document confirme l’existence d’une assurance pour la période indiquée, mais ne garantit pas que vos biens personnels ou tous les dommages causés à autrui sont protégés. Son absence peut entraîner des conséquences contractuelles et financières.
En France, le locataire doit remettre son attestation lors de la remise des clés, puis chaque année si le bailleur la demande. Il ne s’agit donc pas nécessairement d’une remise automatique à chaque rentrée : c’est la demande annuelle du propriétaire qui déclenche cette justification.
Lorsqu’il contrôle l’attestation, le bailleur cherche principalement à s’assurer que les dommages relevant de la responsabilité locative peuvent être pris en charge. Il ne vérifie pas nécessairement la valeur déclarée de votre mobilier, vos plafonds d’indemnisation ou votre responsabilité civile vie privée.
Un défaut d’assurance ne constitue pas une simple irrégularité administrative. Selon les conditions légales et contractuelles applicables, le propriétaire peut engager une procédure de résiliation du bail ou choisir de souscrire une assurance pour votre compte.
1 mois
En France, c’est le délai laissé au locataire après une mise en demeure restée sans effet avant que le propriétaire puisse souscrire une assurance pour son compte, dans le cadre de cette procédure.
Direction de l’information légale et administrative, fiche sur l’assurance obligatoire du locataire.
Le coût de cette assurance peut ensuite être récupéré auprès du locataire par douzièmes, avec une majoration maximale de 10 % de la prime annuelle. Cette couverture souscrite par le propriétaire reste limitée à la responsabilité locative : elle ne remplace pas nécessairement une assurance habitation adaptée à l’ensemble de vos besoins.
Conservez une version numérique de votre attestation et vérifiez ses dates de validité ainsi que l’adresse du logement assuré. Si vous changez de contrat, assurez-vous qu’aucune interruption de couverture ne survient.
L’attestation règle la question de la preuve d’assurance auprès du bailleur. En cas de sinistre, ce sont cependant les garanties détaillées du contrat et les circonstances du dommage qui détermineront l’indemnisation.
Pourquoi un incendie ou une fuite peut-il engager la responsabilité du locataire ?
Un incendie ou une fuite peut engager votre responsabilité lorsque le dommage survient dans le logement loué et relève des risques dont vous devez répondre envers le bailleur. En droit français, cette responsabilité obéit à des présomptions et à des exceptions. L’origine du sinistre reste déterminante pour établir qui doit supporter les dommages.
Dans le cadre d’un bail d’habitation français, le locataire peut être présumé responsable de certaines dégradations ou pertes survenues pendant la location, sans que cette présomption soit absolue. Un défaut de construction, une cause extérieure exonératoire ou une circonstance relevant de la responsabilité du bailleur peuvent modifier l’analyse.
Deux scénarios hypothétiques permettent de comprendre cette distinction :
- Un lave-linge personnel est mal raccordé et provoque une fuite. Si le défaut de raccordement est établi comme cause du dommage et imputable au locataire, sa responsabilité peut être engagée.
- Une canalisation intégrée au logement cède à cause d’un défaut ancien relevant de l’entretien du propriétaire. Si cette origine est démontrée, la responsabilité du bailleur peut être recherchée.
La difficulté augmente lorsque l’eau traverse un plancher ou lorsqu’un incendie se propage aux parties communes. Les dommages ne concernent alors plus seulement le logement loué. Des voisins, le syndicat des copropriétaires ou d’autres personnes peuvent demander réparation selon les règles de responsabilité applicables.
Une garantie limitée aux risques locatifs n’indemnise pas automatiquement les dommages subis par les voisins. Selon le contrat et la responsabilité établie, des garanties comme le recours des voisins et des tiers peuvent être nécessaires. En l’absence de couverture adaptée, certaines sommes peuvent rester personnellement à votre charge.
L’identification de la cause du sinistre est donc essentielle. Recherche de fuite, photographies, témoignages, factures d’entretien et expertise peuvent aider à départager les responsabilités. Il est important de conserver les éléments matériels utiles sans retarder les mesures urgentes destinées à limiter les dégâts.
En cas de dommage, sécurisez les lieux, prévenez les personnes concernées et contactez rapidement votre assureur. Pour les sinistres courants, un délai contractuel de déclaration de cinq jours ouvrés est fréquemment applicable en France, sous réserve des règles propres à la nature du sinistre.
La preuve de l’état initial du logement contribue également à cette analyse. C’est pourquoi un état des lieux précis peut devenir décisif lorsqu’un dommage donne lieu à une contestation.
Comment utiliser l’état des lieux pour éviter un désaccord après un sinistre ?
L’état des lieux permet de comparer l’état du logement à votre arrivée avec son état ultérieur, notamment lors de votre départ. Pour prévenir les contestations après un sinistre, complétez les descriptions précises par des photographies datées, signalez les anomalies par écrit et conservez les échanges avec le propriétaire.
Selon les règles françaises relatives à l’état des lieux d’entrée dans un bail d’habitation, ce document doit être établi contradictoirement et décrire notamment les pièces, leurs revêtements et les équipements concernés.
Un simple commentaire comme « logement en bon état » risque de manquer de précision lorsqu’il faut déterminer si une infiltration, une fissure ou une détérioration était déjà présente. Mieux vaut indiquer sa localisation, son étendue et les observations utiles.
La distinction entre usure normale et dégradation imputable au locataire est également importante. Un équipement qui vieillit naturellement n’appelle pas la même analyse qu’un élément endommagé à la suite d’une mauvaise utilisation. Une grille de vétusté peut être convenue entre les parties, sans que son application soit automatique dans toutes les locations.
Les photographies constituent des éléments complémentaires utiles, mais elles ne remplacent pas l’état des lieux contradictoire et leur valeur probante dépend des circonstances. Durant le bail, documenter les anomalies et leur évolution peut aider à reconstituer une chronologie cohérente.
Constituer un dossier de preuves utile pendant votre location
- Relisez l’état des lieux d’entrée et relevez les descriptions imprécises. Livrable : une copie annotée avec les points à clarifier.
- Photographiez les zones sensibles et les défauts visibles. Livrable : un dossier de photos datées et identifiées par pièce.
- Consignez les anomalies découvertes pendant l’occupation. Livrable : un relevé chronologique mentionnant leur date et leur localisation.
- Signalez les dysfonctionnements au propriétaire par écrit. Livrable : une copie du message et de son éventuelle réponse.
- Regroupez les documents utiles après un sinistre. Livrable : un dossier comprenant état des lieux, échanges, photographies et justificatifs disponibles.
Un dossier chronologique facilite la discussion avec le bailleur et les assureurs, mais il ne détermine pas à lui seul l’origine technique d’un dommage. Cette distinction devient particulièrement importante lorsqu’un équipement tombe en panne.
Locataire ou propriétaire : qui répond d’un dommage lié à un équipement défectueux ?
La responsabilité dépend de l’origine du défaut et des obligations respectives du locataire et du propriétaire. En France, le locataire prend généralement en charge l’entretien courant et les réparations locatives, tandis que le bailleur assume les réparations qui ne relèvent pas de ces obligations, notamment celles liées à la vétusté ou à certains défauts du logement.
Une chaudière, une installation électrique ou un équipement sanitaire peut provoquer un sinistre sans que la personne qui l’utilise soit nécessairement responsable. Il faut distinguer un défaut d’entretien imputable à l’occupant d’une panne provoquée par l’ancienneté, un vice de construction ou un problème technique relevant du bailleur.
La fiche de la DGCCRF sur l’assurance de la location immobilière rappelle que le propriétaire doit réaliser les réparations autres que locatives et que sa responsabilité peut être recherchée lorsque le sinistre provient d’un vice de construction ou d’un défaut d’entretien lui incombant.
La répartition peut être abordée à partir de quelques situations représentatives :
| Situation | Responsabilité susceptible d’être engagée | Élément à vérifier |
|---|---|---|
| Fuite d’un appareil mal raccordé par son utilisateur | Locataire, si sa faute est établie | Conditions de raccordement et origine de la fuite |
| Rupture d’une installation ancienne due à la vétusté | Propriétaire, selon ses obligations | Âge, état et expertise de l’installation |
| Dommage lié à un défaut d’entretien courant | Locataire, si l’entretien lui incombait | Nature de l’entretien et justificatifs disponibles |
| Panne interne malgré un entretien approprié | À déterminer selon la cause et les obligations de chacun | Rapport technique et circonstances de la défaillance |
Un équipement correctement entretenu par le locataire peut néanmoins présenter un défaut interne indépendant de son utilisation. Inversement, le seul fait qu’un appareil appartienne au propriétaire ne suffit pas à exclure toute responsabilité du locataire.
Lorsque les circonstances sont contestées, une expertise peut contribuer à déterminer la cause du dommage. Les comptes rendus d’entretien, les factures et les signalements écrits deviennent alors particulièrement utiles.
Selon la responsabilité retenue et les garanties souscrites, l’assureur du locataire, celui du propriétaire ou plusieurs assureurs peuvent intervenir. Il est donc préférable de demander les motifs précis d’un refus de prise en charge plutôt que de considérer immédiatement que la réparation vous incombe.
Cette analyse concerne la réparation du logement et de ses équipements. Elle ne garantit pas pour autant le remboursement des objets personnels endommagés pendant le sinistre.
Pourquoi la couverture minimale du bail ne protège-t-elle pas forcément vos affaires ?
La couverture minimale des risques locatifs protège la responsabilité du locataire envers le propriétaire pour certains dommages au logement. Elle n’assure pas automatiquement ses meubles, ses vêtements ou ses appareils personnels. Pour être indemnisé lorsque ses biens sont détériorés, le locataire doit disposer d’une garantie adaptée, sous réserve des exclusions, plafonds et conditions du contrat.
Imaginons, à titre d’exemple hypothétique, un incendie qui endommage un appartement et détruit un ordinateur, un canapé et plusieurs vêtements. L’assurance minimale peut intervenir pour les dommages au logement relevant de la responsabilité locative, sans rembourser ces affaires personnelles.
Une garantie spécifique couvrant le contenu du logement peut donc présenter un intérêt important, y compris lorsque l’occupant estime posséder peu de biens de valeur. Le coût cumulé du mobilier, des vêtements et des équipements électroniques peut être significatif au moment de tout remplacer.
Il faut toutefois distinguer l’existence d’une garantie de son niveau d’indemnisation. Plusieurs éléments peuvent limiter le remboursement :
- Le capital mobilier déclaré et les éventuelles règles appliquées en cas de sous-assurance.
- La méthode d’évaluation des biens : valeur d’usage, vétusté déduite ou indemnisation en valeur de remplacement selon les conditions prévues.
- Les plafonds particuliers applicables aux bijoux, objets de valeur ou équipements spécifiques.
- Les franchises et les exclusions liées à la nature ou aux circonstances du sinistre.
L’assurance du propriétaire protège les intérêts assurés par son propre contrat, notamment le bâtiment lorsqu’une garantie correspondante existe. Elle ne couvre pas automatiquement le contenu appartenant au locataire. Il serait également imprudent de supposer que les biens d’une personne hébergée ou d’un colocataire sont assurés sans vérifier les définitions contractuelles des personnes et des biens couverts.
Pour estimer votre capital mobilier, réalisez un inventaire par pièce, en incluant les objets ordinaires souvent oubliés. Conservez les justificatifs disponibles et actualisez l’estimation lorsque votre patrimoine mobilier évolue.
Une protection cohérente doit évoluer avec la réalité du logement et de son contenu. Un déménagement, une nouvelle occupation ou l’achat d’équipements importants justifient donc un nouvel examen du contrat.
Quand adapter vos garanties après un déménagement ou une modification du bail ?
Vous devez réexaminer vos garanties lorsque votre logement, son occupation ou les risques assurés changent. Un déménagement, une colocation, un achat de mobilier coûteux ou une activité professionnelle à domicile peuvent modifier vos besoins. Il faut informer l’assureur des changements à déclarer et vérifier que la nouvelle situation reste correctement couverte.
Un contrat d’assurance habitation est établi à partir de caractéristiques déclarées : adresse, nature du bien, superficie, équipements et conditions d’occupation, notamment. Changer de logement sans actualiser les informations pertinentes peut créer un décalage entre le risque réellement assuré et celui décrit au contrat.
Les situations suivantes appellent particulièrement une vérification :
- Le passage d’un appartement à une maison, ou inversement, avec des caractéristiques et équipements différents.
- L’arrivée ou le départ d’un colocataire, d’un conjoint ou d’un autre occupant.
- Le passage d’une location vide à une location meublée ou une modification des conditions d’occupation.
- Une sous-location, dont la régularité et les conséquences assurantielles doivent être examinées.
- L’acquisition d’objets coûteux modifiant la valeur du mobilier à assurer.
- Le développement d’une activité professionnelle ou l’utilisation de matériel professionnel à domicile.
Les conséquences d’une déclaration absente ou tardive dépendent du changement concerné, des obligations légales et des clauses contractuelles applicables. Une indemnisation peut notamment être discutée lorsque des informations déterminantes pour l’appréciation du risque n’ont pas été correctement communiquées. Il ne faut toutefois pas présumer qu’un simple changement entraîne systématiquement un refus de couverture.
Une vérification périodique peut se concentrer sur trois questions : la description du logement est-elle toujours exacte ? Le capital mobilier correspond-il à la réalité ? Les activités et les personnes présentes sont-elles couvertes comme prévu ?
Lorsque votre situation évolue, demandez à l’assureur si un avenant suffit ou si un nouveau contrat est préférable. Comparez les garanties et les éventuelles interruptions de couverture avant toute modification.
Cette mise à jour doit également porter sur la responsabilité civile. Une garantie adaptée à la vie quotidienne ne couvre pas nécessairement toutes les activités ou tous les dommages que vous pourriez causer à autrui.
À retenir avant de vérifier votre responsabilité civile
- Distinguez la responsabilité civile vie privée de la responsabilité liée à l’occupation du logement : leurs objets et leurs limites peuvent différer.
- Examinez les exclusions avant qu’une activité particulière, un animal ou une situation professionnelle ne provoque un dommage.
- Vérifiez séparément les plafonds applicables aux dommages corporels, matériels et aux conséquences financières indirectes.
Quels dommages causés à autrui peuvent rester exclus de votre responsabilité civile ?
Votre responsabilité civile vie privée ne couvre pas tous les dommages causés à autrui. Elle protège généralement contre certaines conséquences de dommages involontaires survenus dans la vie quotidienne, mais des exclusions peuvent concerner les actes intentionnels, les activités professionnelles, certains véhicules ou des activités particulières. L’étendue exacte de la garantie dépend du contrat.
Il est essentiel de distinguer la responsabilité civile vie privée de la responsabilité civile de l’occupant. La première concerne notamment certains dommages occasionnés à des tiers dans la sphère personnelle. La seconde intervient dans les conditions prévues pour les dommages liés à l’occupation du logement, notamment ceux qui affectent le propriétaire ou les voisins.
Les conditions d’assurance habitation peuvent également prévoir des limitations pour certaines situations spécifiques :
- Activités professionnelles : les dommages liés à une prestation professionnelle ou à du matériel professionnel ne sont pas automatiquement couverts par la responsabilité civile vie privée.
- Véhicules : les dommages relevant d’une assurance automobile obligatoire ou d’une autre assurance dédiée peuvent être exclus.
- Sports et loisirs : certaines pratiques particulières ou activités à risque peuvent nécessiter une couverture spécifique.
- Animaux : les conditions de garantie peuvent varier selon l’animal, les circonstances du dommage et les obligations légales applicables.
- Actes intentionnels : les dommages volontairement causés sont normalement exclus de l’assurance de responsabilité civile.
La responsabilité des parents pour leurs enfants et celle des personnes responsables d’animaux relèvent également de règles juridiques spécifiques. Un dommage causé par un enfant ou un animal peut être couvert dans certaines conditions, mais la présence d’une responsabilité légale ne signifie pas que l’assurance indemnise automatiquement toutes ses conséquences.
La nature du préjudice compte aussi. Les dommages corporels et matériels peuvent être garantis dans des limites distinctes. Certaines pertes financières indirectes, comme une perte d’exploitation ou un préjudice économique consécutif, peuvent faire l’objet d’exclusions ou de plafonds spécifiques.
Le locataire doit donc examiner les conditions générales et particulières pour identifier les exclusions nominatives, les personnes assurées, les activités couvertes et les montants garantis. Lorsqu’une situation sort du cadre habituel, une confirmation écrite de l’assureur aide à clarifier la protection disponible.
Avant de considérer votre logement correctement assuré, comparez vos risques réels avec les garanties mentionnées au contrat. Vérifiez en priorité les dommages au logement, les recours des voisins, les biens personnels et les exclusions de responsabilité civile, puis demandez à votre assureur une confirmation des points incertains.
Une assurance habitation est-elle obligatoire dans une location meublée ?
En France, le locataire d’un logement meublé constituant sa résidence principale doit généralement être assuré au minimum contre les risques locatifs. Les locations saisonnières et les logements ne constituant pas la résidence principale peuvent relever de règles différentes. Les obligations applicables doivent être vérifiées selon la nature du bail.
Une assurance limitée aux risques locatifs couvre-t-elle les dommages chez un voisin ?
Non, pas automatiquement. La garantie minimale vise les dommages au logement loué relevant de la responsabilité du locataire. Les dommages subis par les voisins peuvent nécessiter une garantie complémentaire, notamment une garantie de recours des voisins et des tiers, selon les circonstances et les conditions contractuelles.
Que faire si un dégât des eaux survient pendant une absence prolongée ?
Dès que vous découvrez le sinistre, prenez les mesures possibles pour limiter les dégâts sans vous exposer à un danger, prévenez les personnes concernées et contactez votre assureur. Conservez les preuves disponibles et respectez les délais de déclaration applicables. Une absence prolongée ne suffit pas, à elle seule, à déterminer votre responsabilité.
Qui doit payer lorsqu’une installation vétuste provoque un dommage ?
La responsabilité peut relever du propriétaire si le dommage résulte d’un défaut de l’installation ou d’une réparation qui lui incombe. L’origine du sinistre et les obligations de chaque partie doivent cependant être établies. Les justificatifs d’entretien, les signalements et une éventuelle expertise contribuent à cette détermination.
Peut-on conserver son assurance habitation après un déménagement ?
Il est parfois possible d’adapter le contrat existant, mais il faut déclarer le changement de logement à l’assureur et vérifier les garanties proposées pour la nouvelle adresse. Selon les caractéristiques du bien et les conditions contractuelles, un avenant ou un nouveau contrat peut être nécessaire. Il convient d’éviter toute interruption de couverture.