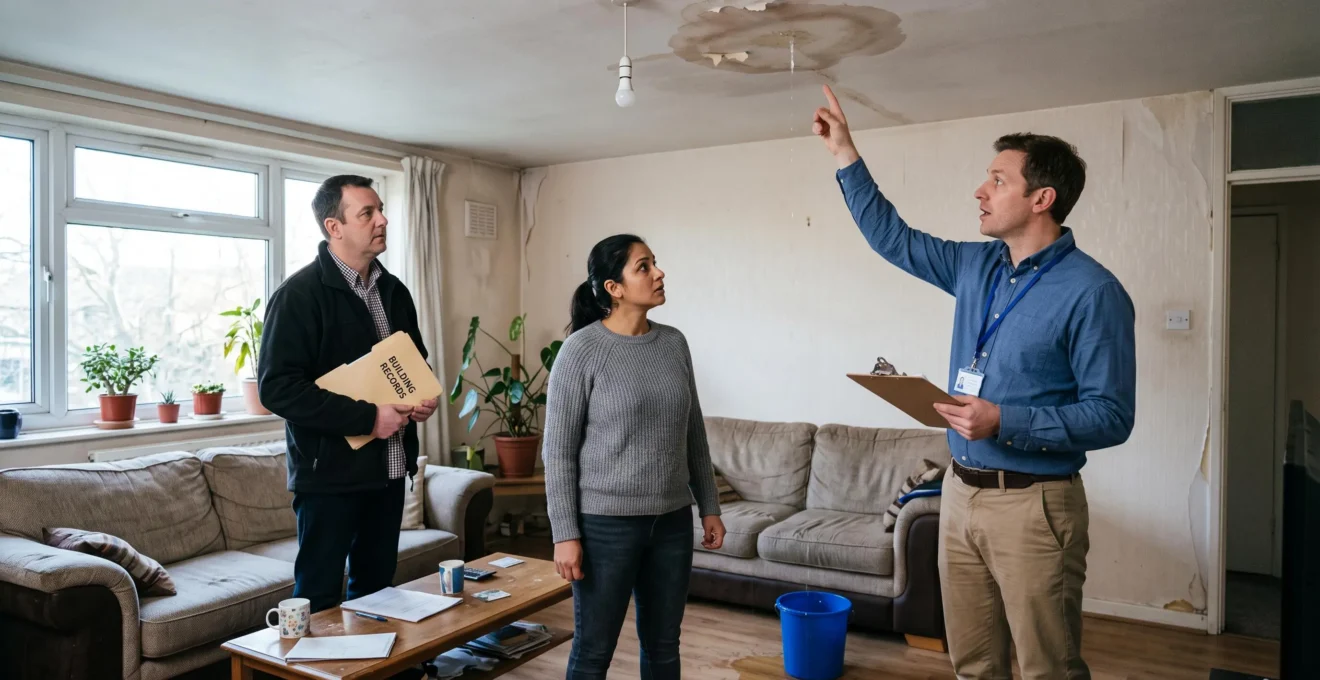
Une fuite provenant de l’appartement supérieur endommage votre plafond. Une canalisation collective traverse votre cuisine et provoque une infiltration. Un incendie dans un logement voisin détériore plusieurs parties de l’immeuble. Dans chacune de ces situations, une même question se pose : quelle assurance doit intervenir et qui prendra en charge les réparations ?
En copropriété, la réponse dépend de plusieurs éléments : l’origine du sinistre, la qualification des parties endommagées, les responsabilités éventuelles et les garanties souscrites. L’assurance collective de l’immeuble, celle du copropriétaire et parfois celle du locataire peuvent intervenir dans un même dossier.
Il faut donc distinguer la déclaration du sinistre, la recherche de son origine, l’organisation des travaux et l’indemnisation. Ces étapes ne relèvent pas nécessairement du même interlocuteur.
Les règles juridiques et les seuils détaillés ci-dessous concernent la France. Dans les autres pays francophones, notamment la Belgique, la Suisse, le Luxembourg ou le Canada, les obligations d’assurance et les mécanismes d’indemnisation doivent être vérifiés selon le droit local.
L’essentiel sur les assurances en copropriété
- Plusieurs contrats peuvent intervenir pour un même sinistre : assurance individuelle, assurance de l’immeuble et éventuellement assurance d’un tiers.
- Il faut prévenir rapidement son assureur et informer le syndic lorsque les parties communes ou plusieurs logements sont concernés.
- La nature du bien endommagé et l’origine du sinistre orientent la prise en charge ; les travaux définitifs doivent être coordonnés avec les assureurs.
- Pourquoi un dégât en copropriété peut-il mobiliser plusieurs assureurs ?
- Comment déterminer si un dommage relève de votre logement ou des parties communes ?
- Syndic ou assureur personnel : qui contacter en premier après un sinistre ?
- Quelle erreur peut ralentir l’indemnisation d’un sinistre entre plusieurs appartements ?
- Dans quel ordre organiser constat, déclaration et travaux après un sinistre collectif ?
- Mur porteur, cloison ou revêtement : qui doit gérer le dommage en copropriété ?
- Assureur, propriétaire ou syndic : qui prévenir en premier après un dommage ?
- Quelle assurance prévoir quand vous devenez locataire d’un logement ?
Pourquoi un dégât en copropriété peut-il mobiliser plusieurs assureurs ?
Un sinistre en copropriété peut mobiliser plusieurs assureurs parce que les biens endommagés et les responsabilités en jeu ne relèvent pas nécessairement du même contrat. L’assurance de l’immeuble protège certains intérêts collectifs, tandis que les assurances individuelles couvrent les garanties propres aux copropriétaires ou aux occupants. Leur intervention doit être coordonnée, sans supposer que chaque assureur indemnise les mêmes dommages.
Imaginons une fuite sur une canalisation collective provoquant des dégâts dans deux appartements. L’assurance de l’immeuble peut être concernée par l’installation commune, tandis que les contrats des occupants peuvent couvrir leurs embellissements, leurs meubles ou certains préjudices, dans les limites des garanties souscrites.
En France, la fiche officielle de Service Public sur l’assurance en copropriété distingue notamment trois protections :
- La responsabilité civile du syndicat des copropriétaires, obligatoire, qui couvre sa responsabilité dans les conditions du contrat.
- La responsabilité civile de chaque copropriétaire, également obligatoire, qu’il occupe ou non son logement.
- L’assurance multirisques de l’immeuble, destinée à couvrir certains dommages matériels aux parties communes. Elle est facultative en principe, mais peut être imposée par le règlement de copropriété.
À ces contrats peuvent s’ajouter la multirisque habitation du résident, l’assurance propriétaire non occupant (PNO), la responsabilité civile d’un tiers ou une assurance dommages-ouvrage lorsqu’un désordre relève de son champ particulier. La garantie recours des voisins et des tiers intervient, selon les contrats et les responsabilités établies, pour certains dommages causés à autrui.
L’assurance dommages-ouvrage ne doit pas être confondue avec une assurance habitation ordinaire : elle concerne les désordres de construction relevant des garanties légales et répond à des conditions spécifiques. De même, une assurance emprunteur couvre des risques définis par le contrat de prêt, généralement liés à la personne assurée. Le seul fait qu’un logement devienne inhabitable ne déclenche pas automatiquement cette assurance.
5 000 € HT
Plafond conventionnel des dommages matériels par local pour les sinistres entrant dans le champ de la convention française IRSI, sous réserve de ses autres conditions d’application.
Service Public, fiche sur l’assurance en copropriété, vérifiée le 22 juillet 2025.
Contrairement à l’assurance automobile, le régime d’indemnisation des accidents de circulation issu de la loi Badinter ne s’applique pas à ces sinistres immobiliers. Il serait cependant inexact d’affirmer qu’aucun mécanisme de coordination entre assureurs n’existe.
En France, la convention IRSI organise justement le traitement de certains dégâts des eaux et incendies dans les immeubles d’habitation. Elle prévoit notamment la désignation d’un assureur gestionnaire et, selon les montants en jeu, des modalités d’expertise et de recours entre compagnies. Au-delà de son périmètre, les contrats et les règles de responsabilité reprennent une place centrale.
La présence de plusieurs assureurs ne signifie donc pas nécessairement un conflit : chacun peut intervenir sur un dommage différent. La première étape consiste à identifier précisément les éléments touchés.
Comment déterminer si un dommage relève de votre logement ou des parties communes ?
Pour déterminer si un dommage concerne votre logement ou les parties communes, il faut examiner la nature de l’élément endommagé, sa fonction dans l’immeuble et les dispositions du règlement de copropriété. Son emplacement ne suffit pas : une canalisation collective peut traverser une cuisine privative, tandis qu’un revêtement posé sur un mur commun peut appartenir au copropriétaire.
En droit français, l’article 3 de la loi du 10 juillet 1965 établit notamment des présomptions concernant le gros œuvre, les équipements communs et certaines canalisations. La qualification précise nécessite néanmoins de consulter les titres et le règlement de copropriété.
La disposition législative relative aux parties communes fournit une base de qualification, sans déterminer à elle seule l’assureur chargé d’indemniser chaque dégât.
Quatre catégories permettent de commencer le diagnostic :
| Élément | Qualification habituelle | Vérification nécessaire |
|---|---|---|
| Cloison intérieure | Généralement privative lorsqu’elle sépare des pièces du même lot. | Vérifier sa fonction et le règlement de copropriété. |
| Plancher et plafond | La structure porteuse est généralement commune ; les finitions peuvent être privatives. | Distinguer structure, isolation, faux plafond et revêtement. |
| Canalisation encastrée | Commune ou privative selon sa fonction et les titres. | Identifier le réseau desservi et consulter les plans disponibles. |
| Équipement domestique | Généralement privatif lorsqu’il dessert exclusivement un logement. | Vérifier sa propriété, son raccordement et les éventuelles dispositions particulières. |
Cette qualification juridique oriente les démarches, mais ne désigne pas automatiquement le payeur final. L’assurance qui indemnise dépend également de la cause du sinistre, des garanties, de la convention éventuellement applicable et des responsabilités établies.
Il faut notamment séparer l’origine du dommage et la zone endommagée. Une fuite issue d’un appartement peut détériorer un plafond privatif dans le logement inférieur. À l’inverse, un défaut d’une conduite collective peut affecter uniquement les finitions d’un appartement.
Lorsque l’infiltration provient du logement supérieur, il est utile d’identifier l’occupant et son assureur, sans présumer sa responsabilité. Si l’origine est inconnue, les assureurs concernés et le syndic doivent être informés afin d’organiser, si nécessaire, une recherche de fuite. Pour une gaine technique, le syndic pourra fournir des informations sur les réseaux et leur qualification.
La difficulté augmente lorsqu’un réseau est inaccessible ou lorsqu’un dommage résulte de plusieurs causes. Dans ce cas, mieux vaut documenter les constatations plutôt que désigner prématurément un responsable.
Une fois la nature des éléments identifiée, il devient plus facile de savoir quel interlocuteur doit être prévenu sans retarder les déclarations nécessaires.
Syndic ou assureur personnel : qui contacter en premier après un sinistre ?
Après un sinistre, prévenez votre assureur personnel sans attendre, puis contactez immédiatement le syndic si une partie commune, un autre logement ou un équipement collectif est concerné. Lorsque le problème est strictement privatif, votre assureur constitue généralement le premier interlocuteur. En cas d’origine incertaine, informez les deux en parallèle pour éviter tout retard.
L’ordre pratique dépend de l’origine probable du dommage, mais il ne faut pas confondre priorité opérationnelle et obligation de déclaration. Si une conduite commune fuit, le syndic doit être alerté rapidement pour organiser l’intervention nécessaire. Cela ne dispense pas le copropriétaire de déclarer les dommages subis dans son lot.
En France, pour un dégât des eaux, le délai de déclaration prévu par le contrat ne peut généralement pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Le délai de deux jours ouvrés ne constitue donc pas la règle générale applicable aux dégâts des eaux.
Le syndic intervient notamment pour signaler le sinistre à l’assureur de l’immeuble lorsqu’il relève des parties communes, permettre l’accès aux installations collectives et coordonner les décisions intéressant la copropriété. Il ne remplace toutefois ni votre assureur personnel ni l’expert chargé d’évaluer les dommages.
Lorsqu’un autre appartement est impliqué, le constat amiable dégât des eaux facilite la collecte des informations nécessaires : identité des occupants, logements concernés, assureurs, circonstances et description des dommages.
Ce constat sert à établir une description commune des faits. Il ne constitue pas, à lui seul, une reconnaissance de responsabilité ni une garantie d’indemnisation. Lorsque plusieurs logements sont concernés, les informations doivent être cohérentes entre les déclarations adressées aux compagnies.
Il est également possible de déclarer un sinistre lorsque la personne à l’origine de la fuite est absente, injoignable ou inconnue. Les premières constatations et les coordonnées du syndic suffisent à ouvrir les échanges avec l’assureur, qui pourra demander des informations complémentaires.
Le plus important n’est pas de déterminer immédiatement qui est responsable, mais de signaler les dommages, sécuriser les lieux et permettre aux intervenants d’organiser leur prise en charge.
Quelle erreur peut ralentir l’indemnisation d’un sinistre entre plusieurs appartements ?
Attendre que le voisin déclare son sinistre avant de signaler le vôtre est une erreur susceptible de ralentir l’indemnisation. Chaque occupant concerné doit transmettre sa déclaration dans les délais applicables, même si l’origine du dommage reste incertaine. Une déclaration incomplète ou des travaux définitifs réalisés sans documentation peuvent également compliquer l’évaluation du dossier.
Prenons un exemple hypothétique : une fuite provenant du troisième étage endommage les appartements situés aux deuxième et premier étages. Le résident du premier attend que son voisin obtienne une réponse de son assureur. Pendant ce temps, les traces d’humidité évoluent et certaines informations deviennent plus difficiles à établir.
Ce retard ne signifie pas que l’indemnisation sera automatiquement refusée. Il peut néanmoins compliquer la constitution des preuves et prolonger les échanges entre les différents intervenants. L’attente de la déclaration d’un voisin ne constitue pas une condition préalable à votre propre déclaration.
Une autre difficulté fréquente concerne les informations manquantes. Si le dossier n’indique pas que plusieurs lots sont touchés, les assureurs risquent de découvrir tardivement la dimension collective du sinistre.
La déclaration doit donc préciser, dans la mesure des informations disponibles :
- La date de découverte du sinistre et les circonstances connues.
- Les pièces et les biens endommagés.
- Les autres logements ou parties communes potentiellement concernés.
- Les coordonnées du syndic et celles des autres occupants impliqués, lorsqu’elles sont connues.
- Les mesures d’urgence réalisées et les justificatifs conservés.
Il faut aussi distinguer le délai de déclaration du délai d’indemnisation. Le premier impose à l’assuré de signaler le sinistre dans les conditions de son contrat. Le second dépend des vérifications, des expertises éventuelles, des garanties et des modalités de règlement.
Enfin, remplacer immédiatement un plafond, une peinture ou un revêtement avant toute constatation peut rendre l’évaluation du préjudice plus difficile. Il reste toutefois nécessaire de faire cesser une fuite et de prendre les mesures conservatoires urgentes. Ces interventions doivent être photographiées et justifiées.
Une déclaration tardive n’entraîne pas automatiquement la perte des garanties : les conséquences d’un retard sont encadrées par la loi et par le contrat. De même, la réalisation de travaux avant expertise ne justifie pas mécaniquement une réduction d’indemnité. Le risque principal est de rendre certaines preuves impossibles à vérifier.
Une démarche indépendante mais documentée facilite ensuite la coordination des constats, des interventions techniques et des travaux.
Dans quel ordre organiser constat, déclaration et travaux après un sinistre collectif ?
Après un sinistre collectif, commencez par sécuriser les lieux et limiter les dégâts, puis rassemblez les preuves et les informations utiles au constat. Prévenez rapidement votre assureur et le syndic concerné, sans attendre de disposer de tous les éléments. L’expertise éventuelle et l’accord des assureurs doivent ensuite précéder les réparations définitives, sauf travaux urgents nécessaires pour empêcher une aggravation.
Cette organisation permet de distinguer les opérations indispensables immédiatement de celles qui nécessitent une validation préalable. Elle évite notamment de confondre la réparation de la cause du sinistre et la remise en état des biens endommagés.
Les recommandations de France Assureurs après un dégât des eaux rappellent l’importance de réparer rapidement la fuite, de conserver les justificatifs et de différer la remise en état définitive lorsque l’accord de l’assureur ou une expertise est nécessaire.
Une chronologie opérationnelle peut être organisée en cinq temps, avec des démarches qui se chevauchent lorsque l’urgence l’exige :
- Sécuriser les lieux. Stopper l’arrivée d’eau si cela peut être fait sans danger, protéger les biens et faire intervenir les professionnels compétents en cas de risque.
- Documenter les dommages. Prendre des photographies, relever les informations des occupants et établir un constat amiable lorsque cela est pertinent.
- Effectuer les déclarations. Prévenir les assureurs concernés et le syndic dans les délais requis, sans attendre que toutes les responsabilités soient établies.
- Organiser les investigations et l’expertise. Permettre la recherche de la cause, l’évaluation des dommages et, si nécessaire, une expertise coordonnée.
- Valider puis réaliser la remise en état. Transmettre les devis et obtenir les accords nécessaires avant les travaux définitifs.
Dans un sinistre touchant plusieurs logements, un document récapitulatif commun peut compléter les constats individuels. Il peut rassembler les coordonnées des personnes concernées, les lieux touchés et les investigations déjà réalisées. Un tel constat de synthèse constitue un outil pratique de coordination, mais pas une obligation générale imposée à tous les sinistres.
Le rôle de l’expert dépend de sa mission. Une première intervention peut servir à caractériser les circonstances, les dommages et les garanties éventuellement applicables. Une évaluation complémentaire peut ensuite préciser les réparations nécessaires et leur coût. Les expressions « expertise de principes » et « expertise d’exécution » peuvent être employées dans certains dossiers, mais elles ne correspondent pas à deux étapes obligatoires de toute indemnisation.
L’assuré peut également demander l’assistance d’un expert qu’il choisit. Les honoraires de cet expert d’assuré restent à sa charge, sauf prise en charge prévue par le contrat ou accord particulier.
Checklist : préparer un dossier de sinistre collectif exploitable
- Photographier les dommages et les mesures conservatoires : constituer un dossier de photos datées et légendées.
- Identifier les personnes et les locaux concernés : établir une liste des lots, occupants et interlocuteurs connus.
- Déclarer les dommages aux assureurs concernés et informer le syndic : conserver les accusés de réception et références de dossiers.
- Rassembler les pièces techniques : obtenir une copie des constats, rapports de recherche de fuite et justificatifs d’intervention disponibles.
- Faire préciser les conditions de remise en état : conserver les devis, accords d’assurance et autorisations nécessaires avant les travaux définitifs.
Les travaux concernant les parties communes nécessitent une coordination supplémentaire. Les travaux conservatoires urgents peuvent relever des pouvoirs du syndic, tandis que d’autres interventions nécessitent une décision de la copropriété suivant les règles applicables. Cette distinction explique pourquoi la remise en état des éléments collectifs et celle d’un appartement ne suivent pas toujours le même calendrier.
Lorsque la remise en état concerne un mur, une cloison ou un plancher, il reste ensuite à déterminer juridiquement à qui appartient l’élément concerné.
Mur porteur, cloison ou revêtement : qui doit gérer le dommage en copropriété ?
Un mur porteur ou un plancher structurel relève généralement des parties communes en copropriété française, même lorsqu’il traverse un logement privatif. Une cloison intérieure et un revêtement décoratif sont, en principe, privatifs. Toutefois, cette répartition doit être vérifiée dans les titres et le règlement de copropriété avant de désigner le responsable des travaux ou l’assurance susceptible d’intervenir.
La distinction entre structure et finition est particulièrement importante après un dégât des eaux. Un plafond présentant des traces d’humidité peut nécessiter une remise en peinture, tandis qu’une dégradation de la dalle ou d’un élément porteur peut impliquer des investigations et des interventions relevant de la copropriété.
Le traitement d’un dommage dépend ainsi de plusieurs questions : l’élément est-il commun ou privatif ? La détérioration est-elle superficielle ou structurelle ? Quelle est son origine ? Quelles assurances couvrent les biens ou responsabilités concernés ?
| Élément concerné | Interlocuteur habituel | Point de vigilance |
|---|---|---|
| Mur porteur | Syndic pour la partie structurelle commune. | Vérifier la qualification et les travaux de sécurité nécessaires. |
| Cloison intérieure privative | Copropriétaire et assureur individuel. | Identifier sa fonction et les garanties souscrites. |
| Revêtement de sol ou peinture | Propriétaire ou occupant selon les droits et les garanties concernés. | Distinguer propriété du bien et prise en charge assurantielle. |
| Séparation entre deux lots | Copropriétaires concernés et, si nécessaire, syndic. | Consulter les titres et le règlement avant toute qualification. |
Une cloison séparant deux appartements mérite une attention particulière. Elle ne doit pas être assimilée automatiquement à une cloison intérieure purement privative. Sa nature, sa fonction et les documents constitutifs de la copropriété peuvent conduire à un traitement différent.
De la même manière, un revêtement peut appartenir au copropriétaire alors que son support relève de la structure commune. Un même dégât est donc susceptible de provoquer des travaux administrativement distincts, même si ceux-ci concernent une seule pièce.
Pour éviter une requalification tardive, il est utile de consulter le règlement de copropriété et, si nécessaire, l’état descriptif de division. Ce dernier permet notamment d’identifier les lots et leur organisation, mais ne remplace pas à lui seul l’analyse des règles de propriété applicables.
La qualification doit ensuite être rapprochée des conclusions techniques. Un expert peut documenter la nature des dommages, mais les questions juridiques de propriété ne sont pas toujours résolues par une simple observation matérielle.
Cette vérification devient encore plus importante lorsqu’un logement est loué, car le propriétaire, le locataire et le syndic n’ont pas les mêmes obligations.
Assureur, propriétaire ou syndic : qui prévenir en premier après un dommage ?
L’interlocuteur prioritaire dépend de votre statut dans le logement. Un propriétaire occupant contacte son assureur et informe le syndic si la copropriété est concernée. Un locataire prévient son assureur et son bailleur. Un propriétaire bailleur examine les garanties de son assurance propriétaire non occupant et signale au syndic tout dommage impliquant les parties communes.
La présence de plusieurs acteurs ne signifie pas que l’un d’eux doit attendre la réponse des autres. Lorsque le sinistre concerne plusieurs logements, l’information doit circuler rapidement entre les personnes impliquées.
Un propriétaire occupant dispose généralement d’un interlocuteur principal pour ses dommages privatifs : son assureur habitation. Si une canalisation commune paraît responsable, le syndic est aussi informé afin de permettre les investigations et démarches utiles au niveau collectif.
Le propriétaire bailleur doit, pour sa part, vérifier les conditions de mobilisation de son assurance PNO, obligatoire au minimum en responsabilité civile pour le copropriétaire non occupant en France. Cette assurance peut compléter les garanties du locataire ou intervenir dans certaines situations prévues au contrat. Elle ne remplace pas systématiquement l’assurance souscrite par l’occupant.
Le locataire doit informer son bailleur des dommages susceptibles d’affecter le logement, ses équipements ou le bâtiment. Il doit également effectuer sa propre déclaration à l’assureur lorsqu’un événement relève potentiellement de son contrat.
Déclarer un sinistre ne constitue pas, en soi, une reconnaissance de responsabilité. Il est parfaitement possible de signaler des dégâts en indiquant que leur origine reste inconnue ou qu’une recherche de fuite est nécessaire.
Le syndic n’est pas un assureur. Il administre la copropriété, représente le syndicat dans le cadre de ses attributions et effectue les démarches relevant de la police collective. L’instruction d’une demande d’indemnisation et la décision de règlement appartiennent aux assureurs concernés.
En cas de difficulté entre voisins, les échanges devraient rester factuels : photographies, localisation des dommages, interventions réalisées et dates des déclarations. Une hypothèse sur la responsabilité d’un occupant ne doit pas être présentée comme une conclusion technique établie.
La situation du locataire mérite une attention particulière, car l’obligation de s’assurer et la nature des biens couverts déterminent directement sa protection.
À retenir avant d’assurer un logement loué
- Le contrat du locataire et celui du propriétaire ne couvrent pas nécessairement les mêmes biens ni les mêmes responsabilités.
- La responsabilité civile locative minimale ne garantit pas automatiquement les meubles et effets personnels du résident.
- Un logement situé en copropriété implique également des démarches auprès du syndic lorsque les éléments collectifs sont concernés.
Quelle assurance prévoir quand vous devenez locataire d’un logement ?
Lorsque vous devenez locataire d’un logement en France, vous devez généralement souscrire une assurance couvrant au minimum les risques locatifs, notamment l’incendie, l’explosion et le dégât des eaux. Une assurance multirisque habitation plus complète permet d’ajouter des garanties pour vos biens personnels, votre responsabilité envers les tiers et d’autres dommages, selon les options et exclusions du contrat.
Dans un immeuble en copropriété, l’assurance du locataire s’articule avec celle du propriétaire et les assurances collectives du bâtiment. Le contrat du locataire protège notamment sa responsabilité locative et les biens garantis, mais il ne remplace pas les couvertures souscrites par le bailleur ou par le syndicat des copropriétaires.
En cas de dégât des eaux, plusieurs types de biens peuvent être concernés :
- Les biens personnels du locataire : meubles, vêtements et équipements peuvent être indemnisés si les garanties correspondantes sont souscrites.
- Les éléments appartenant au propriétaire : leur prise en charge peut relever des contrats du bailleur, des garanties applicables ou des mécanismes conventionnels entre assureurs.
- Le gros œuvre et les parties communes : leur protection dépend notamment des assurances de l’immeuble et des responsabilités en cause.
- Les dommages aux voisins : ils peuvent faire intervenir des garanties de responsabilité civile ou de recours des voisins et des tiers, selon les circonstances et les contrats.
Il ne faut pas en déduire que la seule assurance habitation du locataire suffit à couvrir tous les dommages susceptibles de survenir dans le bâtiment. En France, le copropriétaire bailleur doit aussi disposer de la couverture de responsabilité civile imposée aux copropriétaires, généralement intégrée à une assurance PNO.
Cette obligation ne résulte pas uniquement de la localisation dans une zone exposée aux risques. Les éventuelles spécificités géographiques concernent plutôt les risques à assurer, les garanties disponibles ou certaines conditions particulières.
Lors de la souscription, le locataire doit donc examiner les plafonds d’indemnisation, les franchises, les exclusions, les garanties relatives aux dégâts des eaux et les conditions de couverture des biens personnels. Il est également utile de vérifier les démarches de déclaration et les documents exigés par l’assureur.
Le bailleur peut demander une attestation d’assurance pour vérifier le respect de l’obligation locative. Cette attestation ne renseigne toutefois pas nécessairement sur toutes les garanties complémentaires souscrites.
En cas de sinistre, le locataire doit déclarer ses dommages dans le délai applicable, prévenir le propriétaire et fournir au syndic les informations utiles si la copropriété est concernée. Même lorsque la convention IRSI organise certains échanges entre assureurs, les mesures urgentes et la conservation des justificatifs restent essentielles.
Avant votre entrée dans les lieux, comparez les garanties de votre assurance habitation aux caractéristiques du logement, conservez votre attestation et identifiez les coordonnées du bailleur et du syndic. Vous disposerez ainsi des informations nécessaires pour déclarer rapidement un éventuel dommage.
La convention IRSI s’applique-t-elle automatiquement à tous les dégâts des eaux en copropriété ?
Non. En France, la convention IRSI concerne certains dégâts des eaux et incendies dans les immeubles d’habitation, sous réserve de conditions précises. Elle prévoit notamment un plafond de 5 000 € HT de dommages matériels par local. Les sinistres d’origine extérieure à l’immeuble, comme certaines intempéries, n’entrent pas dans son champ d’application. Au-delà des seuils ou hors de son périmètre, la gestion dépend d’autres règles contractuelles et conventionnelles.
Qui paie la franchise lorsqu’une fuite provenant d’un voisin endommage mon appartement ?
La franchise éventuellement supportée dépend du contrat mobilisé, des garanties applicables et des mécanismes conventionnels ou des responsabilités établies. Le fait qu’une fuite provienne d’un autre logement ne suffit pas à déterminer automatiquement qui supportera la franchise. Il convient de demander à l’assureur une explication écrite du calcul de l’indemnisation et des recours éventuellement engagés.
Peut-on déclarer un sinistre lorsque son origine est encore inconnue ?
Oui. Il est possible et préférable de déclarer les dommages constatés sans attendre que leur cause exacte soit identifiée. La déclaration doit décrire les faits connus, les zones endommagées et les circonstances de découverte. L’assureur pourra ensuite demander des investigations complémentaires. Si une installation collective est potentiellement concernée, le syndic doit également être informé.
Un copropriétaire peut-il commencer les réparations avant le passage de l’expert ?
Les mesures urgentes nécessaires à la sécurité des occupants ou à la limitation des dommages ne doivent pas être retardées. En revanche, la remise en état définitive devrait attendre les indications de l’assureur ou le passage de l’expert lorsqu’une expertise est nécessaire. Il faut conserver les photographies, les factures et les éléments remplacés lorsque cela est possible et sans danger.
Que faire en cas de désaccord avec l’évaluation des dommages par l’assureur ?
L’assuré peut demander les explications justifiant l’évaluation, transmettre des devis ou justificatifs complémentaires et contester les éléments qui lui semblent inexacts. Il peut également se faire assister par un expert d’assuré, dont les honoraires ne sont pas nécessairement couverts. Si le différend persiste, les procédures de réclamation de l’assureur puis, lorsque les conditions sont réunies, la médiation peuvent être envisagées.