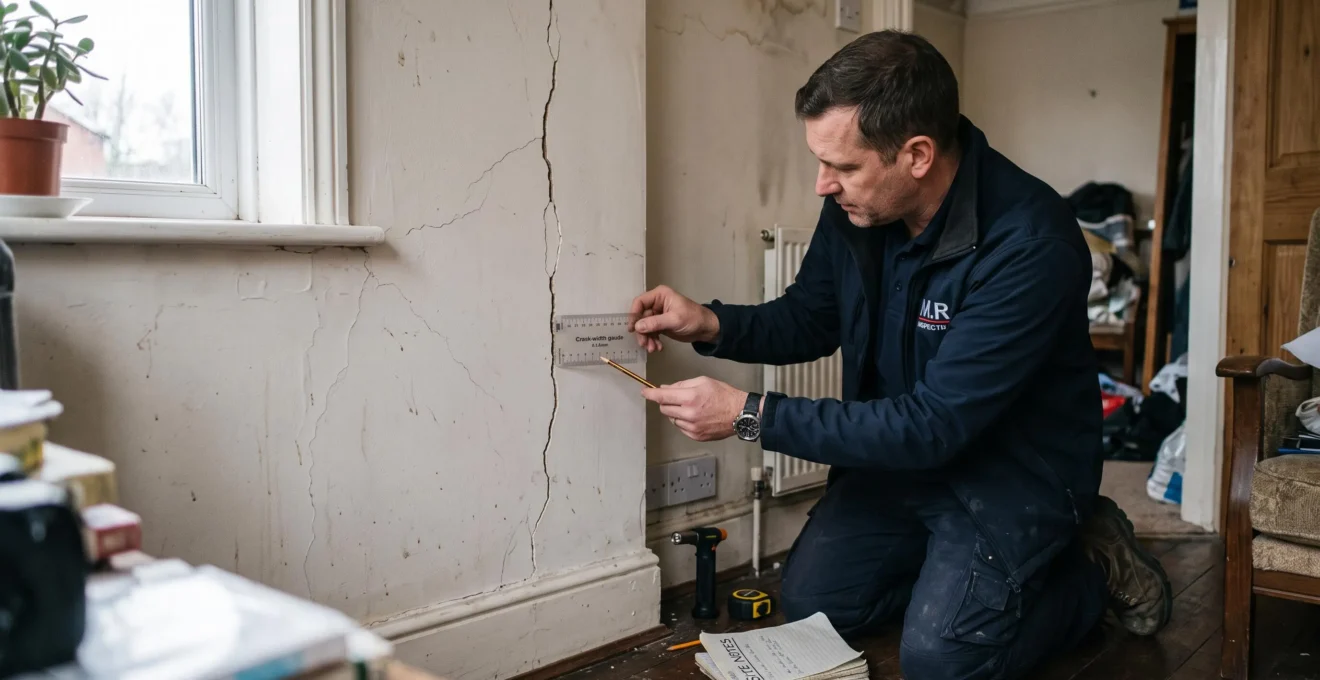
Une fissure qui traverse un mur, une infiltration qui fragilise un plafond ou un mouvement de fondation ne relèvent pas nécessairement des mêmes garanties d’assurance habitation. La prise en charge dépend de l’élément endommagé, de l’origine du désordre, du contrat souscrit et, parfois, de la responsabilité d’un constructeur ou de la copropriété.
La première distinction concerne les éléments constitutifs du bâtiment, comme les murs porteurs, les fondations, la charpente et les planchers, par opposition aux finitions, aménagements et biens mobiliers. Cette différence aide à identifier les dommages à déclarer, mais ne suffit pas à établir leur couverture : une fissure structurelle ancienne peut rester exclue alors qu’un revêtement endommagé par une fuite accidentelle peut être indemnisé.
Les règles juridiques présentées ci-dessous sont principalement celles applicables en France. Dans les autres pays francophones, les garanties, les obligations des copropriétaires et les procédures d’indemnisation doivent être vérifiées selon le droit local et les conditions du contrat.
Les points essentiels pour identifier un dommage au bâti assuré
- La cause du dommage compte autant que sa gravité : une fissure liée à la sécheresse, une malfaçon et un choc accidentel peuvent relever de régimes différents.
- En copropriété, la distinction entre parties communes et privatives détermine les interlocuteurs à prévenir, sans désigner automatiquement l’assureur qui paiera.
- Photographier, sécuriser et déclarer rapidement le sinistre permet de préserver les preuves avant une éventuelle expertise ou des réparations définitives.
- Pourquoi une fissure n’est-elle pas couverte de la même façon selon sa cause ?
- Comment suivre une fissure dans un mur avant de lancer des réparations ?
- Mur porteur, cloison ou revêtement : qui doit gérer le dommage en copropriété ?
- Pourquoi réparer une fissure avant diagnostic peut-il compliquer la prise en charge ?
- Quand faire examiner un dommage au bâti plutôt que simplement le réparer ?
- Assureur, propriétaire ou syndic : qui prévenir en premier après un dommage ?
- Quels dommages causés à autrui peuvent rester exclus de votre responsabilité civile ?
- Comment réagir à un dégât des eaux pour éviter que les dommages ne s’aggravent ?
Pourquoi une fissure n’est-elle pas couverte de la même façon selon sa cause ?
Une fissure n’est pas indemnisée uniquement parce qu’elle affecte un mur ou paraît dangereuse. L’assurance examine d’abord son origine : mouvement de terrain, sécheresse, défaut de construction, événement climatique ou accident. Selon cette cause, le dommage peut relever de l’assurance habitation, de la garantie catastrophes naturelles, de la responsabilité d’un constructeur ou d’aucune garantie mobilisable.
Une fissure apparue progressivement après un tassement des fondations ne s’analyse pas comme celle provoquée par la chute d’un arbre pendant une tempête. Dans le premier cas, il faut rechercher un éventuel mouvement du sol, un défaut constructif ou une évolution ancienne du bâtiment. Dans le second, un événement identifiable peut permettre d’examiner les garanties prévues au contrat.
Le retrait-gonflement des argiles illustre cette différence. Certains sols argileux se rétractent lors des périodes sèches et gonflent lorsqu’ils se réhumidifient. Ces variations peuvent provoquer des mouvements différentiels des fondations et entraîner des fissures.
En France, leur indemnisation au titre des catastrophes naturelles suppose notamment qu’un arrêté interministériel reconnaisse l’événement pour la commune et la période concernées. La garantie doit également être applicable au dommage et le lien avec le phénomène reconnu doit pouvoir être établi. Un arrêté concernant une commune voisine ne suffit pas.
La reconnaissance ne repose pas sur une condition générale selon laquelle chaque bâtiment devrait préalablement appartenir à une zone définie par arrêté préfectoral. Les conditions administratives et les critères propres aux dommages liés à la sécheresse doivent être distingués. La fiche de Service Public sur l’assurance catastrophes naturelles présente le mécanisme français de reconnaissance et d’indemnisation.
Pour un désordre lié à la construction, une autre voie peut exister. En France, la responsabilité décennale concerne notamment les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, lorsqu’ils sont imputables à des travaux relevant de ce régime. Elle s’apprécie pendant les dix années suivant la réception des travaux concernés. L’assurance dommages-ouvrage constitue un mécanisme distinct permettant, sous conditions, le préfinancement des réparations.
| Cause suspectée | Garantie à examiner | Point déterminant |
|---|---|---|
| Sécheresse et mouvement des sols argileux | Catastrophes naturelles | Reconnaissance officielle, période, commune et lien causal |
| Tempête ou choc accidentel | Garantie événementielle ou dommages prévue au contrat | Circonstances précises et exclusions applicables |
| Défaut grave lié à une construction récente | Dommages-ouvrage ou responsabilité décennale | Date de réception, gravité et imputabilité aux travaux |
| Vieillissement ou défaut d’entretien | Examen du contrat, avec risque d’exclusion | Ancienneté et cause réelle du désordre |
Avant de solliciter une garantie, il faut donc réunir quatre informations : la cause supposée, la date d’apparition, l’historique des travaux et l’existence éventuelle d’une reconnaissance de catastrophe naturelle.
Cette analyse initiale gagne en fiabilité lorsque l’évolution du désordre a été documentée avant toute réparation.
Comment suivre une fissure dans un mur avant de lancer des réparations ?
Pour surveiller une fissure, il faut photographier son état initial, relever sa position et sa largeur, puis répéter les observations dans des conditions comparables. Un témoin adapté peut aider à mesurer son évolution. Ces relevés facilitent le diagnostic technique et l’examen du sinistre, sans remplacer l’intervention immédiate d’un professionnel lorsque la stabilité du bâtiment paraît menacée.
La première étape consiste à localiser précisément la fissure : pièce concernée, mur intérieur ou extérieur, proximité d’une ouverture, orientation et éventuelle traversée du mur. Une photographie générale situe le dommage, tandis qu’une vue rapprochée avec un repère gradué permet de comparer les observations ultérieures.
Un dispositif de suivi des fissures, parfois appelé fissuromètre ou témoin gradué, peut être posé selon les recommandations du fabricant ou d’un professionnel. Un témoin en plâtre peut également révéler certains mouvements, mais ne donne pas une mesure précise. Un simple réglet permet de documenter la largeur à des points repérés ; il ne constitue pas, à lui seul, un dispositif fiable de mesure du déplacement des deux côtés d’une fissure.
Les relevés doivent être datés et effectués régulièrement. Leur fréquence dépend de la situation : une fissure qui évolue rapidement nécessite une évaluation technique sans attendre plusieurs semaines de surveillance.
Certains signes justifient de faire intervenir rapidement un professionnel compétent en structure : une fissure traversante, un élargissement perceptible, plusieurs fissures nouvelles, des portes qui se bloquent soudainement ou des ouvertures qui se déforment. Aucun de ces indices ne suffit isolément à établir la cause, mais leur combinaison peut signaler un mouvement du bâti.
Il est également utile de conserver les factures d’entretien, les comptes rendus d’interventions antérieures et les photographies plus anciennes. Ces éléments peuvent aider à apprécier l’ancienneté du dommage et à différencier un événement récent d’une évolution progressive.
Constituer un dossier de suivi en cinq actions
- Localiser la fissure et noter son emplacement exact dans une fiche datée.
- Photographier le mur dans son ensemble et en gros plan avec un repère de mesure, puis conserver les clichés originaux.
- Faire poser ou installer correctement un dispositif de suivi adapté et conserver une photographie de son état initial.
- Consigner chaque observation dans un tableau indiquant la date, la mesure et les changements visibles.
- Regrouper photographies, relevés, factures et éventuels avis techniques dans un dossier transmissible à l’assureur ou au professionnel du bâtiment.
Cette documentation n’oblige pas à attendre pour déclarer le sinistre. La surveillance et les démarches auprès de l’assureur peuvent être menées simultanément, selon la nature et l’urgence du dommage.
Lorsque plusieurs logements ou éléments de l’immeuble sont concernés, la question suivante consiste à déterminer si le dommage relève des parties communes ou privatives.
Mur porteur, cloison ou revêtement : qui doit gérer le dommage en copropriété ?
En copropriété, le traitement d’un dommage dépend d’abord de la qualification de l’élément atteint. Les façades, structures porteuses et éléments de gros œuvre relèvent souvent des parties communes, tandis que les revêtements et certaines cloisons relèvent généralement des parties privatives. Le règlement de copropriété et les règles légales applicables déterminent les responsabilités à examiner.
Une fissure visible dans un appartement ne signifie donc pas nécessairement que le mur appartient au copropriétaire occupant. Elle peut affecter un élément structurel commun recouvert d’une finition privative. Inversement, une fissure superficielle dans un enduit intérieur ne traduit pas automatiquement un défaut du gros œuvre.
En France, le syndic assure notamment la conservation et l’entretien de l’immeuble et intervient dans les déclarations de sinistres concernant les parties communes. Ces missions figurent dans la fiche de Service Public sur les missions du syndic de copropriété.
La qualification doit toutefois être vérifiée dans le règlement de copropriété. Certains éléments situés à l’intérieur d’un lot peuvent avoir une fonction structurelle commune, tandis que leur revêtement appartient au copropriétaire. Le seul emplacement du dommage ne suffit pas à déterminer sa nature juridique.
| Élément | Qualification habituelle | Interlocuteur à privilégier |
|---|---|---|
| Fondations, façade, ossature porteuse | Partie commune, sous réserve des textes applicables | Syndic et assurance de l’immeuble |
| Cloison intérieure non porteuse | Souvent privative | Copropriétaire et assureur habitation |
| Peinture, papier peint, finition intérieure | Généralement privative | Assureur du lot concerné |
| Mur structurel avec revêtement intérieur endommagé | Éléments potentiellement communs et privatifs | Syndic et assureur du copropriétaire |
Les situations mixtes sont fréquentes. Une fuite provenant d’une installation privative peut endommager un plancher commun. De même, une infiltration par une façade peut détériorer les finitions d’un appartement. Plusieurs contrats et responsabilités peuvent alors être examinés, avec d’éventuels recours entre assureurs.
La démarche consiste à identifier l’élément touché, consulter le règlement, décrire la cause supposée et prévenir les interlocuteurs concernés. En cas de doute sérieux, informer à la fois le syndic et l’assureur personnel peut éviter qu’un dommage reste sans déclaration. Une information simultanée n’implique pas automatiquement une double indemnisation ni une pénalisation de l’historique assurantiel.
Une fois les responsabilités possibles identifiées, il reste essentiel de préserver l’état du dommage jusqu’à ce que ses causes puissent être constatées.
Pourquoi réparer une fissure avant diagnostic peut-il compliquer la prise en charge ?
Réparer définitivement une fissure avant d’en avoir déterminé l’origine peut compliquer l’indemnisation, car les travaux risquent d’effacer les indices nécessaires à l’expertise. L’assureur doit pouvoir apprécier la cause, l’étendue et parfois l’ancienneté du dommage. En revanche, les mesures urgentes destinées à protéger les occupants et à empêcher une aggravation ne doivent pas être retardées.
Reboucher une fissure avec un enduit peut masquer son tracé, sa profondeur et ses éventuelles ramifications. Une reprise de maçonnerie ou une injection peut modifier davantage l’état du support, au point de rendre certains constats impossibles.
L’expert d’assurance s’appuie notamment sur les circonstances déclarées, les dommages visibles et les documents transmis pour évaluer le sinistre. Si le mur a été entièrement remis en état, il peut devenir plus difficile d’établir que les travaux réalisés correspondaient à un dommage couvert, plutôt qu’à un défaut ancien ou à une intervention d’entretien.
Cela ne signifie pas qu’une réparation préalable entraîne automatiquement un refus. Les photographies, factures, rapports techniques et échanges écrits peuvent permettre de reconstituer les faits. La conséquence dépend des circonstances, des obligations contractuelles et des preuves disponibles.
| Mesure conservatoire | Réparation définitive |
|---|---|
| Mettre une zone dangereuse hors d’accès | Reprendre définitivement la maçonnerie |
| Installer un étaiement provisoire adapté par un professionnel | Modifier ou renforcer durablement la structure |
| Protéger provisoirement le mur contre l’eau | Injecter ou reboucher durablement la fissure |
| Stopper une fuite pour limiter l’aggravation | Remplacer les revêtements et remettre en peinture |
Les mesures conservatoires doivent être proportionnées au danger et, lorsqu’elles nécessitent une intervention technique, réalisées par un professionnel compétent. Avant leur exécution, il convient de photographier les dommages si cela ne présente aucun risque, puis de conserver les factures et les justificatifs.
Pour un bâtiment récent, les interventions doivent également tenir compte des garanties liées aux travaux. En France, la responsabilité décennale s’apprécie notamment à partir de la réception de l’ouvrage. Des modifications importantes avant constat peuvent compliquer la recherche des causes ou des responsabilités, mais elles ne valent pas automatiquement acceptation juridique du désordre.
La fiche officielle sur la garantie décennale des constructeurs précise les conditions relatives à la durée, à la réception et à la gravité des dommages couverts.
Une règle pratique permet de décider : l’intervention envisagée protège-t-elle le bâtiment, ou fait-elle disparaître les traces nécessaires à l’analyse ? Pour toute réparation non urgente, un accord écrit de l’assureur ou une instruction documentée de l’expert est préférable avant de commencer.
Lorsque le doute porte sur la stabilité du bâtiment ou sur l’origine d’un désordre persistant, le simple passage d’un artisan chargé des finitions peut être insuffisant.
Quand faire examiner un dommage au bâti plutôt que simplement le réparer ?
Un dommage au bâti doit faire l’objet d’un examen technique approfondi lorsqu’il semble évoluer, se répète, touche des éléments porteurs ou s’accompagne de déformations inhabituelles. Le diagnostic permet de rechercher la cause avant de choisir une réparation. En cas de risque apparent pour la stabilité, la priorité est de sécuriser les lieux et de solliciter rapidement un professionnel compétent.
Une fissure superficielle dans une finition peut parfois être traitée par une réparation localisée après vérification de son origine. La situation est différente lorsque la fissure traverse le mur, s’étend à plusieurs étages ou apparaît en même temps qu’un affaissement du sol ou une déformation des ouvertures.
Deux types d’intervention doivent être distingués.
- L’expertise d’assurance vise à examiner le sinistre dans le cadre des garanties, à apprécier les dommages et, selon la mission confiée, à rechercher leurs causes et à évaluer les réparations indemnisables.
- Le diagnostic structurel, réalisé par un ingénieur compétent ou un bureau d’études spécialisé, examine les mécanismes techniques du désordre et peut définir les investigations ou travaux nécessaires.
Ces missions peuvent se compléter, mais elles ne sont pas interchangeables. Un expert mandaté par l’assureur ne réalise pas nécessairement toutes les investigations structurelles nécessaires à la définition d’une solution de réparation.
Un diagnostic devient particulièrement pertinent lorsque plusieurs fissures se développent sur un même mur, que des réparations anciennes n’ont pas tenu, que des désordres apparaissent après des travaux ou qu’un événement climatique semble avoir affecté les fondations.
Le rapport technique peut également aider à déterminer si l’origine du dommage relève d’un défaut de construction, d’une intervention antérieure ou d’un élément commun à la copropriété.
Le coût d’un diagnostic indépendant n’est pas systématiquement couvert par l’assurance habitation. Sa prise en charge dépend du contrat, de la nature de l’examen et des accords éventuels avec l’assureur. Avant de commander une étude, demander un devis détaillé et vérifier si tout ou partie des frais peut être pris en charge permet d’éviter un malentendu.
L’intérêt économique dépasse le prix de la première intervention. Une réparation cosmétique répétée peut laisser évoluer un désordre sous-jacent et provoquer de nouveaux dommages. Une étude adaptée peut, au contraire, orienter directement vers les travaux nécessaires, même si elle ne garantit pas leur financement par l’assurance.
Enfin, un rapport structurel argumenté peut constituer une pièce utile dans un recours contre un constructeur, un entrepreneur ou un tiers responsable. Il ne suffit pas, à lui seul, à établir juridiquement une responsabilité : les conditions du régime applicable et les autres preuves doivent également être examinées.
Une fois le besoin de diagnostic identifié, les différents intervenants doivent être informés sans attendre que toutes les responsabilités soient définitivement établies.
Assureur, propriétaire ou syndic : qui prévenir en premier après un dommage ?
Après un dommage au bâtiment, le premier interlocuteur dépend de votre situation et de la partie de l’immeuble concernée. Un propriétaire occupant prévient généralement son assureur habitation ; un copropriétaire informe également le syndic lorsque des parties communes peuvent être touchées. En présence d’un danger immédiat, la mise en sécurité des personnes et des lieux passe avant les démarches administratives.
Pour un logement en copropriété, l’assureur personnel et le syndic peuvent devoir être informés simultanément. Il n’est pas nécessaire d’attendre qu’un expert détermine définitivement le caractère commun ou privatif du dommage pour signaler les faits aux intervenants concernés.
Cette coordination est importante lorsqu’une fissure apparaît dans un appartement tout en affectant potentiellement un mur porteur, ou lorsqu’une infiltration provenant de la toiture provoque des dégâts dans plusieurs lots.
Le locataire qui découvre un dommage prévient son assureur lorsque son contrat ou sa situation l’exige, ainsi que son bailleur. Le propriétaire non occupant doit, pour sa part, examiner les garanties et obligations liées à son statut. Dans un immeuble collectif, le syndic intervient dès lors que le sinistre peut concerner les parties communes.
Il faut distinguer deux démarches : la déclaration de sinistre, qui porte les faits à la connaissance de l’assureur, et la demande d’indemnisation, dont l’examen peut nécessiter des justificatifs, une estimation et parfois une expertise.
La déclaration ne suspend pas automatiquement tous les délais de prescription. Les délais contractuels et légaux doivent être respectés, et une éventuelle interruption de prescription obéit à des règles propres. Attendre la fin du diagnostic avant de déclarer peut donc exposer l’assuré à des difficultés évitables.
En pratique, une fiche commune facilite les échanges entre les différents intervenants. Elle peut mentionner l’adresse du logement, la date de découverte, les circonstances connues, les éléments endommagés, la cause supposée, les mesures conservatoires réalisées et les photographies disponibles.
Cette présentation cohérente réduit les divergences factuelles sans imposer prématurément une responsabilité. Une cause encore inconnue doit être indiquée comme telle plutôt que présentée comme certaine.
Informer les assureurs concernés ne détermine toutefois pas à lui seul qui devra réparer les dommages causés à un voisin ou à un autre occupant.
Quels dommages causés à autrui peuvent rester exclus de votre responsabilité civile ?
Votre responsabilité civile habitation peut intervenir lorsqu’un défaut ou un événement provenant de votre logement cause un dommage à un voisin. Toutefois, certains risques peuvent être exclus ou relever d’une autre assurance. La couverture dépend du fait générateur, de votre responsabilité juridique, de la qualité dans laquelle vous êtes assuré et des exclusions prévues au contrat.
Une canalisation défectueuse peut provoquer une infiltration chez le voisin du dessous. Une installation privative peut endommager un élément commun. Une partie du bâtiment peut également causer un dommage à un tiers si elle se détache ou devient dangereuse.
Dans ces situations, il faut distinguer l’existence éventuelle d’une responsabilité juridique et la garantie financière de l’assureur. Une personne peut rester tenue de réparer un préjudice même si son assurance ne couvre pas les conséquences du sinistre.
Plusieurs régimes sont susceptibles d’intervenir :
- La responsabilité civile de l’occupant, prévue par son assurance habitation selon sa situation et son contrat.
- La responsabilité civile du propriétaire non occupant, lorsqu’elle est applicable.
- La responsabilité civile du syndicat des copropriétaires pour certains dommages imputables aux parties communes.
- La responsabilité éventuelle d’un constructeur ou d’une entreprise lorsque le dommage trouve son origine dans des travaux.
Certaines exclusions contractuelles peuvent concerner des dommages liés à un défaut d’entretien, à une activité professionnelle exercée dans le logement ou à des risques qui nécessitent une garantie particulière. Les vices de construction demandent une analyse spécifique : ils ne constituent pas une exclusion universelle de toute responsabilité civile.
Il est également nécessaire de distinguer les dommages matériels des dommages corporels. On ne peut pas affirmer, de manière générale, que les exclusions d’assurance seraient toujours inopposables dès qu’un tiers subit un dommage corporel. Leur validité, leur opposabilité et les éventuelles protections obligatoires dépendent du droit applicable et du type d’assurance.
Pour mesurer son exposition, le propriétaire peut examiner les points sensibles du logement : canalisations anciennes, toiture, terrasse, étanchéité, équipements installés ou plantations susceptibles d’affecter des ouvrages voisins.
Cette vérification doit être confrontée aux conditions générales et particulières du contrat. Les exclusions pertinentes, les plafonds de garantie et les franchises doivent être identifiés explicitement. Si la couverture d’un risque reste incertaine, demander une confirmation écrite à l’assureur est préférable à une interprétation approximative.
En présence de dommages chez un voisin, conserver les preuves, informer les assureurs et coordonner les constats permet de faciliter les éventuels recours, sans préjuger de la responsabilité finale.
Lorsque le dommage provient d’une fuite ou d’une infiltration active, l’urgence consiste d’abord à empêcher que l’eau continue de détériorer la structure et les logements voisins.
À retenir avant d’intervenir sur un dommage au bâti
- Un sinistre peut concerner plusieurs contrats sans que plusieurs assureurs aient nécessairement à indemniser les mêmes dommages.
- La mise en sécurité et la préservation des preuves sont compatibles : photographier lorsque cela peut être fait sans danger, puis agir pour limiter l’aggravation.
- Une fuite arrêtée ne signifie pas que ses conséquences sur les murs, planchers ou plafonds sont entièrement identifiées.
Comment réagir à un dégât des eaux pour éviter que les dommages ne s’aggravent ?
En cas de dégât des eaux, il faut avant tout stopper l’arrivée d’eau lorsque cela est possible, sécuriser les occupants et limiter la propagation de l’humidité. Il convient ensuite de documenter les dommages et de prévenir rapidement l’assureur ainsi que le syndic ou les voisins concernés. Les réparations d’urgence sont possibles, mais la remise en état définitive doit être coordonnée avec l’assurance.
Lorsqu’une fuite se produit dans un logement, fermer le robinet d’arrêt de l’installation concernée, ou l’arrivée d’eau générale si nécessaire, permet souvent de limiter immédiatement les dégâts. Si l’eau atteint une installation électrique, il faut éviter tout contact avec les équipements potentiellement sous tension et solliciter un professionnel lorsque la coupure ne peut pas être effectuée en sécurité.
Les meubles et objets exposés peuvent être déplacés vers une zone sèche pour les protéger, sans les jeter prématurément. Des photographies prises avant et après leur déplacement permettent de conserver la trace des dommages. Le simple fait de protéger ses biens ne constitue pas, en soi, un motif automatique de refus d’indemnisation.
Il est également important de distinguer l’arrêt de la fuite de la remise en état. Faire intervenir un plombier pour arrêter une fuite active peut être nécessaire avant le passage éventuel d’un expert. En revanche, déposer intégralement les revêtements, refaire un plafond ou masquer les traces d’humidité peut compliquer l’évaluation des dégâts si ces travaux sont entrepris sans concertation.
En France, le délai contractuel de déclaration d’un dégât des eaux ne peut pas être inférieur à cinq jours ouvrés. Le sinistre doit être déclaré dès sa découverte, sans attendre que toutes les investigations soient achevées. La fiche officielle sur l’assurance dégâts des eaux détaille les démarches, les mesures d’urgence et les principales conditions d’indemnisation.
5 jours ouvrés minimum
En France, délai minimal que le contrat doit laisser à l’assuré pour déclarer un dégât des eaux après sa découverte. Il s’agit d’un minimum légal pour le délai contractuel, et non d’une invitation à attendre le dernier jour.
Service Public — Assurance dégâts des eaux.
En copropriété, le constat amiable dégât des eaux peut être rempli avec les occupants concernés ou le syndic. Il reste facultatif, mais facilite la transmission des informations aux assureurs. Des conventions entre compagnies organisent aussi le traitement de certains sinistres et leurs recours ; leur existence ne garantit pas que chaque dommage sera indemnisé.
Une attention particulière est nécessaire lorsque l’origine de l’eau est intermittente. Une infiltration qui apparaît uniquement pendant de fortes pluies, ou une fuite lente déjà observée auparavant, peut nécessiter des investigations pour différencier un événement accidentel d’un défaut d’étanchéité ou d’entretien.
Cette distinction est importante pour les éléments structurels. Un plancher imbibé, un plafond déformé ou un mur présentant des traces d’humidité persistantes peuvent nécessiter un examen technique avant toute remise en état, notamment si la résistance des matériaux semble affectée.
Les photographies successives, les dates d’apparition des taches, les interventions réalisées et les éventuels relevés d’humidité constituent alors un historique utile. Ils permettent de présenter les circonstances de façon cohérente, sans prétendre déterminer seul une cause technique encore incertaine.
La démarche la plus utile consiste à conserver les justificatifs des mesures d’urgence, transmettre rapidement une déclaration factuelle et obtenir l’accord de l’assureur avant les réparations définitives. Si la stabilité d’un mur, d’un plafond ou d’un plancher est incertaine, un diagnostic technique doit précéder toute remise en état esthétique.
Une fissure superficielle est-elle automatiquement exclue de l’assurance habitation ?
Non. Une fissure superficielle peut résulter d’un événement couvert ou d’une simple évolution du revêtement. L’indemnisation dépend de sa cause, des circonstances et des garanties du contrat. Sa faible profondeur ne suffit pas à établir une exclusion, pas plus que sa largeur ne suffit à garantir une prise en charge.
Un propriétaire peut-il déclarer un sinistre sans connaître la cause exacte des fissures ?
Oui. Il peut communiquer la date de découverte, les signes observés, les éléments touchés et les circonstances connues, en indiquant que l’origine reste à déterminer. Il est préférable de déclarer les faits dans les délais applicables plutôt que d’attendre un diagnostic complet.
L’assurance habitation prend-elle en charge la réparation d’une canalisation responsable d’une fuite ?
Pas nécessairement. Le contrat peut couvrir les dommages causés par l’eau sans rembourser la réparation de l’installation à l’origine de la fuite. Les frais de recherche de fuite et d’intervention peuvent relever de conditions particulières. Il faut distinguer ces postes dans le devis et vérifier les garanties souscrites.
Faut-il attendre l’expert d’assurance avant toute mesure de sécurité ?
Non. Les mesures nécessaires pour protéger les personnes, arrêter une fuite ou limiter une aggravation ne doivent pas être différées. Elles doivent être adaptées au risque et documentées dans la mesure du possible. Les travaux définitifs non urgents doivent, en revanche, être coordonnés avec l’assureur afin de préserver les possibilités d’examen du dommage.
Les mêmes règles d’assurance des dommages structurels s’appliquent-elles dans tous les pays francophones ?
Non. Les garanties contractuelles, les règles de copropriété et les mécanismes de responsabilité des constructeurs varient selon les pays. Les dispositifs français de reconnaissance des catastrophes naturelles et de garantie décennale ne sont notamment pas transposables automatiquement à la Belgique, à la Suisse, au Luxembourg ou au Canada. Une vérification locale est indispensable avant d’engager une procédure d’indemnisation.