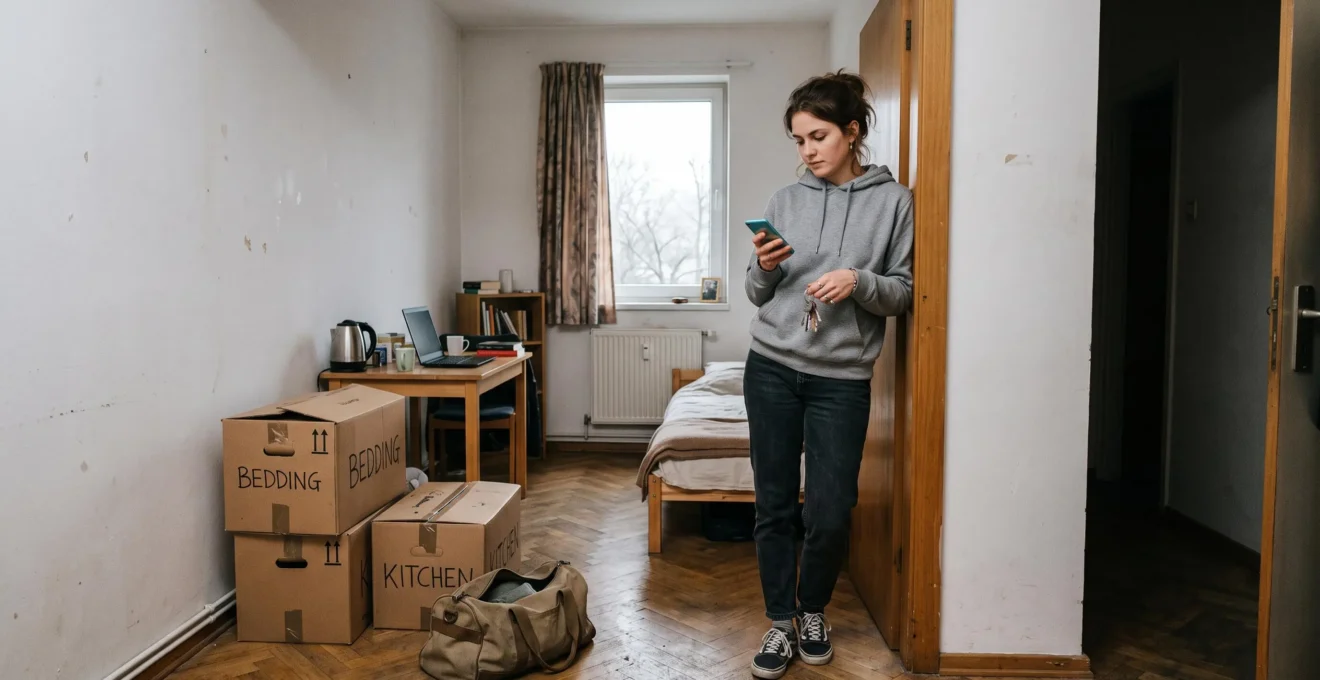
Quitter le domicile familial pour poursuivre ses études marque une nouvelle étape : disposer de son propre espace, gérer son budget et assumer les responsabilités liées à un logement. Parmi les démarches à prévoir, l’assurance habitation mérite une attention particulière. Le contrat des parents ne suffit pas nécessairement à protéger un studio, une chambre en résidence universitaire ou un appartement partagé.
En France, un étudiant locataire doit généralement disposer d’une assurance couvrant au minimum les risques locatifs. Mais cette protection obligatoire ne rembourse pas automatiquement son ordinateur, ses vêtements ou ses autres affaires. Une couverture plus complète peut donc être utile, à condition de choisir des garanties adaptées à la valeur réelle de ses biens et à sa situation.
Les règles ne sont pas identiques dans tous les pays francophones : la Belgique, la Suisse, le Luxembourg et le Québec disposent de leurs propres cadres juridiques et pratiques assurantielles. Les obligations françaises présentées ici doivent donc être vérifiées localement lorsque le logement se situe ailleurs.
Assurance habitation étudiant : les points essentiels
- Vérifiez auprès de l’assureur familial si votre nouveau logement et votre responsabilité locative sont réellement couverts.
- Faites débuter votre assurance au plus tard à la remise des clés et comparez les garanties, les plafonds et les franchises.
- Actualisez votre contrat lors d’un déménagement, d’un changement de colocation ou d’une absence prolongée.
- Pourquoi l’assurance des parents ne couvre-t-elle pas toujours un étudiant qui déménage ?
- Comment souscrire une assurance avant l’entrée dans un studio étudiant ?
- Formule économique ou multirisque : laquelle choisir avec peu de mobilier ?
- Comment assurer un logement étudiant sans surpayer des garanties inutiles ?
- Comment estimer la valeur de vos affaires dans un studio étudiant ?
- Contrat individuel ou partagé : quelle assurance pour une colocation étudiante ?
- Quelle erreur éviter quand vous changez de logement entre deux années d’études ?
- Quand adapter votre assurance après avoir quitté temporairement votre logement étudiant ?
Pourquoi l’assurance des parents ne couvre-t-elle pas toujours un étudiant qui déménage ?
L’assurance habitation des parents ne couvre pas automatiquement le logement indépendant de leur enfant étudiant. Certaines garanties familiales peuvent continuer à le protéger, notamment pour sa responsabilité civile personnelle ou certains biens, mais leur portée dépend du contrat. Le rattachement fiscal, la résidence déclarée et les conditions propres à l’assureur doivent être examinés avant le déménagement.
Un contrat multirisque habitation protège d’abord le logement déclaré et les risques prévus dans ses conditions. Il peut également inclure des membres de la famille, parfois même lorsqu’ils poursuivent leurs études ailleurs. Cependant, être considéré comme enfant à charge ne signifie pas nécessairement que son studio est assuré.
Certains assureurs utilisent le rattachement fiscal comme critère pour déterminer quelles personnes bénéficient de garanties familiales. D’autres examinent l’âge de l’étudiant, son statut, son adresse habituelle ou les dispositions relatives aux enfants poursuivant leurs études. Aucune de ces conditions ne constitue une règle universelle applicable à tous les contrats.
Deux situations méritent une attention particulière :
- L’étudiant reste rattaché fiscalement à ses parents : il peut conserver certaines garanties, sans que les dommages causés à son nouveau logement soient nécessairement pris en charge.
- L’étudiant devient fiscalement indépendant : son changement de situation peut modifier les conditions d’application des garanties familiales, sans provoquer systématiquement leur disparition.
La distinction fondamentale concerne la responsabilité civile vie privée et la responsabilité civile locative. La première peut couvrir certains dommages causés à autrui dans la vie quotidienne. La seconde intervient pour les dommages au logement loué relevant des risques assurés. Elles ne sont pas interchangeables.
Un étudiant qui suppose être couvert par ses parents sans faire vérifier son adresse ou sa situation risque de découvrir une limitation de garantie après un incendie ou un dégât des eaux. Une déclaration inexacte peut également avoir des conséquences sur l’indemnisation, selon les circonstances et les dispositions applicables.
Pour vérifier sa protection, trois questions suffisent à engager la discussion avec l’assureur : quelle adresse figure au contrat familial ? Le studio constitue-t-il une résidence distincte ? Existe-t-il une clause spécifique concernant les enfants étudiants logés hors du domicile familial ?
Il est préférable de demander une confirmation écrite indiquant précisément les personnes, logements, biens et responsabilités garantis.
Si le studio n’est pas couvert pour les risques locatifs exigés, la prochaine étape consiste à organiser une souscription adaptée avant l’entrée dans les lieux.
Comment souscrire une assurance avant l’entrée dans un studio étudiant ?
Pour assurer un studio étudiant, commencez les démarches dès que le bail et les caractéristiques du logement sont connus. Choisissez une date d’effet correspondant au début de votre responsabilité locative, au plus tard lors de la remise des clés en France. L’assureur pourra ensuite délivrer l’attestation nécessaire au bailleur ou au gestionnaire de résidence.
En France, l’assurance des risques locatifs est normalement obligatoire pour un logement soumis à un bail d’habitation, y compris un bail mobilité. Selon la fiche de Service Public sur l’assurance obligatoire du locataire, cette couverture minimale concerne notamment l’incendie, l’explosion et les dégâts des eaux affectant le logement loué.
Le locataire doit remettre une attestation lors de la remise des clés, puis chaque année à la demande du propriétaire. La souscription peut être préparée en amont, sans attendre d’avoir installé ses meubles.
Le type de logement influence les informations à communiquer : studio vide, appartement meublé, chambre en résidence étudiante ou logement partagé. Il faut notamment préciser la superficie, l’adresse, l’usage du logement, le mobilier à assurer et les caractéristiques demandées par l’assureur.
Une résidence étudiante peut proposer une assurance intégrée à ses démarches d’entrée. Cette offre ne doit pas être considérée automatiquement comme obligatoire ou plus coûteuse. Il convient de vérifier le règlement, le bail et les conditions du contrat proposé, puis de déterminer si une assurance équivalente souscrite ailleurs est acceptée.
Le bailleur ou le gestionnaire peut demander une attestation comportant des informations précises pour identifier le logement, le titulaire et les garanties. Aucun format particulier imposé par la CAF ne doit être présumé sans demande expresse.
Un logement encore très peu meublé ne dispense pas de l’obligation locative. Son niveau d’occupation et son équipement doivent toutefois être déclarés correctement lorsque ces éléments sont demandés, car ils peuvent influencer les conditions de certaines garanties.
Votre checklist d’assurance avant la remise des clés
- Relisez votre bail et relevez l’adresse, la superficie et la date de remise des clés : conservez une fiche récapitulative du logement.
- Demandez à l’assureur familial le détail des protections existantes : obtenez une réponse écrite sur les garanties applicables.
- Comparez les garanties locatives, les biens assurés, les exclusions et les franchises : gardez un tableau de comparaison des devis.
- Souscrivez avec une date d’effet adaptée à votre entrée : conservez le contrat ou ses conditions particulières.
- Récupérez et transmettez l’attestation demandée : archivez-en une copie et la confirmation de sa remise au bailleur.
Une fois la couverture minimale en place, reste à choisir le niveau de protection de vos affaires, sans payer pour des garanties disproportionnées.
Formule économique ou multirisque : laquelle choisir avec peu de mobilier ?
Une formule économique peut convenir à un étudiant possédant peu d’affaires, si elle couvre correctement ses obligations locatives et les risques qu’il souhaite assurer. Une multirisque habitation devient plus intéressante lorsque les biens personnels, les dommages aux voisins ou certaines protections complémentaires représentent un enjeu important. Le bon choix dépend des garanties réelles, pas seulement du nombre de meubles.
Un petit studio peut contenir peu de mobilier tout en exposant son occupant à des dommages coûteux. Un dégât des eaux peut atteindre plusieurs logements, alors qu’un départ de feu peut endommager des éléments appartenant au propriétaire.
Il faut donc distinguer trois niveaux de protection :
| Critère | Formule économique | Multirisque habitation |
|---|---|---|
| Risques locatifs | À vérifier ; couverture minimale obligatoire en France pour les locations concernées | Généralement inclus, selon les conditions |
| Biens personnels | Parfois absents ou peu couverts | Capital mobilier et conditions d’indemnisation à examiner |
| Dommages aux voisins | Garantie éventuellement optionnelle | À vérifier également |
| Vol et équipements électroniques | Garanties parfois absentes | Garanties possibles, avec plafonds et exclusions |
| Franchise | Variable selon l’offre | Variable selon les garanties |
Pour comparer les offres, estimez le coût de remplacement de l’ordinateur, des vêtements, du téléphone, des appareils et des meubles qui vous appartiennent. Un ordinateur indispensable aux études peut justifier une protection spécifique, même dans un logement presque vide.
Examinez également les limites concernant le vol sans effraction, les objets transportés hors du logement et les appareils informatiques. Un contrat couvrant le vol dans un appartement ne garantit pas nécessairement un ordinateur oublié dans une bibliothèque ou dérobé à l’extérieur.
La franchise compte autant que le prix de la cotisation. À titre d’exemple purement hypothétique, pour un dommage indemnisable estimé à 400 €, une franchise de 250 € laisserait 250 € à la charge de l’étudiant, contre 100 € avec une franchise de 100 €, sous réserve des autres conditions du contrat.
Enfin, une éventuelle extension du contrat familial mérite d’être comparée à une assurance individuelle : elle peut éviter de payer deux fois certaines protections, mais ne remplace pas nécessairement les garanties locatives propres au studio.
Le montant des biens n’est qu’une partie de l’équation. La prochaine décision consiste à identifier les options réellement utiles dans votre situation.
Comment assurer un logement étudiant sans surpayer des garanties inutiles ?
Pour assurer un logement étudiant au juste prix, comparez plusieurs devis à garanties équivalentes, puis supprimez uniquement les options qui ne correspondent pas à vos besoins. Examinez les doublons éventuels avec le contrat familial, le capital mobilier, les franchises et les exclusions. Une prime faible n’est avantageuse que si les risques importants restent correctement couverts.
Le premier réflexe consiste à lire le devis ligne par ligne. La formule la moins chère peut afficher une couverture minimale, puis devenir plus coûteuse après l’ajout du vol, des appareils électroniques ou d’autres options.
Les recommandations d’ABE Infoservice avant de souscrire une multirisque habitation invitent notamment à examiner les franchises, les plafonds, les exclusions et les modalités d’indemnisation.
Plusieurs leviers permettent d’ajuster le coût :
- Déclarer les caractéristiques exactes : indiquez la surface réelle demandée par l’assureur plutôt que de reprendre sans vérification une annonce immobilière.
- Adapter le capital mobilier : ne payez pas pour un montant manifestement disproportionné par rapport à vos biens.
- Comparer les franchises : accepter une franchise supérieure peut diminuer la cotisation, mais augmente votre participation financière en cas de sinistre.
- Examiner les modalités de paiement : comparez le coût annuel total d’une mensualisation et d’un paiement en une fois.
- Rechercher les doublons : vérifiez notamment la responsabilité civile vie privée déjà éventuellement incluse dans une assurance familiale.
Les options doivent être évaluées selon la configuration du logement. Une garantie couvrant certains vitrages peut être moins pertinente en l’absence des éléments concernés, tandis que la garantie vol doit être étudiée selon les biens possédés et ses conditions précises. La présence de volets ou d’un dispositif de sécurité ne suffit pas à rendre cette protection inutile.
À l’inverse, les dégâts des eaux méritent une attention particulière dans un appartement comportant des installations sanitaires ou partageant des canalisations avec d’autres logements.
La responsabilité civile vie privée ne doit pas être supprimée simplement pour réduire la prime. Si elle est déjà acquise via un contrat familial, la priorité consiste à vérifier son maintien et ses limites avant de payer une seconde garantie.
Un comparateur généraliste peut faciliter la présélection des offres, tandis qu’un contrat destiné aux étudiants peut présenter des garanties adaptées dès sa formule initiale. Aucun de ces circuits n’est systématiquement moins cher : le prix final et les conditions déterminent l’intérêt de l’offre.
Cette comparaison devient plus fiable lorsque le capital mobilier repose sur un inventaire précis plutôt que sur une estimation improvisée.
Comment estimer la valeur de vos affaires dans un studio étudiant ?
Pour estimer la valeur de vos affaires, faites l’inventaire de ce qui vous appartient dans le studio et évaluez le coût nécessaire pour remplacer ces objets. Comparez ensuite cette estimation au capital mobilier proposé, en tenant compte des règles d’indemnisation et des plafonds spécifiques. L’objectif est d’éviter une couverture insuffisante sans payer pour un capital excessif.
Un inventaire efficace commence par les objets les plus faciles à oublier : vêtements, linge de maison, petit électroménager, fournitures, ustensiles, accessoires informatiques et équipements de loisirs.
Photographiez chaque zone du logement, puis identifiez les biens de valeur et conservez les justificatifs d’achat disponibles. Un tableau simple permet de structurer cette démarche.
| Catégorie | Éléments à recenser | Point à vérifier |
|---|---|---|
| Informatique | Ordinateur, écran, tablette, accessoires | Plafond électronique et usage couvert |
| Mobilier personnel | Bureau, chaise, étagères, literie | Propriété des meubles et capital assuré |
| Effets personnels | Vêtements, chaussures, linge | Valeur totale et règles d’indemnisation |
| Équipements spécifiques | Instrument, appareil photo, vélo | Exclusions et plafonds particuliers |
Attention à la différence entre valeur de remplacement, valeur d’usage et valeur à neuf. Certains contrats indemnisent les biens en tenant compte de leur vétusté ; d’autres proposent une indemnisation en valeur à neuf, parfois sous conditions. Il serait donc inexact de considérer cette dernière comme systématique.
Le capital mobilier déclaré doit correspondre à la méthode d’évaluation prévue au contrat. Une sous-estimation peut laisser une partie des pertes à votre charge et, selon les clauses applicables, entraîner des conséquences supplémentaires sur le calcul de l’indemnité. Une règle proportionnelle ne s’applique toutefois pas automatiquement à toute déclaration insuffisante.
Les instruments de musique, bijoux, appareils photo et équipements particulièrement coûteux peuvent relever de plafonds distincts. Un bien dont la valeur dépasse le seuil contractuel peut nécessiter une déclaration ou une extension spécifique.
Enfin, la liste doit évoluer avec les achats. Un étudiant peut posséder davantage d’équipements après plusieurs années d’études qu’au moment de sa première installation. Réviser l’inventaire lors d’un déménagement ou d’une acquisition importante permet de maintenir un capital cohérent.
Cette organisation facilite aussi la distinction entre les affaires personnelles des occupants lorsque plusieurs étudiants partagent un même logement.
Contrat individuel ou partagé : quelle assurance pour une colocation étudiante ?
En colocation étudiante, les occupants peuvent choisir une assurance collective ou des contrats individuels, selon les possibilités offertes et leurs besoins. Le contrat commun peut simplifier la gestion des risques locatifs, tandis que les contrats individuels permettent de distinguer les protections personnelles. Dans tous les cas, il faut vérifier les personnes assurées, les biens couverts et les modalités de mise à jour.
En France, les règles officielles de la colocation distinguent le bail commun des baux individuels et permettent aux colocataires de s’assurer ensemble ou séparément.
La formule appropriée dépend notamment de la structure du bail, de la répartition des responsabilités et du nombre d’occupants.
| Critère | Contrats individuels | Contrat collectif |
|---|---|---|
| Gestion des garanties | Chaque étudiant suit son contrat | Un contrat commun organise la protection prévue |
| Risques locatifs | Couverture à coordonner avec le bail et les autres contrats | Couverture à vérifier pour l’ensemble du logement |
| Biens personnels | Capital propre à chaque assuré selon son contrat | Protection à contrôler pour chaque occupant |
| Changement d’occupant | Mise à jour des contrats concernés | Vérification des personnes assurées et des conditions |
Avec des baux individuels, chaque étudiant doit examiner ses obligations relatives à sa chambre et aux parties communes. Avec un bail collectif, une assurance commune peut être pratique, à condition que les personnes et les risques effectivement assurés soient clairement identifiés.
La couverture du logement et celle des biens personnels restent deux questions différentes. Une assurance collective couvrant les dommages locatifs ne rembourse pas nécessairement l’ordinateur ou le mobilier appartenant à chacun.
L’arrivée d’un nouveau colocataire ou le départ d’un ancien doit conduire à réexaminer le contrat. Certains contrats prévoient des règles particulières pour les occupants non désignés. Il faut les vérifier plutôt que de supposer qu’une omission entraîne systématiquement l’exclusion de toutes les garanties.
Une personne hébergée qui ne figure pas au bail collectif n’a pas automatiquement le statut juridique de colocataire. Sa présence et sa responsabilité en cas de dommages doivent être examinées en fonction de la situation et des garanties contractuelles.
Pour éviter les incompréhensions, les colocataires ont intérêt à conserver une attestation à jour et à s’accorder sur la personne chargée de signaler les changements à l’assureur.
Ces précautions sont particulièrement utiles lorsque la composition de la colocation change d’une année universitaire à l’autre.
Quelle erreur éviter quand vous changez de logement entre deux années d’études ?
L’erreur à éviter est de croire que votre assurance habitation suit automatiquement votre déménagement. Un contrat est établi selon les caractéristiques et l’adresse du logement déclaré. Lorsque vous changez de studio, vous devez informer l’assureur et organiser la continuité des garanties, sans supposer que le nouveau logement ou les biens transportés sont déjà protégés.
Le déménagement crée une période particulière : les cartons quittent une adresse, certains meubles restent chez les parents et le nouveau bail peut débuter avant que toutes les affaires soient installées.
Il faut distinguer la couverture des deux logements et celle des biens en transit. Selon les contrats, des extensions temporaires peuvent exister pour un déménagement ou des biens entreposés chez un tiers. Leur existence, leur durée et leurs exclusions ne doivent jamais être présumées.
Pour assurer cette transition, communiquez à l’assureur les dates importantes : fin de l’ancien bail, début du nouveau, remise des clés et déménagement effectif. Demandez si le contrat peut être modifié ou s’il convient d’en souscrire un nouveau.
La résiliation de l’ancienne assurance ne doit pas être supposée automatique lors de la souscription d’une nouvelle. En France, le déménagement peut ouvrir des possibilités de résiliation sous certaines conditions, selon le contrat et les règles applicables. La démarche et sa date d’effet doivent être confirmées.
Si les deux baux se chevauchent, vérifiez les besoins d’assurance à chaque adresse pendant cette période. À l’inverse, si vous quittez définitivement un logement, informez l’assureur pour éviter de continuer à payer une protection qui ne correspond plus à votre situation.
Un retour chez les parents pendant l’été ne signifie pas non plus que le contrat du studio prend fin. Si le bail reste actif, la couverture doit être examinée en tenant compte de la durée d’absence et des clauses d’inoccupation.
Conservez les échanges écrits, les attestations et les confirmations de prise d’effet ou de résiliation. Ces documents facilitent la vérification de la continuité des garanties.
La même vigilance est nécessaire lorsqu’un étudiant conserve son appartement mais cesse temporairement de l’occuper, notamment pendant un stage ou un séjour à l’étranger.
À retenir avant de vous absenter
- Conserver un bail signifie que des risques demeurent, même si le logement reste vide.
- La durée d’inoccupation peut modifier certaines garanties, notamment celles liées au vol, selon le contrat.
- Une confirmation écrite de l’assureur permet de savoir quelles protections continuent de s’appliquer.
Quand adapter votre assurance après avoir quitté temporairement votre logement étudiant ?
Il faut réexaminer votre assurance lorsque l’absence modifie les conditions d’occupation déclarées, notamment pour un semestre à l’étranger ou un départ définitif. Quelques semaines de vacances ne nécessitent pas nécessairement de modification, mais certaines clauses limitent les garanties après une période d’inoccupation. La durée, le maintien du bail et les conditions du contrat déterminent les démarches utiles.
Trois situations permettent d’identifier les points à vérifier.
| Situation | Risque à examiner | Démarche recommandée |
|---|---|---|
| Vacances de quelques semaines | Consignes de prévention et éventuelle clause d’inoccupation | Vérifier les conditions existantes |
| Semestre d’études ou stage loin du logement | Restrictions possibles sur le vol, les dommages ou l’inoccupation | Déclarer la situation et obtenir une confirmation des garanties |
| Départ définitif du logement | Maintien inutile du contrat ou résiliation mal coordonnée | Organiser la résiliation ou le transfert selon les conditions applicables |
Un logement vide reste exposé à des incidents : fuite d’eau, départ de feu ou intrusion. Certains contrats comprennent une clause d’inhabitation, qui peut limiter des garanties après une durée définie d’absence. Le seuil et les conséquences varient selon les assureurs ; il n’existe pas de durée unique à appliquer à tous les étudiants.
Avant un départ prolongé, expliquez la situation à l’assureur : le logement reste-t-il loué ? Des biens demeurent-ils sur place ? Une personne y séjournera-t-elle occasionnellement ? Demandez quelles garanties restent applicables et si des précautions particulières sont nécessaires.
Il peut notamment être utile de couper l’arrivée d’eau lorsque cela est approprié, de sécuriser les accès et de confier une surveillance occasionnelle à un proche. Certaines mesures peuvent relever de conditions contractuelles ; d’autres sont de simples précautions pratiques.
En cas de stage ou de séjour d’études à l’étranger, distinguez la protection du studio conservé de votre propre responsabilité civile hors du domicile. L’assurance habitation française ne couvre pas nécessairement un logement occupé dans un autre pays ni toutes les activités exercées à l’étranger.
Pour les modifications importantes du risque, les explications d’ABE Infoservice sur la vie d’un contrat habitation rappellent les obligations déclaratives applicables en France. Le délai de 15 jours évoqué pour certaines aggravations du risque ne constitue toutefois pas une règle universelle pour toute absence ou tout changement d’adresse.
Enfin, la suspension temporaire d’une assurance ne doit jamais être supposée automatique. Si le bail subsiste, supprimer ou suspendre les garanties sans vérifier les obligations contractuelles peut laisser le logement insuffisamment protégé.
La démarche la plus utile consiste à conserver votre bail, votre contrat et la réponse écrite de l’assureur dans un même dossier. Vous pourrez ainsi vérifier votre protection avant le départ, puis l’actualiser à votre retour ou lors de votre prochaine installation.
Un étudiant peut-il assurer son studio sans l’aide de ses parents ?
Oui, un étudiant peut souscrire personnellement une assurance habitation, sous réserve des conditions d’âge et de capacité juridique applicables. Un étudiant mineur peut nécessiter l’intervention de son représentant légal. La participation financière des parents n’implique pas nécessairement que le contrat soit établi à leur nom.
Une chambre en résidence universitaire nécessite-t-elle une assurance habitation ?
Les obligations dépendent du statut du logement, du type de contrat d’occupation et des règles locales. En France, les logements étudiants soumis aux obligations habituelles des baux d’habitation doivent être assurés pour les risques locatifs. Le règlement et les documents de la résidence permettent de vérifier les exigences particulières.
Un ordinateur utilisé pour les études est-il automatiquement couvert ?
Non. Sa protection dépend des garanties mobilières souscrites, des événements assurés et des plafonds propres au matériel électronique. Les dommages accidentels ou le vol hors du domicile peuvent notamment nécessiter des garanties spécifiques. Les équipements prêtés par un établissement doivent aussi faire l’objet d’une vérification particulière.
Faut-il conserver son assurance pendant les vacances universitaires ?
Si le logement reste loué, les obligations d’assurance peuvent continuer malgré votre absence. Les clauses d’inhabitation peuvent également modifier certaines garanties. Il est préférable de maintenir une couverture adaptée et de demander à l’assureur si des démarches sont nécessaires pour une absence prolongée.
Une assurance habitation française couvre-t-elle un logement étudiant en Belgique, en Suisse ou au Québec ?
Pas automatiquement. Certaines assurances prévoient des extensions territoriales, mais leur application dépend des garanties et des conditions du contrat. De plus, les obligations d’assurance locative varient selon le pays et parfois selon la région. Avant une installation à l’étranger, il faut vérifier les exigences locales et obtenir une confirmation de couverture adaptée à la nouvelle adresse.