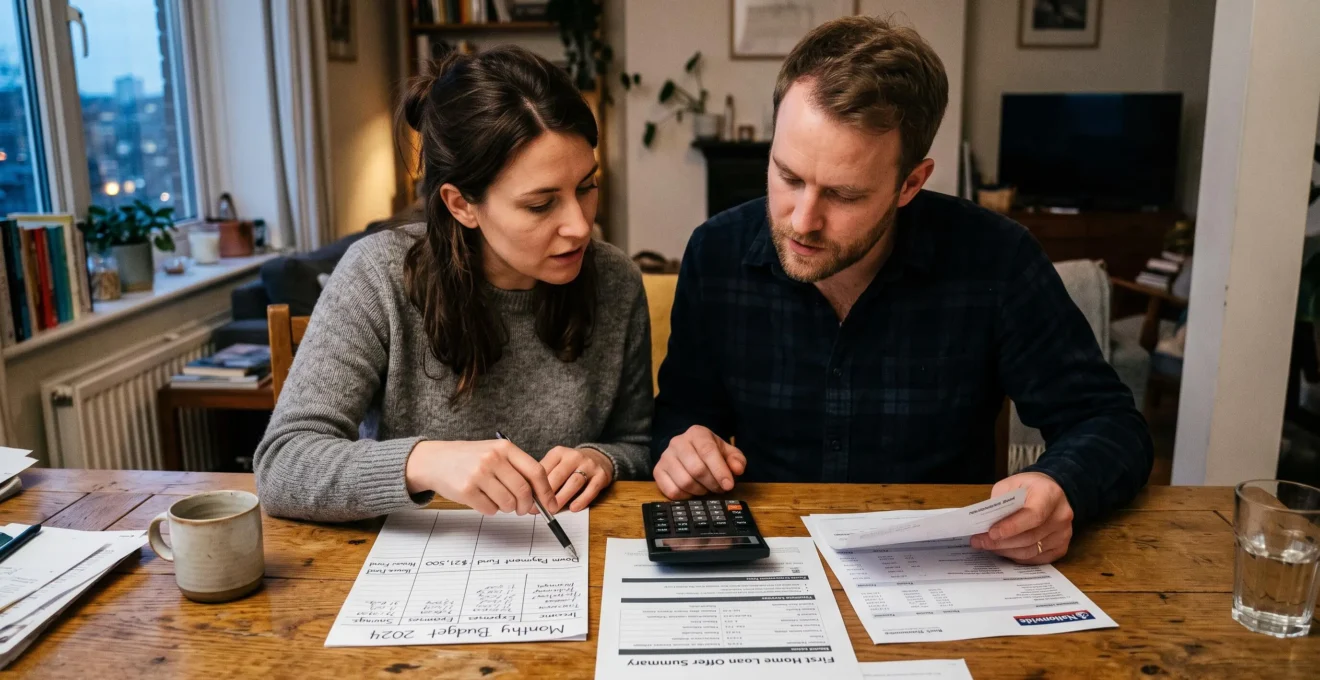
Disposer d’une épargne importante facilite la préparation d’un achat immobilier, mais ne signifie pas qu’il faut la mobiliser intégralement. Un apport personnel élevé réduit le montant emprunté et les intérêts à payer. En revanche, il peut laisser le nouveau propriétaire sans trésorerie face aux dépenses qui suivent l’acquisition.
Le bon apport est celui qui permet de financer le projet tout en conservant une réserve adaptée aux charges du foyer et aux risques du logement. Pour le déterminer, il faut distinguer l’épargne de précaution, les frais d’acquisition, les dépenses prévisibles après l’achat et la somme réellement disponible pour l’apport.
Avec 30 000 € d’épargne, par exemple, deux acquéreurs peuvent aboutir à des répartitions très différentes selon leurs revenus, leur situation professionnelle et les travaux envisagés. Le taux du crédit, la durée de remboursement et les conditions bancaires complètent cet arbitrage. Les règles réglementaires présentées ci-dessous concernent la France ; les principes de gestion de trésorerie peuvent éclairer les acquéreurs d’autres pays francophones, sous réserve de leurs règles locales.
L’essentiel pour choisir son apport immobilier
- Conservez une épargne de précaution accessible et une enveloppe distincte pour les dépenses liées au nouveau logement avant de déterminer votre apport.
- Un apport supérieur réduit le capital emprunté, mais son avantage doit être comparé au coût du crédit, au rendement net de l’épargne conservée et au risque de manquer de liquidités.
- Avant d’accepter l’offre de prêt, vérifiez les mensualités assurance comprise, les frais définitifs, les conditions de financement et la réserve réellement disponible après l’achat.
- Pourquoi vider son épargne pour maximiser son apport est-il risqué ?
- Comment répartir 30 000 € entre apport et épargne de sécurité ?
- Plus d’apport ou plus de crédit : quelle stratégie quand vous avez une forte épargne ?
- Quelle réserve garder après l’achat pour faire face aux premiers imprévus ?
- Quand et comment revoir votre apport avant la signature du prêt ?
- Augmenter l’apport ou raccourcir la durée du prêt : quelle option réduit le plus le coût total ?
- Apport ou emprunt supplémentaire : comment répartir le financement de votre achat ?
- Un prêt immobilier court est-il adapté à votre niveau de revenus et d’épargne ?
Pourquoi vider son épargne pour maximiser son apport est-il risqué ?
Utiliser toute son épargne comme apport immobilier réduit le capital à emprunter, mais expose le foyer à un manque de liquidités dès l’installation. Une réparation importante, une baisse de revenus ou une dépense de copropriété peut alors obliger à souscrire un crédit supplémentaire. Mieux vaut conserver une réserve proportionnée aux risques plutôt que rechercher systématiquement l’apport maximal.
L’effet d’un apport élevé est immédiat : à durée et taux identiques, un capital emprunté plus faible entraîne une mensualité et un total d’intérêts moins élevés. En revanche, l’argent versé dans l’acquisition devient immobilisé dans le patrimoine immobilier. Il ne peut plus être récupéré aussi facilement qu’une somme placée sur un compte d’épargne disponible.
Cette contrainte compte particulièrement durant les premiers mois. Le déménagement, l’ameublement, les petits travaux et les charges de propriétaire peuvent s’accumuler. Par ailleurs, dans un prêt amortissable classique à mensualités constantes, la part des intérêts est généralement plus importante au début, lorsque le capital restant dû est élevé.
Avant d’arrêter le montant de l’apport, trois catégories d’épargne méritent d’être distinguées :
- L’épargne projet : les sommes volontairement réservées à l’acquisition et mobilisables pour l’apport ou les frais.
- L’épargne de précaution : la trésorerie conservée pour les dépenses imprévues et les interruptions de revenus.
- L’épargne affectée à d’autres objectifs : les placements destinés à la retraite, à des projets familiaux ou à des besoins futurs, dont les conditions de retrait peuvent être spécifiques.
ABE Infoservice rappelle, dans ses recommandations sur l’épargne de précaution, que cette réserve doit privilégier la garantie du capital, la disponibilité à tout moment et l’absence de frais. L’organisme évoque généralement un montant de trois à six mois de revenus. Il s’agit d’un repère général, et non d’un seuil d’apport immobilier imposé par une banque.
Un apport élevé ne garantit d’ailleurs ni l’obtention du prêt ni le meilleur taux. La banque examine également les revenus, les charges, l’endettement et la cohérence globale du financement. Elle peut demander de justifier l’origine des fonds mobilisés. Des mouvements importants ou des ressources non encore disponibles doivent être anticipés pour éviter de compliquer l’instruction du dossier.
Enfin, l’assurance emprunteur ne remplace pas la trésorerie personnelle. Ses garanties couvrent des risques définis au contrat, avec des exclusions, franchises ou délais éventuels. Une dépense de travaux ou une difficulté financière non garantie reste à la charge de l’emprunteur.
Cette distinction constitue le point de départ du calcul de l’apport : la somme disponible sur les comptes n’est pas nécessairement la somme qu’il est prudent d’investir.
Comment répartir 30 000 € entre apport et épargne de sécurité ?
Pour répartir 30 000 € d’épargne, commencez par chiffrer la réserve nécessaire aux imprévus, puis les dépenses d’acquisition et d’installation non financées par le prêt. Le solde peut être affecté à l’apport. Une répartition de 18 000 € d’apport, 9 000 € de précaution et 3 000 € de dépenses annexes constitue un exemple hypothétique, pas une recommandation universelle.
La méthode consiste à calculer le montant disponible plutôt qu’à choisir arbitrairement un pourcentage à investir. La formule de travail est simple : apport mobilisable = épargne disponible − réserve de précaution − dépenses à financer séparément.
La première étape est d’estimer les charges après l’achat : crédit assurance comprise, alimentation, énergie, transports, assurances, impôts et autres dépenses incompressibles. La deuxième consiste à déterminer le nombre de mois que le foyer souhaite pouvoir couvrir. La troisième consiste à réserver les sommes nécessaires aux frais d’acquisition, aux travaux et à l’installation, lorsqu’elles ne sont pas déjà intégrées dans le plan de financement.
Cas pratique hypothétique : répartir 30 000 €
Un acquéreur dispose de 30 000 € d’épargne. Ses charges essentielles après l’achat sont estimées à 1 500 € par mois. Il souhaite disposer d’une réserve équivalente à six mois de charges, soit 9 000 €. Il identifie également 3 000 € de dépenses d’installation non comprises dans le financement.
Son apport mobilisable ressort à 30 000 € − 9 000 € − 3 000 € = 18 000 €. Cette répartition suppose que les autres frais d’acquisition et de garantie sont correctement intégrés au financement et qu’une banque accepte le montant d’apport correspondant.
La même épargne de départ peut conduire à un résultat différent pour un célibataire disposant d’un seul revenu, un couple avec deux revenus stables ou un acquéreur prévoyant des travaux importants. Un investisseur doit également examiner les risques de vacance locative et les charges non récupérables, au lieu de considérer les loyers futurs comme une réserve déjà disponible.
Du côté bancaire, les frais d’acquisition et de garantie influencent le niveau d’apport attendu. En France, un apport proche de 10 % du prix du bien sert parfois de repère commercial, notamment pour couvrir une partie des frais, mais il n’existe pas de minimum légal général de 10 % pour obtenir un crédit immobilier. La politique du prêteur et les caractéristiques de l’opération restent déterminantes.
Lorsque la réserve paraît insuffisante, une partie de l’épargne peut rester sur un livret réglementé disponible. Un fonds en euros d’assurance-vie peut présenter d’autres caractéristiques de rendement et de garantie, mais les délais de rachat et la fiscalité doivent être examinés. Un différé de remboursement accordé par une banque peut aussi alléger temporairement certaines échéances, sans supprimer les sommes dues ni nécessairement réduire le coût total.
Le résultat doit ensuite être confronté à une simulation bancaire : un apport théoriquement disponible n’est utile que s’il permet un financement acceptable, sans compromettre les dépenses qui suivront l’acquisition.
Plus d’apport ou plus de crédit : quelle stratégie quand vous avez une forte épargne ?
Avec une épargne importante, augmenter l’apport permet de réduire les intérêts du prêt, tandis qu’emprunter davantage conserve des liquidités pour les imprévus ou d’autres projets. La meilleure stratégie dépend du coût total du crédit, du rendement net et du risque des placements conservés. Un rendement supérieur au taux d’emprunt ne suffit pas, à lui seul, à justifier un crédit plus important.
Pour comparer les deux approches, il faut raisonner sur des montants identiques. Consacrer 10 000 € supplémentaires à l’apport évite d’emprunter cette somme. À taux et durée de crédit inchangés, cela réduit les mensualités et les intérêts correspondants. Conserver ces 10 000 € permet en revanche de financer des besoins futurs sans avoir à vendre un placement ou solliciter un autre emprunt.
Le coût d’opportunité représente ce que l’épargne immobilisée dans le logement aurait pu produire ailleurs. Il doit être évalué après fiscalité, frais et prise en compte du risque. Une économie d’intérêts contractuels relativement prévisible ne se compare pas directement à un rendement financier incertain.
Cette grille permet de distinguer les principales situations :
| Situation | Apport supplémentaire | Épargne conservée |
|---|---|---|
| Rendement net de l’épargne inférieur au coût marginal du crédit | Financièrement intéressant à conditions comparables | Peut rester préférable pour la sécurité du foyer |
| Rendement net supérieur au coût marginal du crédit | Réduit la dette et l’exposition financière | Peut être avantageuse si le rendement, les frais et les risques sont maîtrisés |
| Revenus incertains ou travaux prochains | Diminue les échéances futures | Préserve une capacité immédiate de réaction |
| Réserve déjà suffisante et revenus stables | Peut optimiser le coût du financement | Permet de conserver des fonds pour d’autres objectifs |
La comparaison doit porter sur le coût pertinent du financement supplémentaire, et pas uniquement sur le taux nominal affiché. Les frais, l’assurance et les éventuelles modifications des conditions bancaires peuvent influencer le résultat. Un rendement financier doit, de son côté, être considéré net des frais et prélèvements applicables, sans confondre rendement espéré et rendement garanti.
La nature des placements change également l’arbitrage. Retirer des fonds d’un PEL peut entraîner la perte de certains avantages selon sa date d’ouverture et ses conditions. Un PER est soumis à des règles particulières de déblocage, notamment pour certaines acquisitions de résidence principale, et à une fiscalité dépendant de la situation. Les livrets réglementés français restent généralement plus simples à mobiliser lorsque leur disponibilité répond au besoin.
Enfin, un projet familial ou professionnel à moyen terme peut justifier de conserver davantage de liquidités. L’argent investi dans un logement ne constitue pas une réserve immédiatement mobilisable, même lorsque le bien prend de la valeur.
La décision doit donc combiner un calcul financier et une appréciation des risques personnels. Plus le foyer dépend de revenus incertains ou prévoit de dépenses importantes, plus la disponibilité de l’épargne prend de la valeur.
Quelle réserve garder après l’achat pour faire face aux premiers imprévus ?
Après l’achat immobilier, la réserve doit permettre d’absorber à la fois les imprévus personnels et les dépenses propres au logement. Son montant dépend des charges mensuelles, de la stabilité des revenus, de l’état du bien et des travaux prévisibles. Une réserve correspondant à plusieurs mois de dépenses essentielles constitue une base de réflexion, à compléter par une provision spécifique au logement.
Le budget du propriétaire diffère de celui du locataire. Il peut comprendre des charges de copropriété, de l’entretien, des dépenses de réparation, des impôts locaux et des primes d’assurance. Certaines dépenses apparaissent dès l’emménagement ; d’autres surviennent au cours des deux premières années, parfois avant que le foyer ait reconstitué son épargne.
Une installation peut révéler des équipements à remplacer, des travaux qui avaient été sous-estimés ou des régularisations de charges. En copropriété, les décisions d’assemblée générale et les documents remis pendant l’acquisition aident à identifier les dépenses déjà envisagées, sans éliminer tout risque de travaux supplémentaires.
Pour dimensionner la réserve, commencez par totaliser les charges essentielles du foyer dans le nouveau logement. Multipliez ensuite ce montant par la durée de couverture souhaitée. Le choix de cette durée dépend notamment du nombre de revenus, de la situation professionnelle, des personnes à charge et de la possibilité de mobiliser d’autres ressources sans pénalité excessive.
La provision destinée au logement doit être distinguée de la réserve générale. Un foyer peut, par exemple, disposer d’une épargne de précaution couvrant ses dépenses courantes tout en conservant une enveloppe séparée pour des travaux déjà identifiés. Cette séparation évite de compter deux fois la même somme.
Vérifier votre réserve après l’acquisition en cinq actions
- Recensez les nouvelles mensualités, les assurances et les charges essentielles : produisez un budget mensuel après achat.
- Déterminez la durée de couverture adaptée à vos revenus : inscrivez un objectif chiffré de réserve de précaution.
- Listez les frais d’installation, travaux identifiés et charges exceptionnelles possibles : établissez une enveloppe dédiée au logement.
- Vérifiez la disponibilité des fonds sur chaque support d’épargne : préparez un tableau indiquant montants, délais de retrait et frais éventuels.
- Soustrayez les dépenses prévues et l’apport envisagé de votre épargne mobilisable : obtenez un solde de trésorerie prévisionnel à la date d’emménagement.
La réserve de sécurité doit rester réellement accessible. Les livrets réglementés peuvent convenir à ce besoin dans le cadre français. Une assurance-vie ou un PEL peut compléter l’organisation patrimoniale, mais ne présente pas nécessairement les mêmes modalités de retrait, de garantie ou de disponibilité.
Le contrat d’assurance emprunteur mérite aussi une lecture détaillée. Selon les garanties souscrites, il peut couvrir le décès, certaines situations d’incapacité ou d’invalidité et, éventuellement, la perte d’emploi. Les conditions de prise en charge, exclusions, franchises et délais de carence éventuels doivent être vérifiés : une assurance ne constitue pas une trésorerie immédiatement disponible pour tous les imprévus.
Une fois ce budget établi, il devient possible de vérifier si l’apport initialement prévu reste prudent, en particulier lorsque les conditions définitives du financement arrivent.
Quand et comment revoir votre apport avant la signature du prêt ?
L’apport immobilier doit être réexaminé dès qu’un élément important du financement ou du budget change, et systématiquement avant l’acceptation définitive de l’offre de prêt. Une variation du taux, de l’assurance, des frais ou des travaux peut modifier la réserve nécessaire. Après émission de l’offre, toute modification significative doit être examinée avec la banque plutôt que supposée automatiquement possible.
L’accord de principe ne constitue pas l’offre définitive de crédit. Pendant l’instruction du dossier, le prêteur peut affiner son appréciation de la solvabilité, ses conditions d’assurance ou ses exigences de garantie. Le montant d’apport envisagé au début des recherches peut donc nécessiter un nouvel arbitrage.
Plusieurs événements justifient une révision : un taux proposé différent de celui initialement simulé, une surprime d’assurance, une évolution professionnelle, un devis de travaux plus élevé ou une modification du rendement de l’épargne disponible. Un changement de situation personnelle peut également rendre préférable une réserve plus importante.
En France, les informations précontractuelles exigées pour un crédit immobilier comprennent notamment les caractéristiques du prêt, ses échéances, ses frais, ses garanties et ses modalités de remboursement anticipé. La fiche d’information standardisée européenne facilite la lecture de ces éléments et la comparaison des offres.
10 jours minimum
En France, l’emprunteur doit respecter un délai légal de réflexion incompressible après réception de l’offre de prêt avant de pouvoir l’accepter. Ce délai n’autorise pas à modifier unilatéralement les conditions proposées.
Ministère de l’Économie et des Finances — informations précontractuelles sur le crédit immobilier.
Avant de signer, il faut recalculer le financement à partir des montants définitifs, et non de la première simulation. Cela inclut l’apport, les frais d’acquisition, les éventuels frais de dossier, les garanties, l’assurance et les dépenses non couvertes par le crédit. Le coût global doit également être apprécié au moyen du taux annuel effectif global, ou TAEG, et des échéanciers.
Une modification de l’apport peut avoir des conséquences contractuelles. Le taux proposé peut dépendre du montage retenu, et certaines conditions figurant dans les documents de vente ou de financement peuvent devoir être adaptées. Il faut également vérifier que les justificatifs demandés pour les fonds personnels sont disponibles et cohérents avec les sommes annoncées.
Si le montant de l’apport change après émission de l’offre, demandez à la banque d’indiquer si une nouvelle offre ou d’autres formalités sont nécessaires. Ne considérez pas la modification comme acquise avant sa validation.
Une fois la réserve confirmée, la question suivante consiste à déterminer si l’effort financier disponible doit servir à augmenter l’apport ou à choisir un remboursement plus rapide.
Augmenter l’apport ou raccourcir la durée du prêt : quelle option réduit le plus le coût total ?
Augmenter l’apport et raccourcir la durée du prêt réduisent tous deux les intérêts, mais selon des mécanismes différents. À taux identique, l’apport diminue le capital financé ; une durée courte accélère son remboursement. Le meilleur choix dépend de la mensualité supportable, de l’épargne restante et des conditions proposées. Il ne peut pas être établi sans comparer des simulations cohérentes.
Un apport supplémentaire produit une économie d’intérêts sur la somme qui n’est plus empruntée. Une réduction de durée diminue, quant à elle, la période pendant laquelle le capital reste dû. En contrepartie, la mensualité augmente lorsque le capital initial reste identique.
Il faut donc distinguer deux comparaisons : les scénarios à capital emprunté identique, qui permettent d’isoler l’effet de la durée, et les scénarios à budget d’acquisition identique, qui mettent en concurrence apport supplémentaire et épargne conservée.
Pour éviter une conclusion trompeuse, la simulation doit préciser les conditions communes : prix du bien, frais, taux appliqué, assurance, montant initial d’épargne et éventuelle trésorerie restant après l’opération. Le calcul ne doit pas comparer seulement deux totaux d’intérêts sans considérer la différence de mensualité ou de liquidité.
| Critère | Augmenter l’apport | Raccourcir le prêt en conservant l’apport |
|---|---|---|
| Capital emprunté | Diminue | Reste identique |
| Mensualité à taux et durée inchangés | Diminue | Augmente si la durée baisse |
| Intérêts à taux comparable | Diminuent | Diminuent |
| Épargne disponible après achat | Diminue | Peut rester plus élevée |
| Souplesse en cas de baisse de revenus | Mensualité initiale potentiellement plus faible | Mensualité plus contraignante |
Un prêt plus court peut bénéficier d’un taux différent selon les établissements, mais ce n’est pas garanti. Il peut aussi réduire le coût total de l’assurance en limitant la durée de couverture, selon le mode de tarification du contrat. À l’inverse, la mensualité plus élevée peut faire dépasser les critères d’endettement ou réduire excessivement le reste à vivre.
Conserver l’épargne offre une autre possibilité : procéder ultérieurement à un remboursement anticipé partiel. Cette option n’est cependant pas équivalente à une liquidité sans contrainte, puisque le contrat peut encadrer les montants remboursables et prévoir une indemnité.
En France, pour un prêt à taux fixe, l’indemnité éventuelle de remboursement anticipé est légalement plafonnée à six mois d’intérêts calculés sur le capital remboursé, sans pouvoir dépasser 3 % du capital restant dû avant remboursement. Ces limites ne s’additionnent pas. Le contrat, les conditions de l’opération et les cas d’exonération doivent être vérifiés.
Les modalités du remboursement anticipé sont détaillées dans la fiche du ministère de l’Économie sur le remboursement anticipé d’un crédit immobilier. Les éventuelles conditions de modulation des échéances constituent un point distinct, à examiner directement dans l’offre de prêt.
Le coût du crédit n’est donc pas le seul indicateur décisif. Une stratégie moins coûteuse sur le papier peut devenir difficile à tenir si elle laisse trop peu de marge mensuelle au foyer.
Apport ou emprunt supplémentaire : comment répartir le financement de votre achat ?
Pour répartir le financement d’un achat immobilier, utilisez d’abord les fonds propres réellement disponibles, puis examinez les prêts immobiliers et aides auxquels vous êtes éligible. Un crédit complémentaire ne doit pas être considéré comme un substitut automatique à l’apport : il ajoute des échéances, peut augmenter le coût global et réduit la capacité d’endettement disponible pour le prêt principal.
La priorité est d’établir un plan de financement complet comprenant le prix du bien, les frais d’acquisition, les garanties, les éventuels travaux et les sommes nécessaires à l’installation. Les ressources doivent ensuite être ventilées entre apport, prêt immobilier principal et dispositifs complémentaires éventuels.
En France, certains acquéreurs peuvent bénéficier d’aides ou de prêts réglementés. Le prêt à taux zéro, ou PTZ, peut compléter le financement d’une résidence principale sous conditions. D’autres solutions peuvent exister selon les collectivités, le statut de l’emprunteur ou les dispositifs proposés par certains employeurs. Ces mécanismes ne remplacent pas une étude de solvabilité et leurs critères d’éligibilité doivent être vérifiés au moment du projet.
Le prêt relais répond à une situation différente : il peut servir à organiser une acquisition avant la vente d’un autre bien. Il comporte des contraintes liées au calendrier et au produit de la vente attendue. Il ne constitue donc pas une réserve de précaution ordinaire.
Le crédit à la consommation utilisé pour financer des travaux, des équipements ou des frais peut sembler préserver l’épargne. Pourtant, il augmente les charges de remboursement prises en compte par la banque. Un financement immobilier couvrant également les frais d’acquisition, parfois qualifié de financement à 110 %, dépend de l’acceptation du prêteur et ne doit pas être supposé accessible.
Dans le cadre français, la fiche du ministère de l’Économie sur le crédit immobilier rappelle que le taux d’effort ne doit en principe pas dépasser 35 %, assurance emprunteur et autres charges de crédit comprises, sous réserve des flexibilités réglementaires. Ce plafond n’est ni un objectif à atteindre ni une garantie d’obtention du prêt.
Un test pratique consiste à additionner toutes les mensualités de crédit, assurance comprise, puis à les rapporter aux revenus pris en compte par la banque. Il faut ensuite examiner le reste à vivre après les dépenses essentielles. Un taux d’effort compatible avec le cadre réglementaire peut rester inconfortable pour un ménage dont les autres charges sont élevées.
Une fois ce montage défini, le choix de la durée du prêt principal doit rester cohérent avec les revenus, l’épargne préservée et les risques que le ménage peut réellement supporter.
À retenir avant de choisir la durée du crédit
- Une mensualité supportable aujourd’hui doit aussi rester compatible avec une dégradation temporaire des revenus.
- La durée la plus courte n’est pas nécessairement la plus prudente lorsque l’épargne disponible après achat devient insuffisante.
- La décision doit combiner coût total du financement, niveau d’endettement, reste à vivre et capacité de réaction en cas d’imprévu.
Un prêt immobilier court est-il adapté à votre niveau de revenus et d’épargne ?
Un prêt immobilier court convient surtout aux emprunteurs disposant de revenus suffisamment élevés et stables pour supporter des mensualités importantes tout en conservant une réserve de sécurité. Il réduit généralement les intérêts et la durée d’exposition à la dette, mais peut devenir contraignant en cas de baisse de revenus. Sa pertinence doit être testée sur un budget prudent, pas seulement sur le coût total affiché.
À capital et taux identiques, réduire la durée accélère le remboursement. Le coût des intérêts diminue parce que la dette reste moins longtemps en cours, mais les échéances deviennent plus importantes. Cette contrainte peut limiter la capacité d’épargne future et la marge disponible pour d’autres projets.
Un foyer bénéficiant de deux revenus réguliers, de charges maîtrisées et d’une épargne déjà constituée peut disposer d’une meilleure capacité d’absorption qu’un emprunteur dépendant d’une seule activité instable. Il ne suffit cependant pas de compter les revenus : les charges familiales, les autres crédits et les dépenses probables doivent également être intégrés.
En France, les critères d’octroi des crédits immobiliers reposent notamment sur un taux d’effort en principe limité à 35 %, assurance comprise, et une durée généralement plafonnée à 25 ans, avec certaines possibilités allant jusqu’à 27 ans dans les situations prévues. Les établissements disposent d’une marge de flexibilité réglementaire, mais restent libres de refuser un dossier. Ces règles sont présentées dans la fiche gouvernementale consacrée au fonctionnement du crédit immobilier.
Le meilleur test consiste à examiner la capacité du foyer à faire face à une diminution temporaire de revenus. À partir du budget après achat, simulez une période pendant laquelle un revenu baisse ou disparaît. Vérifiez alors les dépenses que les revenus restants peuvent encore financer, le déficit mensuel éventuel et la durée pendant laquelle l’épargne disponible permettrait de le compenser.
Il faut distinguer ce test de la protection apportée par l’assurance emprunteur. Une assurance peut intervenir dans les situations contractuellement garanties, mais une réduction de revenu n’entraîne pas nécessairement une indemnisation. Les quotités assurées, exclusions, franchises et conditions de prise en charge sont essentielles pour apprécier la protection réelle du foyer.
Une durée courte peut réduire le coût total de l’assurance selon le contrat et limiter la période d’endettement. Elle ne garantit toutefois pas une meilleure sécurité financière si la mensualité empêche de reconstituer l’épargne. Un prêt plus long peut, à l’inverse, préserver davantage de trésorerie mensuelle, au prix d’un coût de financement généralement supérieur à conditions comparables.
La décision doit finalement reposer sur trois simulations : une durée courte, une durée plus longue et un scénario de baisse de revenus. Pour chacune, il faut comparer les mensualités assurance comprise, le coût total, le reste à vivre et la trésorerie disponible après acquisition.
Pour finaliser votre financement, demandez plusieurs simulations établies sur le même projet et avec des hypothèses clairement indiquées. Retenez un apport et une durée qui permettent non seulement d’obtenir le prêt, mais aussi de conserver une capacité financière suffisante pour faire face aux premières années de propriété.
Peut-on obtenir un prêt immobilier sans apport personnel ?
Un financement immobilier sans apport peut être envisagé selon le profil de l’emprunteur, le bien et la politique de la banque. En France, aucun minimum légal général de 10 % d’apport n’est imposé. Toutefois, le prêteur peut exiger des fonds propres, notamment pour couvrir certains frais, et reste libre de refuser une demande. L’absence d’apport ne dispense pas de vérifier les mensualités et la réserve de sécurité.
Une banque peut-elle demander des justificatifs sur l’origine de l’apport ?
Oui. En France, la banque peut demander des documents permettant de comprendre l’origine et la disponibilité des fonds mobilisés. Relevés d’épargne, documents relatifs à une donation ou justificatifs d’une vente peuvent être pertinents selon la situation. Il est préférable de préparer les documents correspondant aux sommes déclarées, sans supposer que toutes les banques demanderont les mêmes pièces.
Faut-il fermer un PEL ou débloquer un PER pour augmenter son apport ?
Pas systématiquement. Pour un PEL, les conséquences d’un retrait dépendent notamment de l’ancienneté et des conditions du plan. Pour un PER français, le déblocage anticipé peut être possible dans certains cas, notamment pour l’acquisition d’une résidence principale, selon la nature des droits et les règles applicables. Avant toute opération, comparez les sommes réellement disponibles, la fiscalité et les avantages potentiellement perdus.
Peut-on reconstituer son épargne grâce à une mensualité de crédit plus faible ?
Oui, si le budget permet d’épargner régulièrement la différence. Un apport plus important peut réduire la mensualité et faciliter une reconstitution progressive de l’épargne. Mais cette stratégie laisse moins de liquidités immédiatement après l’achat. Il faut donc mesurer le temps nécessaire pour retrouver une réserve suffisante et les risques supportés pendant cette période.
Peut-on modifier son apport après avoir reçu l’offre de prêt ?
Une modification peut être étudiée avec la banque, mais elle n’est pas automatique. Elle peut affecter le montant emprunté, les échéances, le taux proposé ou les formalités contractuelles. En France, le délai légal de réflexion de dix jours minimum ne donne pas le droit de modifier unilatéralement l’offre. Il faut obtenir la validation du prêteur et, si nécessaire, une nouvelle offre conforme au financement retenu.