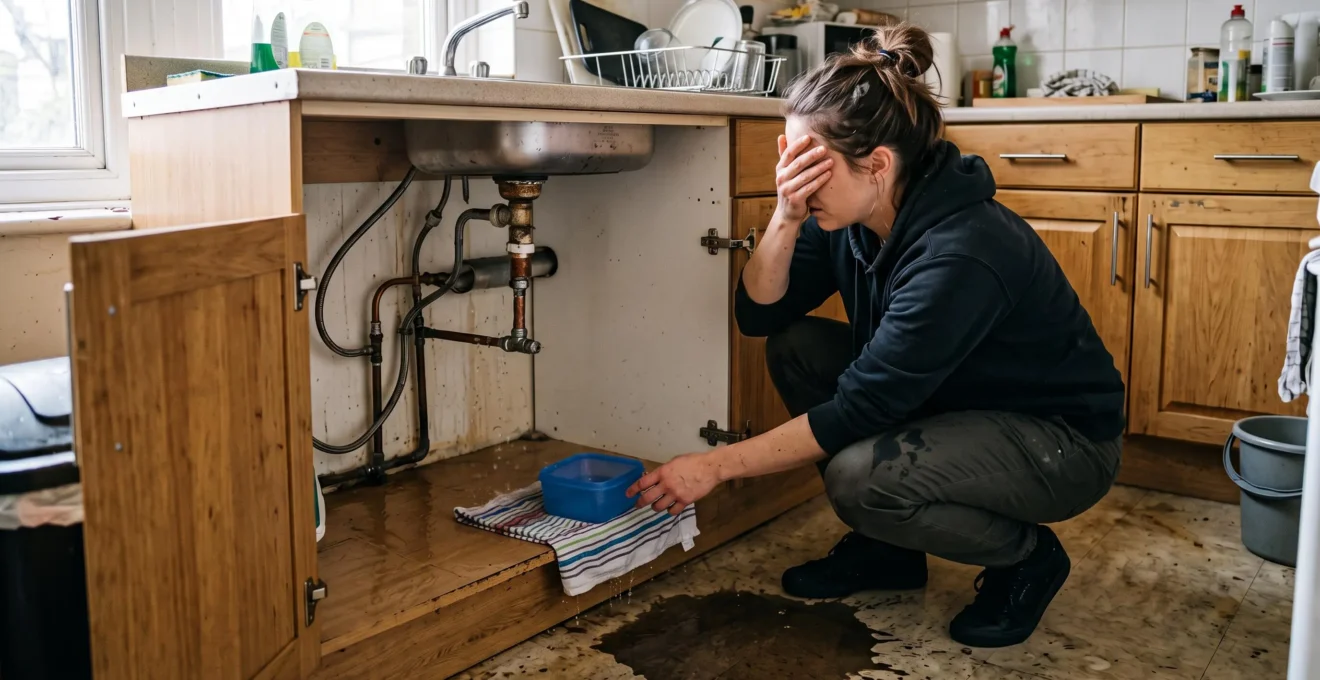
Une tache qui s’étend au plafond, de l’eau sous un meuble ou un mur soudainement humide : un dégât des eaux exige une réaction rapide, même lorsque la fuite semble limitée. L’humidité peut progresser derrière les revêtements, atteindre les installations électriques et endommager des matériaux qui paraissent encore intacts.
La priorité consiste à stopper l’arrivée d’eau lorsque c’est possible, sécuriser les lieux et empêcher la propagation. Si une installation électrique risque d’être touchée, ne manipulez pas les équipements exposés et faites intervenir un professionnel si la coupure ne peut pas être effectuée sans danger. Photographiez les dommages, prévenez les personnes concernées et contactez votre assureur rapidement.
La suite demande davantage de méthode : une trace d’humidité ne révèle pas nécessairement l’origine de la fuite, et la personne qui subit les dégâts n’est pas toujours celle qui doit financer les réparations. Comprendre ces distinctions permet d’éviter les interventions inutiles, les remises en état prématurées et les désaccords entre occupants, propriétaires et assureurs. Les règles juridiques citées ci-dessous concernent principalement la France ; elles peuvent différer dans les autres pays francophones.
Les réflexes essentiels face à un dégât des eaux
- Agir immédiatement : arrêter l’écoulement si possible, sécuriser les équipements exposés et protéger les biens sans prendre de risque.
- Identifier et documenter : rechercher l’origine probable, conserver des photographies et déclarer le sinistre auprès de l’assurance.
- Réparer au bon moment : supprimer la cause, vérifier le séchage des matériaux et distinguer les responsabilités avant les travaux définitifs.
- Pourquoi une fuite lente peut-elle coûter plus cher qu’une rupture de canalisation visible ?
- Comment rechercher l’origine d’une fuite sans démonter inutilement le logement ?
- Locataire, propriétaire ou voisin : qui doit agir quand l’eau vient d’un autre logement ?
- Pourquoi repeindre trop tôt après une infiltration peut-il créer de nouveaux dégâts ?
- Quand réparer un mur après un dégât des eaux pour éviter moisissures et récidive ?
- Comment déterminer si un dommage relève de votre logement ou des parties communes ?
- Pourquoi un incendie ou une fuite peut-il engager la responsabilité du locataire ?
- Quels dommages à la structure du bâtiment peuvent relever de l’assurance habitation ?
Pourquoi une fuite lente peut-elle coûter plus cher qu’une rupture de canalisation visible ?
Une fuite lente peut occasionner des réparations plus importantes qu’une rupture de canalisation immédiatement repérée, car l’humidité s’accumule parfois pendant une longue période avant de devenir visible. Le coût dépend moins du seul débit d’eau que de la durée d’exposition, des matériaux atteints et de l’étendue des travaux nécessaires pour les remettre en état.
Lorsqu’une canalisation se rompt brutalement, l’écoulement attire généralement l’attention et peut être interrompu rapidement. À l’inverse, un raccord qui suinte derrière une cloison ou une évacuation qui fuit sous un plancher peut laisser l’eau progresser sans provoquer de flaque apparente.
L’humidité peut alors migrer vers les matériaux voisins. Le plâtre se dégrade, les peintures cloquent, les plinthes se déforment et certains revêtements perdent leur adhérence. Un isolant imprégné peut également nécessiter un remplacement, même si sa surface extérieure semble peu endommagée.
Le volume d’eau perdu ne suffit donc pas à mesurer les dommages. Une petite fuite persistante dans une zone peu ventilée peut être particulièrement problématique, tandis qu’un écoulement plus important, rapidement arrêté sur un sol résistant à l’eau, peut entraîner des conséquences plus limitées.
Certains indices doivent inciter à vérifier les installations avant l’apparition d’un écoulement franc :
- Une hausse inexpliquée de la consommation d’eau à usage comparable.
- Une odeur persistante de renfermé dans une pièce ou un placard.
- Une peinture qui se soulève ou des auréoles qui évoluent.
- Des joints qui noircissent ou des plinthes qui gonflent.
- Une zone restant humide alors qu’aucune projection d’eau n’est visible.
Ces signes ne prouvent pas tous l’existence d’une fuite : la condensation, une ventilation insuffisante ou une infiltration extérieure peuvent produire des manifestations similaires. Leur répétition justifie néanmoins une recherche méthodique.
Sur le plan de l’assurance, une fuite ancienne peut également compliquer l’analyse du dossier. Il peut être difficile de dater le début des dommages ou de distinguer une défaillance accidentelle d’un défaut d’entretien. La fiche Service Public sur l’assurance dégâts des eaux rappelle notamment que certaines infiltrations accidentelles peuvent être garanties, tandis que celles liées à la vétusté ou au manque d’entretien sont généralement exclues.
Conservez donc les premières photographies, les relevés de compteur pertinents et les dates d’apparition des symptômes. Ces éléments aideront à reconstituer l’évolution du sinistre.
Une détection précoce réduit le risque de laisser l’eau atteindre de nouveaux matériaux. Encore faut-il localiser la fuite sans provoquer de dégradations supplémentaires.
Comment rechercher l’origine d’une fuite sans démonter inutilement le logement ?
Pour rechercher une fuite sans démolition, commencez par observer les traces d’humidité, contrôler les installations accessibles et vérifier le comportement du compteur d’eau. Une démarche par élimination permet d’identifier un circuit suspect avant de solliciter un professionnel équipé d’outils de détection adaptés. Il ne faut ouvrir les parois que lorsque les investigations le justifient.
La première distinction concerne le circuit susceptible d’être en cause. Une fuite sur une alimentation sous pression ne se manifeste pas nécessairement comme un défaut d’évacuation, qui peut apparaître uniquement lorsqu’un appareil sanitaire fonctionne.
En l’absence d’écoulement dangereux et sans manipuler d’installation électrique exposée, quelques vérifications simples peuvent orienter le diagnostic :
- Observer si la zone humide évolue indépendamment de l’utilisation des robinets et équipements sanitaires.
- Relever le compteur d’eau lorsque tous les points de puisage sont fermés, puis contrôler son évolution dans des conditions comparables.
- Examiner visuellement les raccords accessibles sous les éviers, autour des toilettes et près des appareils raccordés à l’eau.
- Noter si les traces apparaissent après une douche, une vidange d’appareil ou un épisode de pluie.
- Comparer les observations afin de déterminer la zone à faire examiner par un professionnel.
Un compteur qui continue d’enregistrer une consommation sans usage apparent peut orienter vers une fuite sur l’alimentation, mais ne permet pas de localiser précisément le défaut. De même, un compteur immobile n’exclut pas une fuite d’évacuation ou une infiltration venant de l’extérieur.
Pour les canalisations encastrées, différentes techniques permettent d’approfondir les recherches sans ouvrir systématiquement les murs.
| Technique | Utilité principale | Limite à connaître |
|---|---|---|
| Thermographie infrarouge | Repérer certaines anomalies thermiques compatibles avec une humidité ou un circuit défectueux. | Une différence de température ne prouve pas à elle seule la présence d’une fuite. |
| Mesure d’humidité | Identifier les zones affectées et suivre l’évolution du séchage. | Les résultats dépendent du matériau, de l’appareil et de la méthode. |
| Écoute acoustique | Rechercher certains bruits associés à une fuite sur un circuit sous pression. | Son efficacité dépend de l’installation et des conditions acoustiques. |
| Test de pression | Vérifier l’étanchéité d’un circuit isolé. | Il doit être réalisé selon une procédure adaptée par un professionnel compétent. |
Aucune de ces méthodes ne garantit à elle seule la localisation de toutes les fuites. Leur intérêt réside souvent dans le croisement des observations.
Demandez si possible un rapport de recherche de fuite précisant les zones examinées, les méthodes employées, les anomalies constatées et les limites éventuelles du diagnostic. Ce document peut faciliter les échanges entre le réparateur, l’assureur et les occupants concernés.
Les cinq actions à documenter avant les réparations
- Photographier les dommages : constituer un dossier de vues datées montrant les traces et leur emplacement.
- Noter les circonstances : rédiger une chronologie indiquant la découverte du sinistre, les usages d’eau observés et les premières mesures prises.
- Contrôler les installations accessibles : établir une liste des raccords vérifiés et conserver les relevés de compteur utiles.
- Faire préciser l’origine probable : obtenir, lorsque nécessaire, un rapport professionnel mentionnant les investigations et leurs conclusions.
- Informer les interlocuteurs concernés : conserver les copies des déclarations, messages et demandes d’intervention.
Une fois la zone d’origine identifiée, la question devient celle des personnes à prévenir et des obligations de chacun, notamment lorsque plusieurs logements sont concernés.
Locataire, propriétaire ou voisin : qui doit agir quand l’eau vient d’un autre logement ?
Lorsqu’une infiltration provient d’un autre logement, chaque occupant doit prendre les mesures de protection qu’il peut réaliser sans danger et signaler rapidement le sinistre. La responsabilité financière dépend ensuite de l’origine technique de la fuite, des obligations d’entretien et des règles applicables. Le voisin situé au-dessus n’est donc pas automatiquement responsable des dommages subis.
Si l’eau traverse votre plafond, prévenez le voisin concerné, votre bailleur si vous êtes locataire et le syndic si une installation collective peut être en cause. Informez également votre assureur sans attendre que toutes les responsabilités soient établies.
Il faut distinguer trois questions différentes : qui peut arrêter immédiatement la fuite, qui doit réparer l’installation défectueuse et qui doit indemniser les dommages provoqués.
Par exemple, dans une situation hypothétique, une canalisation collective traversant l’appartement du dessus pourrait provoquer une infiltration chez le voisin du dessous. L’emplacement de la canalisation dans un logement privatif ne suffirait pas à établir la responsabilité de son occupant.
À l’inverse, un débordement résultant de la mauvaise utilisation d’un équipement privatif peut conduire à une analyse différente. Si le sinistre provient d’une installation vétuste relevant du propriétaire, les obligations de réparation peuvent également changer.
En France, plusieurs assurances peuvent intervenir : celle de l’occupant sinistré, du locataire à l’origine du dommage, du propriétaire non occupant ou de la copropriété. La convention IRSI, lorsqu’elle s’applique, organise certaines modalités de gestion des sinistres entre assureurs. Elle ne détermine pas à elle seule la responsabilité juridique des personnes impliquées.
Un constat amiable de dégât des eaux, lorsqu’il est adapté à la situation, peut faciliter le rassemblement des informations sur les logements, les assureurs et les circonstances. Il ne remplace pas la recherche technique lorsque l’origine demeure incertaine.
En présence d’un voisin absent ou peu coopératif, privilégiez d’abord une prise de contact traçable, puis sollicitez le bailleur ou le syndic selon la configuration de l’immeuble. Si la fuite persiste, une intervention urgente ou une démarche juridique adaptée peut être nécessaire. Évitez toutefois toute entrée forcée ou intervention sur des installations qui ne vous appartiennent pas sans cadre approprié.
Les mesures conservatoires ne doivent pas attendre la résolution d’un désaccord. Mettre des biens à l’abri, contenir l’écoulement et demander une intervention compétente restent des démarches distinctes de la recherche d’une responsabilité définitive.
Après l’arrêt de la fuite, le logement peut conserver une humidité importante. Cette étape impose de résister à la tentation de masquer immédiatement les traces avec une nouvelle peinture.
Pourquoi repeindre trop tôt après une infiltration peut-il créer de nouveaux dégâts ?
Repeindre un mur avant son séchage suffisant peut enfermer ou masquer une humidité encore présente dans les matériaux. La peinture risque alors de cloquer, de se décoller ou de laisser réapparaître les auréoles. Lorsque l’humidité persiste, les conditions peuvent également favoriser des moisissures. Une surface sèche au toucher n’est pas nécessairement prête à recevoir une finition.
Après une infiltration, la surface extérieure peut retrouver rapidement son aspect normal tandis que l’enduit, la plaque de plâtre ou les matériaux situés derrière la cloison restent humides. La peinture ne supprime ni cette humidité ni la cause du sinistre.
Les conséquences d’une rénovation prématurée dépendent de l’état du support et du revêtement appliqué. On peut notamment observer une perte d’adhérence, des cloques, des taches persistantes ou une nouvelle dégradation des finitions.
Avant de repeindre, trois vérifications sont indispensables : la fuite doit être supprimée, l’humidité du support doit être compatible avec le revêtement et les matériaux endommagés doivent avoir été évalués.
Un contrôle visuel ne suffit pas toujours. Des mesures d’humidité adaptées au matériau, répétées si nécessaire, permettent d’apprécier l’évolution du séchage. Une odeur persistante ou une déformation peuvent justifier des investigations complémentaires.
Le guide du Cerema sur la qualité de l’air intérieur souligne l’importance de traiter la source du dégât des eaux, de sécher les parois et de surveiller l’humidité. Son champ d’application concerne certains établissements recevant du public : ses recommandations techniques sont utiles pour comprendre le risque, mais ne constituent pas des obligations générales imposées aux logements privés.
Il faut également séparer les interventions conservatoires des finitions définitives. Retirer l’eau stagnante, protéger les équipements et engager un assèchement adapté peut être urgent. En revanche, remplacer les revêtements ou repeindre avant la constatation des dommages peut compliquer l’expertise.
En pratique, conservez des photographies avant toute intervention et rapprochez-vous de votre assureur pour connaître les modalités de constatation. Les réparations nécessaires pour empêcher l’aggravation du sinistre ne doivent pas être retardées au seul motif qu’une expertise reste à organiser.
Le bon moment pour rénover ne dépend donc pas seulement de l’apparence du mur. Il dépend surtout de l’état des matériaux situés sous la finition.
Quand réparer un mur après un dégât des eaux pour éviter moisissures et récidive ?
La réparation définitive d’un mur peut commencer lorsque la cause de l’infiltration a été supprimée, que le support a suffisamment séché et que les dégradations ont été évaluées. Aucun délai d’attente unique ne garantit ces conditions. La durée nécessaire dépend notamment de la quantité d’eau absorbée, des matériaux, de la ventilation et des possibilités d’assèchement.
Un mur maçonné, un enduit traditionnel et une plaque de plâtre ne réagissent pas de la même manière à l’humidité. Certains matériaux peuvent sécher sans perdre leurs propriétés essentielles, tandis que d’autres se déforment, se désagrègent ou conservent durablement de l’eau.
Les isolants et les doublages demandent une attention particulière : une surface extérieure peut sembler sèche alors qu’une humidité subsiste derrière elle. Lorsque le matériau a perdu ses performances ou présente une contamination importante, une dépose partielle ou un remplacement peut être préférable à une réparation superficielle.
La remise en état suit généralement une progression logique :
- Confirmer que l’origine de l’infiltration a été traitée.
- Faire évaluer les matériaux endommagés et retirer ceux qui ne peuvent pas être conservés.
- Traiter les éventuelles zones contaminées selon la nature et l’étendue du problème.
- Procéder à un assèchement adapté et vérifier l’évolution de l’humidité.
- Réparer les supports, puis appliquer les enduits et revêtements compatibles avec leur état.
En présence de moisissures étendues, récurrentes ou situées dans des matériaux poreux dégradés, une intervention spécialisée peut être nécessaire. Recouvrir directement les traces ne permet pas de résoudre une contamination persistante.
Le suivi après travaux reste important. Une nouvelle auréole peut signaler une fuite non supprimée, mais également un problème distinct de condensation ou de ventilation. L’emplacement des traces, leur évolution et les mesures d’humidité aident à différencier ces situations.
Les anciennes zones touchées peuvent être surveillées visuellement et, si nécessaire, contrôlées à nouveau avec des mesures comparables. L’objectif est de confirmer que le séchage se poursuit normalement et qu’aucune nouvelle humidification n’apparaît.
En cas de doute sur la solidité d’un doublage, la présence d’eau dans un plancher ou l’état d’un élément porteur, une vérification technique doit précéder les travaux esthétiques.
Une fois le support stabilisé, il reste parfois à déterminer qui doit commander les interventions, surtout lorsque la fuite concerne les installations d’un immeuble collectif.
Comment déterminer si un dommage relève de votre logement ou des parties communes ?
Pour savoir si un dégât des eaux concerne une installation privative ou commune, il faut examiner l’origine réelle de la fuite, la fonction de l’équipement et les règles de copropriété applicables. L’emplacement de la tache ne suffit pas. Une infiltration dans un appartement peut provenir d’une canalisation collective, d’une toiture commune ou d’un équipement privatif voisin.
La distinction est importante parce qu’elle peut déterminer les personnes compétentes pour organiser la recherche de fuite, autoriser les travaux et entretenir l’installation concernée.
Dans une copropriété française, le règlement de copropriété constitue un document central. Il doit être examiné avec les règles légales et les caractéristiques techniques de l’installation.
La loi du 10 juillet 1965 sur la copropriété définit notamment les parties communes en fonction de leur affectation à l’usage ou à l’utilité de plusieurs copropriétaires. Elle vise également certains éléments de gros œuvre et équipements collectifs. La qualification précise d’une canalisation nécessite toutefois l’examen de la situation et des dispositions applicables.
Une canalisation encastrée dans un appartement n’est donc pas automatiquement privative. Son rôle dans le réseau et les documents de copropriété doivent être pris en compte.
Pour avancer sans attribuer trop tôt la responsabilité, il est utile de comparer les situations techniques suivantes.
| Équipement suspecté | Vérification utile | Interlocuteur à associer |
|---|---|---|
| Raccord d’un appareil sanitaire privatif | Identifier l’appareil et les obligations d’entretien. | Occupant et propriétaire selon la situation. |
| Colonne desservant plusieurs logements | Vérifier son caractère collectif et le règlement de copropriété. | Syndic et professionnel chargé du diagnostic. |
| Toiture ou étanchéité collective | Localiser le défaut et vérifier la qualification de l’ouvrage. | Syndic, avec les copropriétaires concernés. |
| Canalisation encastrée | Déterminer sa fonction, sa desserte et son statut juridique. | Propriétaire, syndic et technicien selon les conclusions. |
La réparation de l’installation défectueuse, la remise en état des appartements et l’indemnisation des dommages peuvent relever d’acteurs différents. Confondre ces opérations risque de retarder l’intervention ou d’orienter les demandes vers le mauvais interlocuteur.
Lorsque l’origine reste incertaine, demandez un diagnostic technique suffisamment précis et sollicitez une confirmation écrite du syndic sur la qualification de l’installation concernée, au regard des documents applicables.
Cette qualification permet d’orienter les travaux, mais ne règle pas à elle seule les questions de responsabilité individuelle, notamment lorsqu’un logement est loué.
Pourquoi un incendie ou une fuite peut-il engager la responsabilité du locataire ?
Un locataire peut être tenu responsable de dommages provoqués par une fuite ou un incendie lorsque les circonstances et les règles applicables mettent ces dégradations à sa charge. Cette responsabilité n’est toutefois pas automatique : une négligence, un défaut d’entretien courant, la vétusté d’une installation ou l’origine collective d’un sinistre conduisent à des analyses différentes.
En France, le locataire doit respecter ses obligations d’usage et d’entretien du logement. Le propriétaire conserve notamment des obligations concernant les réparations qui lui incombent et les dégradations dues à la vétusté.
La distinction peut être illustrée par plusieurs situations hypothétiques :
- Un appareil déborde après avoir été laissé sans surveillance : les circonstances peuvent conduire à rechercher une négligence de l’utilisateur.
- Un joint relevant de l’entretien courant provoque une fuite : les obligations d’entretien du locataire peuvent être examinées.
- Une canalisation vétuste se rompt : les obligations du propriétaire peuvent être concernées si l’installation relève de sa responsabilité.
- Une colonne collective fuit : la seule présence de la canalisation dans le logement loué ne permet pas d’imputer automatiquement le sinistre au locataire.
Ces exemples ne constituent pas une décision de responsabilité. Il faut toujours établir l’origine technique, les circonstances et les obligations juridiques applicables.
La fiche Service Public consacrée à la responsabilité des dégradations locatives distingue notamment les dommages dus à la négligence, ceux liés à la vétusté et certaines circonstances exonératoires. Le locataire peut être tenu de répondre de dégradations survenues pendant le bail, sous réserve des règles et des preuves propres à sa situation.
Il faut ensuite distinguer la responsabilité juridique et la prise en charge par l’assurance. Un contrat d’assurance habitation peut couvrir certains dommages causés au logement ou à des tiers, mais les garanties, exclusions, franchises et conditions d’indemnisation déterminent l’étendue réelle de la couverture.
Une fuite peut également endommager l’appartement voisin ou des parties immobilières appartenant à un tiers. Les constats, les déclarations et les éventuelles expertises servent alors à identifier les conséquences du sinistre et à organiser, selon les cas, les indemnisations et recours entre assureurs.
Évitez donc de reconnaître une responsabilité technique non établie ou de désigner un responsable sur la seule base de l’emplacement de l’eau. Décrivez les faits observés, transmettez les éléments utiles et laissez les vérifications préciser les causes.
Cette analyse devient encore plus importante lorsque l’eau a atteint les planchers, les murs porteurs ou d’autres éléments essentiels du bâtiment.
À retenir avant d’évaluer les dommages au bâtiment
- Une tache superficielle peut révéler une humidité plus profonde : l’étendue réelle des dommages doit être vérifiée.
- La personne chargée de réparer l’installation défectueuse n’est pas nécessairement celle dont l’assurance indemnise les conséquences.
- Les travaux affectant les éléments du bâtiment nécessitent une évaluation technique et la vérification des garanties avant une remise en état définitive.
Quels dommages à la structure du bâtiment peuvent relever de l’assurance habitation ?
Un dégât des eaux peut endommager des plafonds, planchers, murs, supports maçonnés ou éléments de charpente. Certains de ces dommages peuvent relever d’une assurance habitation ou de l’assurance de l’immeuble, selon l’origine du sinistre, le statut du bien et les garanties souscrites. La réparation de l’installation à l’origine de la fuite n’est toutefois pas nécessairement couverte.
Les atteintes au bâtiment ne doivent pas être confondues avec de simples dégradations esthétiques. Une peinture tachée ou un revêtement décollé peut nécessiter une remise en état relativement limitée, tandis qu’une humidité ayant pénétré dans un plancher ou une structure cachée peut justifier des investigations plus importantes.
Les conséquences possibles d’une exposition prolongée à l’eau varient selon les matériaux :
- Les supports en plâtre peuvent perdre leur cohésion ou se déformer.
- Certains éléments métalliques peuvent subir une corrosion.
- Des assemblages en bois peuvent être altérés par une humidification persistante.
- Les isolants et doublages peuvent conserver de l’eau ou perdre une partie de leurs performances.
- Certains éléments de plancher ou de maçonnerie peuvent nécessiter une vérification technique lorsque des signes de dégradation apparaissent.
Une trace d’infiltration ne prouve pas à elle seule une atteinte structurelle. L’existence, la gravité et les conséquences éventuelles sur la résistance de l’ouvrage doivent être établies par un professionnel compétent.
Des signes tels qu’un plafond qui s’affaisse, une déformation inhabituelle d’un plancher ou une dégradation importante d’un élément porteur justifient une évaluation urgente. En cas de risque de chute, d’effondrement ou de contact avec l’électricité, éloignez les occupants de la zone dangereuse et faites appel aux intervenants compétents ou aux secours selon la gravité.
Sur le plan assurantiel, il faut distinguer les dommages consécutifs à l’action de l’eau et la réparation de l’élément à l’origine du sinistre. Un contrat peut, par exemple, prévoir une indemnisation des revêtements endommagés tout en excluant la réparation de la canalisation défectueuse ou de certains défauts d’entretien.
L’assurance susceptible d’intervenir dépend également de la situation. Un propriétaire occupant, un locataire, un propriétaire non occupant et un syndicat de copropriétaires ne disposent pas nécessairement des mêmes garanties ni des mêmes obligations.
Avant des travaux définitifs sur le bâtiment, il convient donc de réunir les constats techniques, les devis et les documents contractuels utiles. Un expert d’assurance peut intervenir pour évaluer les dommages, mais une expertise spécialisée supplémentaire peut être nécessaire si la stabilité d’un élément de construction est en question.
En France, l’assuré doit déclarer le sinistre dans le délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés après sa découverte pour un dégât des eaux. Les mesures urgentes de protection peuvent être entreprises sans attendre l’expertise ; les travaux définitifs gagnent à être coordonnés avec l’assureur pour préserver la possibilité de constater les dommages.
Si vous découvrez aujourd’hui une infiltration, commencez par sécuriser les lieux et limiter l’écoulement, puis constituez un dossier photographique et contactez rapidement les interlocuteurs concernés. Faites confirmer l’origine de l’eau et l’état des matériaux avant d’engager les travaux définitifs : cette démarche permet de protéger le logement tout en facilitant l’examen des responsabilités et des garanties.
Combien de temps a-t-on pour déclarer un dégât des eaux à son assurance ?
En France, le délai prévu par le contrat d’assurance pour déclarer un dégât des eaux ne peut pas être inférieur à cinq jours ouvrés après sa découverte. Il est préférable de prévenir l’assureur dès que possible, même lorsque l’origine exacte de la fuite n’est pas encore connue. Les règles peuvent être différentes dans les autres pays francophones.
Peut-on jeter les meubles ou matériaux abîmés avant le passage de l’expert ?
Il est préférable de conserver les éléments endommagés lorsque leur état le permet, afin de faciliter la constatation des dommages. Si un objet ou un matériau doit être retiré pour des raisons de sécurité ou de salubrité, photographiez-le au préalable, conservez les justificatifs et informez l’assureur. Les biens irrécupérables ne doivent pas être maintenus sur place au détriment de la sécurité des occupants.
Une infiltration causée par la pluie est-elle toujours couverte ?
Non. La prise en charge dépend de l’événement à l’origine de l’infiltration et du contrat souscrit. Certaines infiltrations soudaines et accidentelles peuvent être garanties, tandis que les dommages résultant d’un manque d’entretien ou de la vétusté sont généralement exclus de la garantie dégâts des eaux. D’autres garanties peuvent également être pertinentes selon les circonstances.
Faut-il faire intervenir un plombier ou contacter l’assurance en premier ?
Si une fuite active menace d’aggraver les dommages, la priorité est de sécuriser les lieux et de faire cesser l’écoulement, au besoin avec l’aide d’un plombier ou d’un autre professionnel adapté. Prévenez l’assurance sans tarder et conservez les preuves des interventions, notamment les photographies, factures et rapports. Une situation dangereuse ne doit pas rester sans traitement dans l’attente d’un accord sur l’indemnisation.
Comment savoir si un mur est suffisamment sec pour être rénové ?
L’absence de tache visible ne suffit pas. La cause de l’humidité doit être supprimée, les matériaux détériorés évalués et le séchage vérifié avec une méthode adaptée au support. Des mesures répétées peuvent être utiles. Le professionnel chargé des finitions doit également s’assurer que l’état du matériau est compatible avec les produits qui seront appliqués.