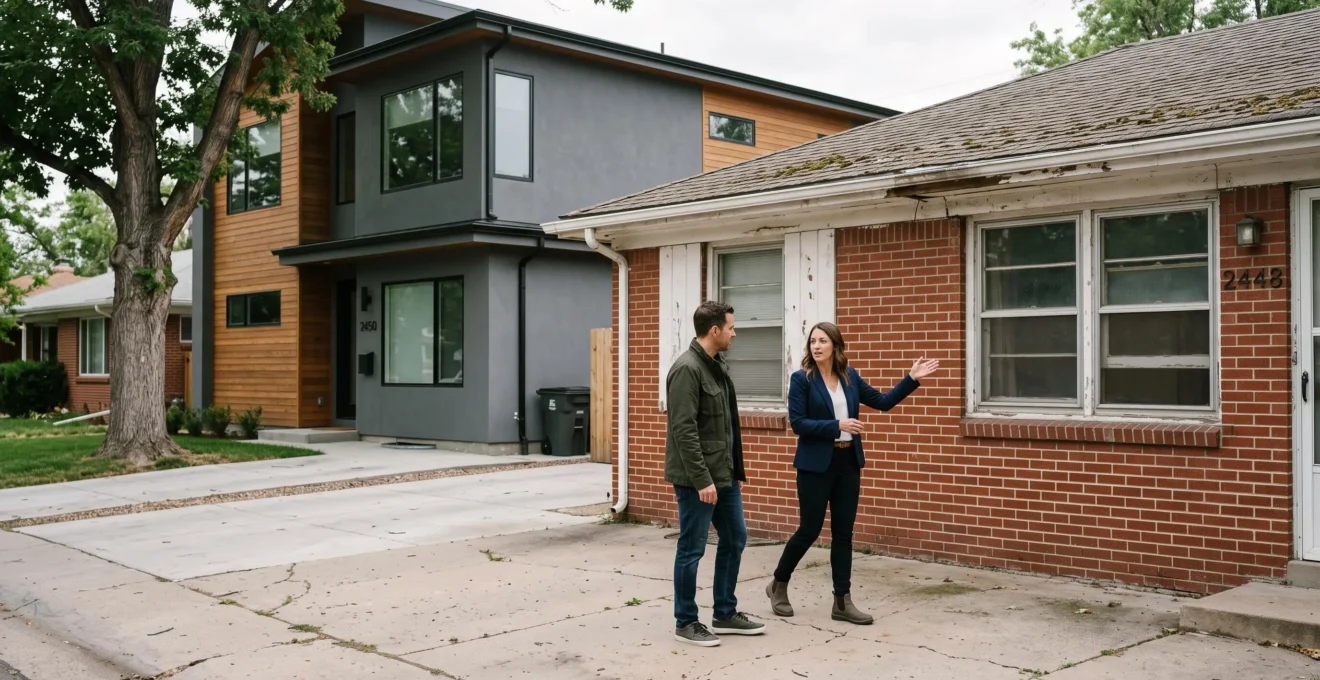
Un logement ancien affiché moins cher qu’un appartement neuf représente-t-il vraiment une meilleure affaire ? Pas nécessairement. Le prix annoncé ne renseigne ni sur les travaux à financer, ni sur les charges futures, ni sur les sommes qu’il faudra mobiliser dès l’acquisition. À l’inverse, un logement neuf plus coûteux à l’achat peut présenter un budget d’entretien initial plus prévisible, sans être exempt de dépenses supplémentaires.
Pour choisir entre neuf et ancien, le bon indicateur est donc le coût global du projet rapporté à vos moyens financiers. Il faut comparer les frais d’acquisition, le crédit et son assurance, les travaux, l’énergie et les charges, mais aussi préserver suffisamment de trésorerie pour les imprévus.
L’arbitrage dépend également de votre horizon de détention, de votre capacité à supporter un chantier et de la valeur patrimoniale envisagée. Une comparaison sur cinq ans permet de dépasser la seule mensualité du prêt et de distinguer les dépenses supportées du capital progressivement constitué.
Neuf ou ancien : les trois critères décisifs
- Le coût total : comparer prix, frais d’acquisition, financement, travaux, entretien et consommations, plutôt que les seuls prix affichés.
- La trésorerie disponible : vérifier ce qu’il reste après l’achat, les dépenses urgentes et la constitution d’une réserve de sécurité.
- Les risques futurs : examiner les défauts techniques, les charges collectives et les contraintes de rénovation ou de livraison.
- Pourquoi un logement ancien moins cher peut-il coûter davantage après travaux ?
- Comment comparer le coût sur 5 ans d’un logement neuf et d’un logement ancien ?
- Neuf ou ancien à rénover : quelle option choisir avec peu d’épargne disponible ?
- Quels défauts peuvent transformer une bonne affaire ancienne en achat coûteux ?
- Quand demander des devis avant de faire une offre sur un logement ancien ?
- Rénover en une fois ou par étapes : quelle stratégie adopter avec un budget limité ?
- Pourquoi rénover un logement occupé demande-t-il davantage de planification ?
- Comment financer des travaux d’amélioration sans épuiser son épargne ?
Pourquoi un logement ancien moins cher peut-il coûter davantage après travaux ?
Un logement ancien peut finalement coûter davantage qu’un logement neuf lorsque les dépenses nécessaires pour le rendre habitable, confortable et suffisamment performant dépassent l’écart de prix initial. Les frais d’acquisition, les travaux imprévus et leur financement peuvent amplifier cette différence. Il faut donc comparer les biens après remise en état, et non uniquement au moment de la vente.
Le premier réflexe consiste à séparer trois catégories de dépenses : les interventions indispensables à la sécurité et à l’habitabilité, les améliorations énergétiques et les travaux de confort. Une installation électrique dégradée ou une infiltration persistante ne se traite pas comme le remplacement d’un revêtement choisi pour son esthétique.
Le calendrier compte autant que le montant. Des travaux indispensables immédiatement après l’achat mobilisent une trésorerie que l’acquéreur ne pourra plus utiliser pour ses frais courants ou une réparation inattendue. Les améliorations différables offrent davantage de souplesse, à condition que leur report ne provoque pas de dégradation supplémentaire.
Le financement accentue parfois ce décalage. Si le crédit immobilier couvre seulement l’acquisition, les rénovations peuvent nécessiter un second emprunt. Les intérêts, les éventuels frais de dossier et, selon les contrats, une assurance supplémentaire augmentent alors le coût du projet.
Les dépenses énergétiques exigent également une analyse nuancée. Remplacer un chauffage vieillissant, améliorer l’isolation ou corriger une ventilation insuffisante peut réduire les consommations futures. Mais la rentabilité dépend du montant des travaux, des économies effectivement obtenues, de l’usage du logement et de la durée de détention. Une rénovation énergétique n’est pas automatiquement rentable sur cinq ans.
Pour établir une enveloppe crédible, additionnez le prix du bien, les frais d’acquisition, les travaux identifiés, les frais de financement et une marge d’imprévus adaptée aux incertitudes techniques. Le coût du crédit doit être étudié séparément des sommes empruntées afin de ne pas confondre remboursement du capital et dépense financière.
Un bien ancien peut rester avantageux après travaux, notamment lorsque son état est bien documenté et son prix cohérent. La question suivante consiste à déterminer si cet avantage résiste à plusieurs années de charges et de remboursement.
Comment comparer le coût sur 5 ans d’un logement neuf et d’un logement ancien ?
Pour comparer le coût d’un logement neuf et d’un logement ancien sur cinq ans, retenez deux biens comparables par leur surface, leur localisation et leur usage. Additionnez les frais d’acquisition, les intérêts, l’assurance emprunteur, les charges, l’entretien, les travaux et l’énergie. Examinez ensuite le capital restant dû pour distinguer le coût supporté du patrimoine constitué.
Cette méthode évite de déclarer gagnant le logement dont la mensualité de crédit est simplement la plus faible. Une mensualité réduite peut être compensée par un chauffage plus coûteux, des réparations régulières ou des travaux de copropriété.
En France, les frais fiscaux d’acquisition constituent déjà un facteur de différenciation. Selon les taux de taxe de publicité foncière publiés par l’administration fiscale, le taux global maximal présenté pour l’ancien atteint 6,32 % dans les conditions applicables sur la période du 1er avril 2025 au 31 mars 2028, contre un taux réduit de 0,71 % pour les acquisitions neuves concernées.
Ces taux portent sur une composante fiscale, et non sur la totalité des frais d’acquisition. Leur application dépend notamment de la transaction, du territoire et des exceptions prévues, dont certaines situations de première acquisition d’une résidence principale. Ils ne s’appliquent pas tels quels aux autres pays francophones.
Une comparaison pertinente peut être organisée autour des postes suivants.
| Critère | Logement neuf | Logement ancien |
|---|---|---|
| Prix d’acquisition | Prix contractuel du logement | Prix négocié selon l’état du bien |
| Frais d’acquisition | À calculer selon le régime applicable | À calculer selon le régime applicable |
| Financement | Intérêts, assurance et frais éventuels liés à la construction | Intérêts, assurance et éventuel financement des travaux |
| Travaux et entretien | Finitions, adaptations et interventions non couvertes | Remise en état, rénovation et entretien courant |
| Charges collectives | Budget prévisionnel et évolution possible | Charges constatées et travaux collectifs envisagés |
| Énergie | Consommations estimées puis constatées | Consommations et effets attendus des rénovations |
| Patrimoine à cinq ans | Valeur estimée moins capital restant dû | Valeur estimée après travaux moins capital restant dû |
Le montant déboursé et le coût économique ne sont pas identiques. Chaque mensualité contient généralement une part de capital remboursé, qui réduit la dette, et des dépenses telles que les intérêts et l’assurance. Pour éviter les doubles comptes, une approche patrimoniale consiste à comparer les fonds propres engagés, les dépenses supportées, la valeur finale estimée et la dette restante.
L’assurance emprunteur mérite son propre calcul. Deux projets financés avec des montants différents peuvent présenter des écarts de cotisations importants selon les garanties, les quotités assurées et la méthode de tarification. Comparez son coût cumulé sur cinq ans, pas seulement la première cotisation.
Cas pratique fictif : deux logements à comparer
Un acquéreur hésite entre un appartement neuf plus cher à l’achat et un appartement ancien nécessitant une rénovation. Il construit deux tableaux distincts : le premier rassemble les sorties de trésorerie pendant cinq ans ; le second présente le capital restant dû et une hypothèse de valeur de revente pour chaque bien.
Si l’ancien exige un financement complémentaire et des travaux collectifs, son avantage initial peut diminuer. Si son prix reste suffisamment inférieur après rénovation, il peut conserver un intérêt financier. Sans devis, échéanciers de prêt et hypothèses de charges fiables, aucun résultat chiffré ne peut être conclu.
Enfin, une valeur immobilière estimée à cinq ans reste incertaine. Elle peut évoluer avec le marché, l’emplacement, l’état du bâtiment et les travaux effectués. Il est utile de tester plusieurs hypothèses de revente plutôt que de considérer une plus-value future comme acquise.
Le meilleur résultat théorique n’est toutefois pas toujours le plus accessible : un projet peut sembler économique sur la durée tout en exigeant trop de liquidités au départ.
Neuf ou ancien à rénover : quelle option choisir avec peu d’épargne disponible ?
Avec peu d’épargne disponible, le choix doit privilégier le projet dont les besoins immédiats de trésorerie restent compatibles avec votre réserve de sécurité. Un logement neuf plus cher peut limiter certains travaux initiaux, tandis qu’un bien ancien moins cher peut nécessiter rapidement des fonds supplémentaires. La décision dépend surtout du financement effectivement accordé et des dépenses restant à votre charge.
Le premier calcul porte sur l’argent nécessaire avant l’emménagement : apport personnel, frais d’acquisition, dépenses d’installation, interventions urgentes et éventuels frais liés au crédit. Le prix de vente ne suffit pas pour mesurer cette somme.
Dans l’ancien, le risque principal est de découvrir que le crédit prévu finance le logement, mais pas les travaux indispensables. Avant de retenir un bien nécessitant une rénovation importante, il faut donc vérifier avec le prêteur si les interventions peuvent être incluses dans le crédit immobilier et sous quelles conditions documentaires et contractuelles.
Dans le neuf acheté sur plan, la situation est différente. Les appels de fonds suivent les modalités de l’opération. Selon le financement, des intérêts intercalaires peuvent s’ajouter pendant les déblocages progressifs. Un éventuel loyer conservé jusqu’à la livraison doit également être intégré au calendrier de trésorerie.
Dans les deux cas, calculez le reste à vivre après mensualités de crédit, assurance emprunteur, charges courantes et dépenses nécessaires au logement. Cette analyse doit porter sur chaque étape du projet, particulièrement lorsqu’une période de transition cumule plusieurs dépenses.
Un test de résistance budgétaire permet ensuite de mesurer la fragilité de l’opération. Posez trois questions : une réparation imprévue serait-elle finançable ? Un dépassement de devis bloquerait-il le chantier ? Quelques mois de dépenses supplémentaires obligeraient-ils à contracter un nouvel emprunt ?
Un achat dans l’ancien peut rester réaliste avec une épargne limitée lorsque les travaux urgents sont précisément chiffrés et financés. À l’inverse, même un bien neuf peut créer une tension financière si son acquisition absorbe toute la trésorerie disponible.
Cette prudence doit aussi s’appliquer aux risques techniques : une dépense mal anticipée peut rendre fragile un financement pourtant acceptable lors de la signature.
Quels défauts peuvent transformer une bonne affaire ancienne en achat coûteux ?
Les défauts les plus coûteux d’un logement ancien ne sont pas nécessairement les plus visibles. Des infiltrations, des problèmes structurels, des équipements vétustes ou des travaux de copropriété peuvent entraîner des réparations importantes après l’achat. Leur impact financier dépend de leur gravité, de leur origine, de leur étendue et des interventions nécessaires pour éviter leur réapparition.
Une peinture défraîchie ou un revêtement usé est généralement plus simple à évaluer qu’une fissure évolutive ou une humidité persistante. Dans ce dernier cas, le coût dépend du diagnostic technique : traiter uniquement les traces visibles peut laisser subsister la cause du problème.
Une infiltration illustre cet enchaînement. Sa résolution peut nécessiter une intervention sur la toiture, la façade ou l’étanchéité, puis la remise en état des revêtements intérieurs. Si d’autres installations ont été affectées, le périmètre des réparations peut encore s’élargir.
Pour identifier ces risques, il est utile de suivre les vérifications recommandées par l’ANIL avant l’achat d’un logement ancien. L’organisme recommande notamment de se faire accompagner, si possible, par un professionnel pour établir un bilan global du logement.
« Faites-vous, si possible, accompagner d’un professionnel pour établir un bilan global du logement et éviter la surprise de travaux imprévus. »
Dans un appartement, l’état intérieur ne représente qu’une partie du risque. Une cuisine rénovée et des peintures récentes ne renseignent pas sur la toiture, les canalisations communes, le chauffage collectif ou la façade. L’acquéreur doit examiner les documents de copropriété pour apprécier les dépenses susceptibles d’être engagées.
L’ANIL recommande notamment de consulter les relevés de charges d’au moins deux années et les derniers procès-verbaux d’assemblée générale. Le carnet d’entretien, le règlement de copropriété et les documents techniques disponibles complètent cette lecture. Ces éléments permettent d’identifier certains risques, sans garantir l’absence de travaux futurs.
Il faut enfin envisager les conséquences d’un défaut durable sur la revente et, le cas échéant, sur une mise en location. Un problème énergétique ou technique non corrigé peut rendre le bien moins attractif ou imposer des dépenses supplémentaires, selon le marché et les règles applicables. Ces dépenses deviennent particulièrement sensibles lorsque le propriétaire rembourse déjà un crédit important.
Identifier un risque ne suffit pas : il faut ensuite estimer son coût avec suffisamment de précision pour déterminer si le prix demandé reste justifié.
Quand demander des devis avant de faire une offre sur un logement ancien ?
Il est préférable de demander des devis avant de formuler une offre ferme lorsque les travaux conditionnent l’habitabilité, la sécurité ou la faisabilité financière de l’achat. C’est particulièrement important pour une rénovation énergétique importante, des installations vétustes ou des désordres techniques. Les devis permettent de négocier sur une base documentée et de vérifier que le financement envisagé couvre réellement le projet.
Une visite permet de repérer certains défauts, mais rarement de déterminer seule le coût d’une rénovation complexe. Dès qu’un poste important reste incertain, solliciter un professionnel avant de fixer son prix d’offre réduit le risque de partir sur une estimation trop optimiste.
Pour établir un budget exploitable, classez les interventions en trois ensembles : les travaux essentiels à l’habitabilité et à la sécurité, les améliorations énergétiques nécessaires au projet, puis les prestations de confort ou d’esthétique. Cette hiérarchie évite de confondre le budget minimal d’occupation avec le budget de transformation idéal.
Les devis doivent ensuite être rapprochés des diagnostics techniques et des observations faites sur place. Si un document signale un problème que les prestations proposées ne traitent pas, le budget peut être incomplet. À l’inverse, une intervention importante doit être justifiée par l’état réel de l’installation et les objectifs du projet.
Cette analyse intervient aussi dans la négociation. Un prix d’offre peut tenir compte du montant des rénovations, de leur urgence et des risques identifiés. Il ne suffit cependant pas de soustraire mécaniquement tous les devis du prix affiché : le niveau des prix locaux, l’état déjà pris en compte dans la mise en vente et les caractéristiques propres au bien restent déterminants.
La dernière étape consiste à vérifier la compatibilité des devis avec le financement. Une banque peut demander des justificatifs et prévoir des modalités spécifiques de déblocage des fonds. Un accord de principe portant sur l’acquisition ne signifie pas automatiquement que les travaux seront financés.
Checklist : cinq vérifications avant de fixer votre prix d’offre
- Recenser les défauts constatés : établir une fiche des anomalies par pièce et par équipement, à confronter aux diagnostics disponibles.
- Classer les interventions : produire un tableau distinguant les travaux urgents, énergétiques et de confort.
- Faire chiffrer les postes déterminants : obtenir des devis écrits précisant le périmètre des prestations et les éventuelles exclusions.
- Contrôler le financement : préparer un récapitulatif des travaux à soumettre au prêteur pour vérifier leur prise en charge et les modalités de déblocage.
- Déterminer le prix acceptable : établir une feuille de calcul regroupant prix d’offre, frais, travaux et provision pour imprévus.
Lorsque les dépenses dépassent les fonds immédiatement disponibles, il reste à choisir entre un chantier global et des interventions réparties dans le temps.
Rénover en une fois ou par étapes : quelle stratégie adopter avec un budget limité ?
Avec un budget limité, une rénovation par étapes peut préserver la trésorerie, à condition de reporter uniquement les travaux qui ne présentent pas de risque immédiat. Une rénovation globale peut, de son côté, limiter les reprises et mieux coordonner les interventions techniques. Le choix doit dépendre de l’état du bâtiment, de l’enchaînement des travaux et de votre capacité de financement.
Rénover en une fois présente un avantage lorsque plusieurs opérations sont interdépendantes. Par exemple, modifier les réseaux électriques, améliorer l’isolation et refaire certains revêtements au cours d’un même chantier peut éviter de rouvrir des surfaces déjà terminées.
À l’inverse, étaler les travaux permet de réduire la somme à mobiliser immédiatement. Cette solution peut être pertinente pour des embellissements, des aménagements non essentiels ou des équipements encore fonctionnels. Le report devient moins défendable si une dégradation risque de s’aggraver ou de compromettre la sécurité.
L’ordre des interventions doit donc suivre une logique technique plutôt qu’esthétique.
- Traiter les désordres actifs : infiltrations, défauts d’étanchéité et autres causes susceptibles d’endommager le bâtiment.
- Sécuriser les installations : corriger les anomalies nécessitant une intervention avant l’occupation ou la poursuite du chantier.
- Coordonner les travaux énergétiques : examiner les interactions entre isolation, ventilation et chauffage.
- Terminer par les finitions : réaliser les revêtements et aménagements après les interventions susceptibles de les détériorer.
Le fractionnement possède néanmoins un coût. Plusieurs interventions distinctes peuvent multiplier les déplacements, les installations de chantier et les remises en état. Une prestation initialement différée peut également nécessiter la dépose d’éléments installés entre-temps.
Pour évaluer les deux stratégies, comparez les devis d’une rénovation coordonnée avec ceux d’un calendrier fractionné. Ajoutez les frais indirects et les éventuels coûts de financement. Le chantier le moins coûteux au démarrage n’est pas nécessairement celui dont la facture finale sera la plus faible.
Un calendrier réaliste doit aussi reposer sur les ressources futures. Prévoir une deuxième phase sans savoir comment elle sera financée peut conduire à prolonger des conditions d’occupation inconfortables ou à laisser certains travaux inachevés.
La faisabilité de ce calendrier dépend enfin d’un facteur très concret : la possibilité, ou non, de continuer à vivre dans le logement pendant les travaux.
Pourquoi rénover un logement occupé demande-t-il davantage de planification ?
Rénover un logement occupé demande davantage de planification parce que les travaux doivent coexister avec les besoins quotidiens des habitants. Les accès aux pièces, les coupures d’eau ou d’électricité, les poussières et la sécurité imposent souvent un calendrier particulier. Ce fonctionnement peut allonger certaines interventions et créer des dépenses indirectes absentes des premiers devis.
La différence majeure tient à la disponibilité du logement. Un chantier dans un bien vide laisse généralement davantage de liberté pour coordonner les artisans. Lorsqu’il reste occupé, les interventions peuvent devoir être fractionnées pour maintenir l’accès à une cuisine, à une salle d’eau ou à un espace de repos.
La préparation consiste à définir des zones fonctionnelles et à identifier les périodes pendant lesquelles chaque équipement sera indisponible. Les travaux nécessitant des coupures ou produisant des nuisances importantes doivent être coordonnés avec les occupants et les professionnels concernés.
Le budget doit également intégrer des coûts qui ne figurent pas nécessairement dans les devis des entreprises :
- hébergement temporaire lorsque certaines pièces deviennent inutilisables ;
- stockage ou déplacement du mobilier ;
- repas pris à l’extérieur pendant l’indisponibilité de la cuisine ;
- déplacements supplémentaires liés à l’organisation du chantier ;
- protections, nettoyages et solutions provisoires nécessaires à l’occupation.
Ces postes ne sont pas systématiques, mais doivent être évalués avant de retenir une stratégie de rénovation. Leur montant dépend notamment de la durée du chantier, de l’ampleur des interventions et de la composition du ménage.
Les conséquences financières se prolongent lorsque les délais évoluent. Pendant les travaux, les mensualités du crédit immobilier et les cotisations d’assurance emprunteur restent dues selon les contrats. Si une partie du ménage doit être hébergée ailleurs, le cumul des dépenses peut rendre le budget plus difficile à tenir.
Un calendrier prudent doit donc identifier les interventions critiques, les dates prévues d’indisponibilité des équipements, les possibilités de repli et les coûts liés à un prolongement du chantier. Il est préférable de prévoir ces solutions avant les premières démolitions plutôt que de devoir les financer dans l’urgence.
Une fois les contraintes d’occupation identifiées, la dernière décision porte sur la répartition des dépenses entre épargne disponible et solutions de financement.
À retenir avant de choisir le financement des travaux
- Un prix d’achat inférieur n’est intéressant que si les rénovations indispensables et leurs risques restent compatibles avec le budget total.
- La capacité d’emprunt ne remplace pas la trésorerie : il faut prévoir les dépenses à payer immédiatement et les conditions de déblocage des fonds.
- Une réserve de sécurité doit rester disponible après l’acquisition pour éviter qu’un imprévu ne compromette l’ensemble du projet.
Comment financer des travaux d’amélioration sans épuiser son épargne ?
Pour financer des travaux sans épuiser votre épargne, commencez par déterminer la somme que vous pouvez mobiliser tout en conservant une réserve de précaution. Comparez ensuite l’intégration des travaux au crédit immobilier, un prêt complémentaire et l’utilisation de fonds propres. La meilleure combinaison dépend du coût total des financements, des mensualités et des conditions de déblocage.
L’épargne disponible n’est pas nécessairement une épargne intégralement mobilisable. Avant de fixer une enveloppe travaux, déduisez les frais d’acquisition, les dépenses d’installation et une réserve adaptée à vos charges personnelles, à la stabilité de vos revenus et aux risques du logement.
Trois solutions principales peuvent ensuite être comparées. Leurs caractéristiques ne sont pas interchangeables et doivent être examinées à partir des offres effectivement proposées.
| Solution | Intérêt potentiel | Point de vigilance |
|---|---|---|
| Travaux inclus dans le crédit immobilier initial | Regrouper l’acquisition et les interventions dans un montage étudié dès le départ | Conditions d’octroi, justificatifs et modalités de déblocage |
| Prêt travaux complémentaire | Financer des interventions non couvertes par le prêt initial | Coût supplémentaire, durée et cumul des mensualités |
| Épargne personnelle | Éviter les intérêts sur les dépenses réglées directement | Réduction des liquidités conservées après l’achat |
Une solution de financement ne doit pas être jugée uniquement sur sa mensualité. Une durée plus longue peut diminuer l’effort périodique tout en augmentant les intérêts cumulés, selon les conditions proposées. L’assurance emprunteur et les autres frais liés au prêt doivent également entrer dans la comparaison.
À ce sujet, les explications de l’ANIL sur le contrat de crédit immobilier rappellent notamment le rôle du taux annuel effectif global (TAEG), qui intègre les frais entrant dans son calcul, et du taux annuel effectif d’assurance (TAEA), utile pour comparer le coût des assurances emprunteur.
Les contrats d’assurance doivent être examinés selon les capitaux assurés, les garanties, les quotités et les modalités de calcul des cotisations. Un financement complémentaire ne conduit pas automatiquement à une assurance supplémentaire : cela dépend de la nature du prêt et des conditions contractuelles.
Une stratégie de financement hybride peut offrir un compromis. Elle consiste à utiliser une partie des fonds propres pour les dépenses non prises en charge par le crédit, à financer certaines interventions importantes lorsque les conditions le permettent et à maintenir une réserve disponible pour les imprévus.
Cette répartition doit être vérifiée à l’aide d’un calendrier des paiements. Les artisans peuvent demander des règlements selon l’avancement du chantier, tandis que les fonds empruntés peuvent être libérés suivant des procédures et justificatifs définis par le prêteur. Une dépense théoriquement financée peut donc provoquer une difficulté temporaire si son paiement intervient avant la disponibilité des fonds.
Enfin, établissez un scénario défavorable : dépassement de devis, réparation supplémentaire ou délai prolongé. Si ce scénario impose immédiatement un nouvel emprunt non prévu, il peut être nécessaire de réduire le périmètre des travaux différables, de revoir le financement ou de reconsidérer l’achat.
Avant de vous engager, rassemblez les devis prioritaires, les charges prévisibles, les simulations de crédit et d’assurance ainsi que votre budget de trésorerie. Comparez alors deux projets réellement finançables, et privilégiez celui qui laisse une marge suffisante pour conserver votre logement dans de bonnes conditions, même lorsque les dépenses ne suivent pas exactement le scénario prévu.
Les frais d’acquisition sont-ils toujours moins élevés dans le neuf ?
En France, certaines acquisitions neuves bénéficient d’un régime fiscal différent de celui des logements anciens. Toutefois, le montant total des frais dépend de la transaction, des taxes applicables, de la rémunération notariale et des autres dépenses. Il faut demander une estimation propre à chaque acquisition. Les règles sont différentes dans les autres pays francophones.
Un logement récent est-il nécessairement moins coûteux à entretenir ?
Non. Un logement récent peut nécessiter moins de remises en état immédiates, mais il engendre toujours des charges d’entretien, des dépenses d’équipement et, lorsqu’il est en copropriété, des charges collectives. Son ancienneté ne suffit donc pas pour déterminer son coût sur plusieurs années.
Peut-on négocier le prix d’un logement ancien à partir de son diagnostic énergétique ?
Le diagnostic énergétique peut étayer une négociation, particulièrement lorsque les travaux nécessaires ont été précisés par une évaluation technique et des devis. Toutefois, il ne détermine pas à lui seul le montant de la réduction possible. L’état général, l’emplacement et les conditions du marché doivent également être considérés.
Faut-il intégrer une future revente dans son budget d’achat ?
Oui, si votre horizon de détention est limité. Une comparaison patrimoniale doit inclure le capital restant dû, une estimation prudente de la valeur du logement et les éventuels frais liés à la revente. La valeur future reste hypothétique : elle ne doit pas servir à justifier un budget immédiatement trop contraint.
Comment décider lorsque les deux logements semblent financièrement équivalents ?
Lorsque les coûts estimés sont proches, comparez la qualité des informations disponibles, l’ampleur des travaux indispensables, les délais d’occupation, les charges prévisibles et l’épargne conservée après l’achat. Le logement qui présente le moins de contraintes non financées peut être préférable, même si son coût estimé est légèrement supérieur.