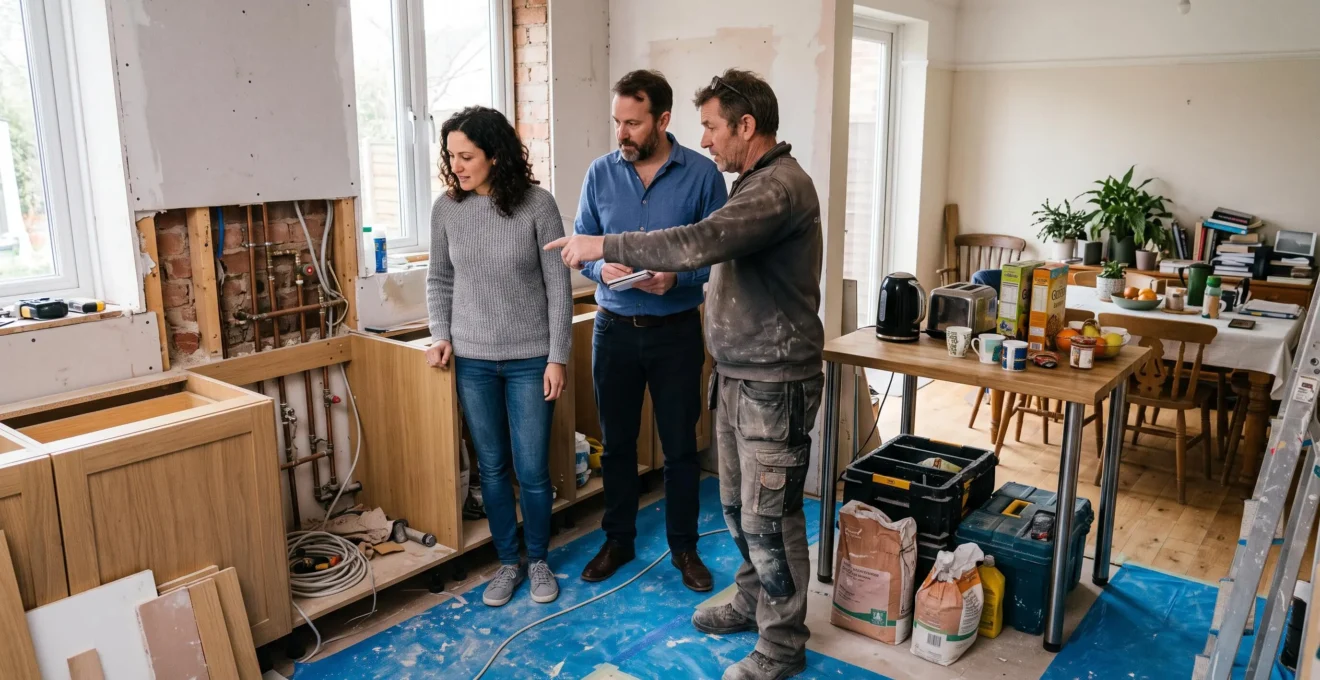
Rénover votre résidence principale tout en continuant à y vivre impose de gérer deux réalités simultanément : les dépenses du chantier et les besoins quotidiens de votre famille. Une cuisine inaccessible, des coupures d’eau ou plusieurs semaines de poussière peuvent modifier votre organisation et générer des frais qui n’apparaissent pas dans les devis.
Pour préserver votre budget familial, il faut donc dépasser la simple addition des prestations des artisans. Le projet doit intégrer les dépenses temporaires, la disponibilité des pièces indispensables, les échéances de crédit et une réserve financière pour les imprévus.
Le choix entre une rénovation complète et des interventions successives dépend autant de l’état du logement que de votre trésorerie et de votre capacité à supporter les perturbations. Une programmation cohérente, associée à un suivi régulier des engagements financiers, permet de prendre ces décisions avant que les contraintes du chantier ne les imposent.
Rénover votre logement sans fragiliser vos finances : l’essentiel
- Calculez le coût complet du projet, y compris les dépenses familiales temporaires et une réserve pour les imprévus.
- Organisez les travaux par zones fonctionnelles afin de préserver les équipements indispensables ou de prévoir un hébergement alternatif.
- Choisissez le calendrier et le financement selon votre reste à vivre, vos contraintes familiales et les dépendances techniques du chantier.
- Pourquoi rénover un logement occupé demande-t-il davantage de planification ?
- Comment phaser une rénovation quand vous continuez à habiter sur place ?
- Rester chez soi ou déménager temporairement : quelle option pendant de gros travaux ?
- Pourquoi modifier les plans après le début des travaux peut-il coûter très cher ?
- Quand lancer une rénovation lourde pour limiter les perturbations du quotidien ?
- Rénover en une fois ou par étapes : quelle stratégie avec un budget limité ?
- Épargne ou crédit travaux : quelle solution pour une rénovation intermédiaire ?
- Comment budgéter des travaux de rénovation sans subir de dépassement majeur ?
Pourquoi rénover un logement occupé demande-t-il davantage de planification ?
Rénover un logement occupé demande davantage de planification parce que le chantier modifie simultanément les conditions de vie du foyer et ses dépenses courantes. Aux travaux facturés par les entreprises s’ajoutent les coûts des solutions provisoires, les contraintes professionnelles et familiales ainsi que les risques d’indisponibilité des équipements essentiels.
Le budget annoncé par les artisans ne représente pas nécessairement le coût réel de la rénovation pour votre ménage. Si la cuisine devient inutilisable, il faudra éventuellement acheter des repas préparés, installer un équipement provisoire ou manger plus souvent à l’extérieur. Une salle de bains indisponible peut imposer d’autres solutions d’hygiène, voire un hébergement temporaire.
Le déplacement des meubles, la location d’un espace de stockage, les transports supplémentaires ou la garde ponctuelle des enfants constituent également des postes à anticiper. Leur importance dépend de la configuration du logement, de la durée des interventions et des ressources dont dispose votre famille.
Avant de fixer le calendrier, établissez un diagnostic des contraintes quotidiennes : horaires de travail, télétravail, trajets scolaires, présence de jeunes enfants ou de personnes dépendantes. Identifiez les pièces qui doivent rester accessibles et les périodes pendant lesquelles votre foyer peut difficilement supporter du bruit, de la poussière ou des coupures de réseaux.
Sur le plan financier, distinguez les charges incompressibles, les mensualités immobilières, les dépenses familiales habituelles et l’argent effectivement disponible pour le projet. Cette analyse évite de financer des améliorations qui laisseraient trop peu de ressources pour les besoins courants.
Les recommandations de France Rénov’ pour planifier les travaux préconisent notamment une estimation poste par poste, la prise en compte des disponibilités des intervenants et une coordination préalable au chantier. Ces principes d’organisation peuvent être utilisés dans différents pays francophones, indépendamment des règles administratives propres à la France.
Une fois les contraintes du foyer identifiées, le calendrier peut être construit autour des fonctions essentielles du logement plutôt qu’autour de la seule disponibilité des entreprises.
Comment phaser une rénovation quand vous continuez à habiter sur place ?
Pour phaser une rénovation en restant chez vous, divisez le chantier en zones fonctionnelles et assurez-vous qu’un espace de repos, des sanitaires utilisables et une solution pour préparer les repas restent disponibles à chaque étape. Organisez ensuite les interventions selon leurs dépendances techniques et validez chaque phase avant d’engager la suivante.
La première étape consiste à définir les espaces temporairement condamnés et ceux qui continueront à fonctionner. Une chambre peut servir de zone de repli pendant la rénovation du séjour. Une kitchenette provisoire peut remplacer partiellement la cuisine, à condition de disposer d’équipements et de raccordements adaptés.
Cette organisation exige une séparation physique raisonnable entre les pièces occupées et le chantier. Les protections contre les poussières, les accès dégagés et le stockage des matériaux doivent être prévus avant l’intervention des professionnels. Une zone de vie protégée ne garantit toutefois pas l’absence de nuisances ni de risques.
L’ordre technique reste déterminant. Les opérations structurelles et les modifications de réseaux précèdent généralement les revêtements et les finitions. Réaliser une peinture avant de reprendre une canalisation dissimulée exposerait, par exemple, à devoir détériorer une surface déjà achevée.
Pour chaque phase, fixez des conditions minimales d’habitabilité : accès sécurisé aux chambres, possibilité d’utiliser les toilettes, disponibilité de l’eau chaude et alimentation électrique dans les espaces occupés. Une coupure prolongée ou une intervention présentant un risque particulier peut rendre nécessaire une sortie temporaire du logement.
Prévoyez enfin des étapes de contrôle avant de libérer une nouvelle zone. Vérifiez les prestations réalisées, les éventuelles réserves, la disponibilité des matériaux de la phase suivante et les dépenses déjà engagées.
Les conseils de France Rénov’ pour suivre un chantier recommandent notamment de protéger les pièces non concernées, d’organiser les dates d’intervention et de conserver des observations écrites et photographiques.
Ce fonctionnement facilite la cohabitation entre les occupants et les entreprises. Il atteint cependant ses limites lorsque les interventions touchent simultanément les installations essentielles ou compromettent la sécurité des espaces de vie.
Rester chez soi ou déménager temporairement : quelle option pendant de gros travaux ?
Rester chez soi convient lorsque les zones habitables restent sûres et que les équipements indispensables demeurent accessibles. Un hébergement temporaire devient préférable lorsque les travaux compromettent la sécurité, l’hygiène ou les conditions normales de vie. Le choix doit également comparer les coûts complets des deux scénarios, et pas uniquement le loyer provisoire.
Le maintien à domicile semble souvent moins coûteux puisqu’il évite une deuxième dépense de logement. Pourtant, il peut imposer des équipements provisoires, des protections supplémentaires, davantage de repas à l’extérieur ou une organisation plus complexe des interventions.
La présence des occupants peut aussi ralentir certaines opérations. Des artisans qui doivent libérer les circulations en fin de journée ou intervenir dans des pièces successives disposent parfois de moins de latitude qu’ils n’en auraient dans un logement vide. Il faut vérifier avec les entreprises si ces contraintes modifient réellement leur devis ou leur calendrier.
À l’inverse, un déménagement temporaire entraîne potentiellement un loyer, des transports, un garde-meubles et des frais de déplacement. Ces dépenses s’ajoutent aux charges habituelles de votre résidence principale, qui ne disparaissent pas pendant les travaux.
Certains chantiers nécessitent une vigilance particulière : remplacement généralisé des installations électriques, interruption prolongée de l’alimentation en eau, rénovation simultanée de tous les sanitaires ou traitement de matériaux dangereux. La possibilité de rester doit alors être évaluée avec les professionnels compétents au regard des risques réels.
Pour départager les options, construisez une comparaison financière sur la même durée prévisionnelle.
| Critère | Maintien dans le logement | Hébergement temporaire |
|---|---|---|
| Dépenses de logement | Charges habituelles du domicile | Charges habituelles et coût éventuel de l’hébergement |
| Équipements provisoires | Kitchenette, sanitaires ou installations de substitution | Souvent moins nécessaires dans le logement en travaux |
| Transport et stockage | Déplacement des meubles et stockage éventuel | Déménagement, garde-meubles et trajets possibles |
| Organisation du chantier | Interventions potentiellement fractionnées | Accès potentiellement plus libre pour les entreprises |
| Risques pour le budget | Frais indirects et prolongation possible des nuisances | Coût d’hébergement supplémentaire en cas de retard |
Ajoutez aux deux scénarios les mensualités de votre crédit immobilier, les échéances éventuelles du financement des travaux et les dépenses courantes du ménage. Vérifiez ensuite la trésorerie restante en cas de prolongation du chantier.
La solution financièrement la moins chère n’est pas nécessairement acceptable si elle expose les occupants à un environnement dangereux. Une fois le mode d’occupation choisi, il devient essentiel de stabiliser le contenu des travaux.
Pourquoi modifier les plans après le début des travaux peut-il coûter très cher ?
Modifier les plans après le démarrage peut coûter cher parce qu’un changement apparemment limité entraîne parfois plusieurs interventions supplémentaires. Déplacer une cloison, un équipement sanitaire ou une ouverture peut obliger à reprendre les réseaux, les matériaux déjà posés et les finitions, tout en allongeant le calendrier et en augmentant les frais indirects.
Imaginez qu’une cloison doive finalement être déplacée après le passage de l’électricien. Le changement peut nécessiter une nouvelle implantation des prises, des reprises de câblage, des modifications du sol ou du plafond et une intervention supplémentaire du peintre.
Le coût ne correspond donc pas seulement au déplacement de la cloison : il inclut les prestations rendues nécessaires par cette décision et les éventuelles opérations déjà réalisées qu’il faut reprendre.
Il convient de distinguer les modifications techniquement indispensables, révélées par une découverte pendant le chantier, des améliorations facultatives demandées pour des raisons esthétiques ou de confort. Les premières peuvent être nécessaires pour achever correctement l’ouvrage ; les secondes doivent être réévaluées en fonction des ressources encore disponibles.
La question du financement est tout aussi importante. Si votre crédit travaux repose sur des prestations identifiées, une nouvelle dépense ne bénéficie pas nécessairement du même financement. En France, la fiche Service Public sur le crédit affecté rappelle qu’un tel emprunt finance une prestation déterminée et que le prêteur peut demander des justificatifs d’utilisation des fonds.
Avant d’accepter un changement, demandez un chiffrage écrit précisant les prestations supplémentaires, leur effet sur le calendrier et leur incidence sur le montant restant à payer. Vérifiez si votre trésorerie suffit ou si une modification du financement doit être étudiée avec l’établissement prêteur.
« Si le professionnel doit effectuer des interventions complémentaires, pensez à demander un devis détaillant la prestation additionnelle avant d’accepter. »
Conservez les devis complémentaires et les validations écrites avec les documents du chantier. Cette traçabilité aide à distinguer les engagements initiaux des dépenses décidées pendant l’exécution.
La préparation des choix techniques et esthétiques avant le démarrage réduit les décisions prises dans l’urgence. Elle permet aussi de réserver les ressources disponibles aux véritables imprévus.
Quand lancer une rénovation lourde pour limiter les perturbations du quotidien ?
Le meilleur moment pour lancer une rénovation lourde est celui où les contraintes techniques, la disponibilité des entreprises et l’organisation familiale sont compatibles. Les vacances ne constituent pas systématiquement la période idéale : il faut également tenir compte des revenus, des échéances financières, des délais de livraison et des besoins d’occupation du logement.
Commencez par repérer les périodes délicates pour votre foyer : examens scolaires, forte activité professionnelle, présence prolongée à domicile, obligations de soins ou événements familiaux. Les interventions les plus bruyantes ou celles qui imposent des coupures de réseaux doivent, autant que possible, être programmées en dehors de ces moments.
Vérifiez ensuite les contraintes des professionnels et des matériaux. Une salle de bains ne peut pas nécessairement être remise en service si un équipement indispensable arrive après la date prévue. De même, le retard d’un intervenant peut décaler les corps de métier suivants.
La saison favorable aux travaux n’est pas toujours celle qui convient le mieux à votre famille. Certaines opérations extérieures, de chauffage ou d’enveloppe du bâtiment dépendent des conditions météorologiques. Les travaux intérieurs peuvent offrir davantage de souplesse, sous réserve des contraintes techniques et de disponibilité des entreprises.
Le calendrier doit également être confronté aux mouvements de trésorerie. Repérez les périodes où des acomptes, des factures importantes ou des échéances de crédit coïncideraient avec des dépenses familiales élevées ou une réduction temporaire de revenus.
Cas pratique hypothétique : coordonner le chantier avec les revenus du foyer
Un ménage envisage une rénovation de cuisine pendant une période où l’un des occupants travaille davantage à domicile. Un autre créneau est possible quelques semaines plus tard, mais nécessite de reporter la commande de certains équipements.
Pour comparer les deux dates, le foyer vérifie la durée d’indisponibilité de la cuisine, la date de livraison des équipements, les dépenses temporaires de restauration et les échéances de paiement. Le choix dépend des contraintes confirmées, et non du seul mois de démarrage.
Demandez un calendrier prévisionnel précisant les dépendances entre interventions et les principales dates de paiement. Intégrez une marge pour les aléas, sans supposer qu’un délai supplémentaire sera automatiquement neutre pour le budget.
Un calendrier réaliste facilite ensuite une autre décision : regrouper les interventions dans un chantier unique ou répartir les dépenses sur plusieurs périodes.
Rénover en une fois ou par étapes : quelle stratégie avec un budget limité ?
Avec un budget limité, rénover par étapes permet d’étaler les dépenses et de préserver une partie de la trésorerie familiale. Toutefois, cette stratégie n’est pas toujours moins coûteuse au total. Une rénovation complète peut limiter certaines interventions répétées, tandis qu’un chantier progressif réduit l’engagement financier immédiat et prolonge les contraintes d’occupation.
Le fractionnement peut entraîner plusieurs installations de chantier, déplacements d’artisans, protections de pièces et reprises de finitions. Ces dépenses supplémentaires doivent être comparées au coût d’une intervention coordonnée.
À l’inverse, entreprendre tous les travaux simultanément peut mobiliser une somme importante et nécessiter un emprunt plus élevé. La réduction éventuelle de la durée du chantier doit être mise en balance avec le coût du financement et la pression exercée sur les mensualités du foyer.
La meilleure méthode consiste à distinguer trois niveaux de priorité :
- Sécurité et conservation du bâtiment : traiter les désordres qui menacent les occupants, la structure ou la durabilité du logement.
- Performance et fonctionnement : améliorer les installations et les équipements nécessaires à un usage fiable du logement.
- Confort et esthétique : moderniser les finitions ou les aménagements qui peuvent attendre sans compromettre les travaux essentiels.
Cette hiérarchie ne suffit cependant pas à déterminer l’ordre des opérations. Certaines interventions sont interdépendantes : l’isolation doit être étudiée avec la ventilation, les réseaux de plomberie avec la rénovation de salle de bains, ou les circuits électriques avec le réaménagement des pièces.
Reporter un poste techniquement lié à un autre peut imposer de rouvrir des surfaces nouvellement terminées. Demandez donc aux entreprises d’identifier les opérations à regrouper, même si certaines améliorations décoratives restent différées.
Sur le plan familial, comparez également les conséquences dans le temps. Un chantier complet peut provoquer une perturbation concentrée et des mensualités plus importantes. Plusieurs chantiers permettent de reconstituer progressivement l’épargne, mais exposent aux nuisances répétées et à l’évolution future des prix.
Une stratégie intermédiaire consiste à réaliser ensemble les travaux techniquement indissociables, puis à différer les améliorations autonomes. Cette répartition conserve une logique de chantier tout en limitant les engagements immédiats.
Une fois le périmètre des travaux défini, le choix du financement doit préserver la capacité du foyer à faire face aux charges courantes et aux imprévus.
Épargne ou crédit travaux : quelle solution pour une rénovation intermédiaire ?
L’épargne est intéressante pour financer une rénovation intermédiaire sans payer d’intérêts, à condition de conserver une réserve suffisante pour les imprévus familiaux. Le crédit travaux permet de préserver une partie de cette trésorerie, mais ajoute des mensualités et un coût financier. Le choix dépend des dépenses prévues et de votre capacité de remboursement.
Utiliser toute votre épargne disponible peut sembler avantageux si vous évitez un emprunt. Pourtant, cette décision devient risquée lorsque le ménage doit ensuite financer une réparation urgente, une dépense de santé ou une période de revenus réduits.
Séparez donc l’épargne destinée aux travaux de la réserve financière du foyer. Cette dernière doit rester adaptée aux dépenses essentielles, aux engagements immobiliers et aux risques propres à votre situation.
Le crédit présente un arbitrage différent : vous conservez des liquidités, mais acceptez une obligation de remboursement. Pour apprécier son coût, examinez les intérêts, les frais, l’assurance éventuelle et le montant total remboursable, plutôt que la seule mensualité affichée.
Plusieurs solutions peuvent être étudiées selon votre pays, la nature des travaux et les propositions des établissements prêteurs : prêt personnel, crédit affecté à des prestations déterminées, financement complémentaire immobilier ou opération de refinancement lorsque celle-ci est accessible et pertinente.
En France, les règles du prêt personnel et celles du crédit affecté diffèrent notamment sur l’utilisation contractuelle des fonds. Les conditions de souscription, les garanties, les justificatifs et les droits associés varient selon la formule. Les modalités applicables dans les autres pays francophones doivent être vérifiées auprès d’un établissement compétent localement.
Le crédit immobilier existant doit être intégré à l’analyse. Un nouveau financement peut nécessiter une étude supplémentaire de votre dossier, voire de nouvelles garanties. Il ne faut pas supposer que l’assurance emprunteur de votre prêt immobilier couvre automatiquement un crédit travaux distinct.
Avant de vous engager, comparez les offres sur une durée identique lorsque cela est possible et vérifiez l’effet des échéances sur le reste à vivre. Une mensualité supportable dans les conditions actuelles doit également être examinée face à une dépense exceptionnelle ou une baisse de revenus.
La formule retenue n’est pertinente que si elle finance un projet dont le coût complet a été correctement estimé et dont les engagements peuvent être suivis jusqu’à la réception des travaux.
À retenir avant de finaliser votre budget
- La dépense à financer ne se limite pas aux devis : elle inclut les frais annexes et les solutions provisoires nécessaires pendant le chantier.
- Une réserve dédiée aux imprévus doit rester distincte du budget des améliorations facultatives.
- La faisabilité financière dépend du coût final prévisible et du reste à vivre du ménage, y compris en cas de retard ou de baisse temporaire des revenus.
Comment budgéter des travaux de rénovation sans subir de dépassement majeur ?
Pour limiter les dépassements d’une rénovation, établissez un budget complet par poste, distinguez les engagements contractuels des frais complémentaires et prévoyez une réserve de sécurité. Suivez ensuite les dépenses réellement engagées, les factures payées et les sommes restant dues, tout en vérifiant que les charges familiales et les remboursements restent supportables.
Le budget initial doit recenser les travaux des entreprises, les matériaux éventuellement achetés directement, les honoraires professionnels, les démarches administratives, les raccordements, les protections du logement et l’évacuation des déchets. Ajoutez les dépenses liées à l’occupation : équipement temporaire, transport, stockage ou hébergement lorsque ces solutions sont nécessaires.
Pour éviter de confondre des dépenses de nature différente, organisez votre financement en trois enveloppes distinctes :
- Les travaux contractualisés, correspondant aux devis et engagements acceptés.
- Les dépenses complémentaires déjà identifiées, notamment celles qui ne figurent pas dans les devis des artisans.
- La réserve de sécurité, destinée aux aléas techniques et financiers du chantier.
La réserve n’est pas un budget libre pour ajouter des prestations de confort. Son montant doit être défini selon l’état du logement, la complexité des interventions et les risques identifiés, sans appliquer automatiquement un pourcentage présenté comme universel.
Le pilotage financier doit commencer dès les premières commandes. Pour chaque lot, enregistrez le devis initial, les dépenses engagées, les factures réglées, les avenants acceptés et le reste à payer. Réévaluez périodiquement le coût prévisionnel à terminaison, qui correspond à l’ensemble des dépenses déjà supportées et de celles encore nécessaires pour achever le projet.
Un tableau de suivi simple peut prendre la forme suivante :
| Information à suivre | Contenu à renseigner | Utilité |
|---|---|---|
| Lot de travaux | Cuisine, plomberie, électricité, finitions ou autre poste | Identifier l’origine de chaque dépense |
| Devis initial | Montant contractualisé | Disposer d’une base de comparaison |
| Engagements complémentaires | Avenants et prestations ajoutées | Repérer les évolutions du périmètre |
| Factures réglées | Sommes effectivement payées | Suivre les sorties de trésorerie |
| Reste à payer | Montants engagés encore dus | Anticiper les prochaines échéances |
| Coût prévisionnel final | Total actualisé des dépenses nécessaires | Détecter un dépassement avant la fin du chantier |
La soutenabilité du projet se mesure aussi à l’échelle du foyer. Après les mensualités du crédit immobilier, l’assurance emprunteur, les éventuelles échéances du crédit travaux et les charges courantes, le reste disponible doit permettre de conserver des conditions de vie acceptables.
Testez un scénario défavorable associant un retard de chantier, une dépense technique imprévue et une diminution temporaire de revenus. Cette simulation ne prédit pas ce qui arrivera, mais permet de vérifier si le financement reste viable sans solliciter immédiatement une nouvelle dette.
Votre checklist budgétaire avant de lancer les travaux
- Recensez tous les postes de travaux et frais annexes dans un budget détaillé, avec un montant prévisionnel par ligne.
- Demandez les devis et identifiez les interventions interdépendantes dans un calendrier écrit validé avec les entreprises.
- Établissez un relevé des revenus, charges familiales, mensualités et réserves disponibles pour déterminer votre capacité de financement.
- Comparez les scénarios de maintien sur place et d’hébergement temporaire dans un tableau de dépenses prévisionnelles.
- Créez un tableau de suivi regroupant devis, avenants, factures, paiements et reste à payer, avec une date de révision prévue.
Ce suivi permet de décider suffisamment tôt de reporter une dépense facultative, de réorganiser une phase ou de revoir les conditions financières avant qu’un dépassement ne devienne difficile à absorber.
Avant de signer les derniers engagements, vérifiez que votre budget couvre les travaux essentiels, les dépenses temporaires et les imprévus raisonnablement anticipables. Vous disposerez ainsi d’une base concrète pour organiser le chantier sans sacrifier la stabilité financière ni les besoins quotidiens de votre famille.
Quels documents conserver pendant une rénovation de logement occupé ?
Conservez les devis acceptés, les contrats, les échanges écrits avec les entreprises, les éventuels avenants, les factures et les preuves de paiement. Des photographies datées et des comptes rendus de chantier permettent également de documenter l’avancement et les points restant à traiter. Les obligations de conservation dépendent notamment du pays et des garanties applicables.
Faut-il prévoir une solution de secours si les travaux prennent du retard ?
Oui, particulièrement si le chantier concerne une cuisine, des sanitaires ou les principaux réseaux du logement. Identifiez à l’avance les solutions de substitution possibles, leur disponibilité et leur coût potentiel. Prévoyez également les conséquences d’une prolongation sur les échéances financières et l’organisation familiale.
Peut-on financer uniquement certaines phases d’une rénovation ?
Un financement limité à certaines interventions peut être envisagé selon les offres disponibles et les conditions du prêteur. Il faut vérifier les travaux admissibles, les justificatifs demandés, les modalités de déblocage des fonds et les échéances de remboursement. Les autres phases doivent rester compatibles avec la trésorerie prévisionnelle du ménage.
Comment éviter que les travaux perturbent excessivement le télétravail ?
Identifiez les périodes de bruit, les coupures prévues et les zones de circulation des artisans. Réservez, lorsque cela reste sûr et possible, une pièce séparée du chantier pour travailler. Si les interventions rendent cette organisation irréaliste, prévoyez un autre lieu de travail et intégrez les déplacements ou frais éventuels au budget.
Une rénovation doit-elle forcément être interrompue lorsque le budget prévu est atteint ?
Atteindre l’enveloppe initiale impose de réexaminer les dépenses restantes, mais la marche à suivre dépend des engagements contractuels et de la nature des travaux. Identifiez les prestations indispensables, les obligations envers les entreprises et les postes facultatifs pouvant être reportés. Toute modification du calendrier ou du contrat doit être discutée avec les professionnels concernés avant décision.